รีวิว สินเชื่อธนาคารยูโอบี (UOB Loans) กู้ซื้อบ้าน รีไฟแนนซ์ บ้านแลกเงิน ดีไหม? ดอกเบี้ยเท่าไหร่ อัปเดตล่าสุด
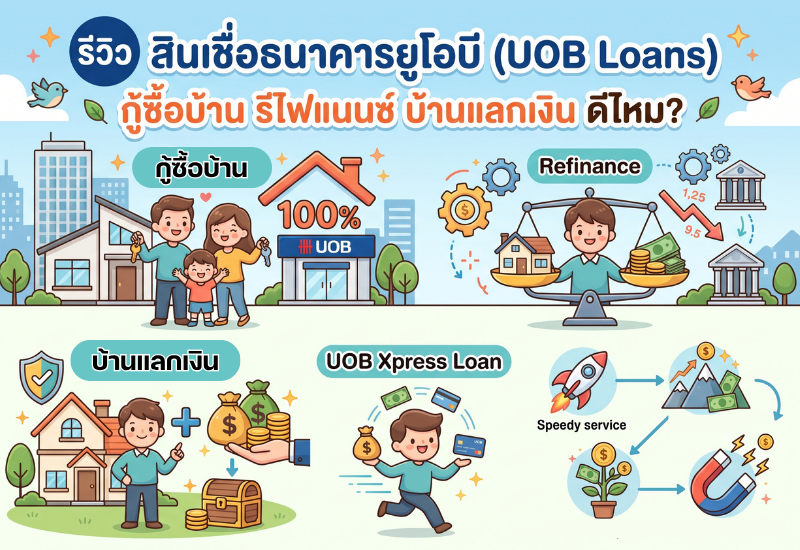
ไม่ว่าเป้าหมายทางการเงินของคุณคืออะไร ไม่ว่าจะเป็นการ “ซื้อบ้านในฝัน รีไฟแนนซ์ลดดอกเบี้ย เปลี่ยนบ้านเป็นเงินก้อน หรือต้องการเงินด่วนเพื่อต่อยอดธุรกิจ” ชื่อของ “ธนาคารยูโอบี (UOB)” ถือเป็นหนึ่งในธนาคารชั้นนำระดับภูมิภาคที่โดดเด่นเรื่องผลิตภัณฑ์สินเชื่อบ้านและสินเชื่อบุคคลที่มีความยืดหยุ่นสูงมากที่สุดแห่งหนึ่งในไทย
ยูโอบี มีผลิตภัณฑ์สินเชื่อครอบคลุมทุกความต้องการ ทั้ง สินเชื่อกู้ซื้อบ้านใหม่ (UOB Home Loan) ที่ให้วงเงินสูงสุด 100%, สินเชื่อรีไฟแนนซ์บ้าน (UOB Refinance) ที่ช่วยลดค่างวดและกู้เพิ่มได้, สินเชื่อบ้านแลกเงิน (UOB Cash to Home) วงเงินสูงสุดถึง 50 ล้านบาท ไปจนถึง สินเชื่อส่วนบุคคล (UOB Xpress) ที่อนุมัติไวไม่ต้องใช้คนค้ำ แต่ละตัวมีเงื่อนไขอย่างไร และเหมาะกับใคร? บทความนี้จะพาไปรีวิวสรุปครบจบในที่เดียวครับ
สารบัญ
- สรุปข้อมูลเบื้องต้น ผลิตภัณฑ์สินเชื่อหลักของ ธนาคารยูโอบี (UOB)
- ข้อมูลพื้นฐานและอัตราดอกเบี้ย สินเชื่อบ้านและสินเชื่อบุคคล UOB
- ข้อดี 5 ประการของ สินเชื่อธนาคารยูโอบี
- ข้อควรระวังและข้อจำกัดก่อนสมัคร
- เกณฑ์การพิจารณาอนุมัติ และคุณสมบัติผู้สมัคร
- สินเชื่อของ UOB เหมาะกับใคร?
- ขั้นตอนการขอสินเชื่อ UOB ออนไลน์ง่ายๆ
- คำถามที่พบบ่อย (FAQ)
- สรุปภาพรวม: โซลูชันทางการเงินที่ครบเครื่องจาก ยูโอบี
สรุปข้อมูลเบื้องต้น ผลิตภัณฑ์สินเชื่อหลักของ ธนาคารยูโอบี (UOB)
| ประเภทผลิตภัณฑ์ | วงเงินกู้สูงสุด | ระยะเวลาผ่อน | จุดเด่นสำคัญ |
|---|---|---|---|
| UOB Home Loan (สินเชื่อซื้อบ้านใหม่/มือสอง) |
สูงสุด 100% ของราคาประเมิน (สูงสุด 50 ล้านบาท) | สูงสุด 30 ปี | อนุมัติไวใน 3 วันทำการ ดอกเบี้ยโครงการพิเศษเริ่มต้นต่ำ |
| UOB Refinance (สินเชื่อรีไฟแนนซ์บ้าน) |
สูงสุด 100% ของราคาประเมิน | สูงสุด 30 ปี | ลดภาระค่างวดต่อเดือน ลดดอกเบี้ย พร้อมขอวงเงินกู้เพิ่ม (Top-up) ได้ |
| UOB Cash to Home (สินเชื่อบ้านแลกเงิน) |
70% – 80% ของราคาประเมิน (สูงสุด 50 ล้านบาท) | สูงสุด 30 ปี | เปลี่ยนบ้านปลอดภาระเป็นเงินก้อน ดอกเบี้ยลดต้นลดดอก กู้ได้ทุกอาชีพ |
| UOB Xpress Loan (สินเชื่อส่วนบุคคลเงินก้อน) |
สูงสุด 5 เท่าของรายได้ (ไม่เกิน 2 ล้านบาท) | สูงสุด 60 เดือน | ไม่ต้องใช้หลักทรัพย์ค้ำประกัน รวมหนี้ได้ ดอกเบี้ยพิเศษเริ่มต้น 9.99% ต่อปี |
ข้อมูลพื้นฐานและอัตราดอกเบี้ย สินเชื่อบ้านและสินเชื่อบุคคล UOB
1. สินเชื่อบ้านยูโอบี (UOB Home Loan)
สำหรับผู้ที่ต้องการซื้อบ้านใหม่ บ้านเดี่ยว ทาวน์โฮม คอนโดมิเนียม หรือปลูกสร้างบ้าน ให้วงเงินกู้สูงสุดถึง 95 – 100% ของราคาประเมิน (ขึ้นอยู่กับโครงการและประเภทที่อยู่อาศัย) และผ่อนชำระได้ยาวนานสูงสุด 30 ปี โดยมีโปรแกรมดอกเบี้ยพิเศษสำหรับโครงการของบริษัทมหาชนชั้นนำ และจุดเด่นคือมีบริการเจ้าหน้าที่รับเอกสารถึงที่ ทราบผลอนุมัติเบื้องต้นได้ภายใน 3 วันทำการ
2. สินเชื่อรีไฟแนนซ์บ้าน (UOB Refinance)
การย้ายสินเชื่อบ้านเดิมมาอยู่กับยูโอบีเพื่อรับอัตราดอกเบี้ยที่ถูกลง ช่วยลดค่างวดผ่อนต่อเดือน หรือช่วยให้ผ่อนหมดเร็วขึ้น นอกจากนี้ยังสามารถยื่นขอวงเงินกู้เพิ่ม (Top-up) ได้โดยคิดอัตราดอกเบี้ยต่ำ เพื่อนำเงินก้อนไปใช้ต่อเติมบ้าน หรือใช้จ่ายตามความต้องการส่วนบุคคล
3. สินเชื่อบ้านคือเงิน (UOB Cash to Home)
สำหรับเจ้าของอสังหาริมทรัพย์ที่ปลอดภาระหนี้แล้ว (ผ่อนหมดแล้ว) นำโฉนดมาจำนองเพื่อรับวงเงินก้อนใหญ่ เริ่มต้นที่ 500,000 บาท สูงสุดถึง 50 ล้านบาท อัตราดอกเบี้ยแบบลดต้นลดดอก (เฉลี่ยตลอดสัญญาประมาณ 6% – 7% ต่อปี) ซึ่งถูกกว่าการกู้เงินด่วนหรือสินเชื่อบุคคลมาก สามารถผ่อนยาวได้สูงสุด 30 ปี
4. สินเชื่อส่วนบุคคล ยูโอบี เอ็กซ์เพรส (UOB Xpress)
เงินด่วนก้อนใหญ่แบบไม่ต้องมีหลักทรัพย์หรือบุคคลค้ำประกัน รับวงเงินสูงสุด 2 ล้านบาท หรือไม่เกิน 5 เท่าของรายได้ ผ่อนชำระสบายนานสูงสุด 60 เดือน พร้อมโปรแกรมรวบยอดหนี้ (Debt Consolidation) ช่วยรวมหนี้บัตรเครดิตและสินเชื่อดอกเบี้ยสูงมาไว้ที่เดียว
ข้อดี 5 ประการของ สินเชื่อธนาคารยูโอบี
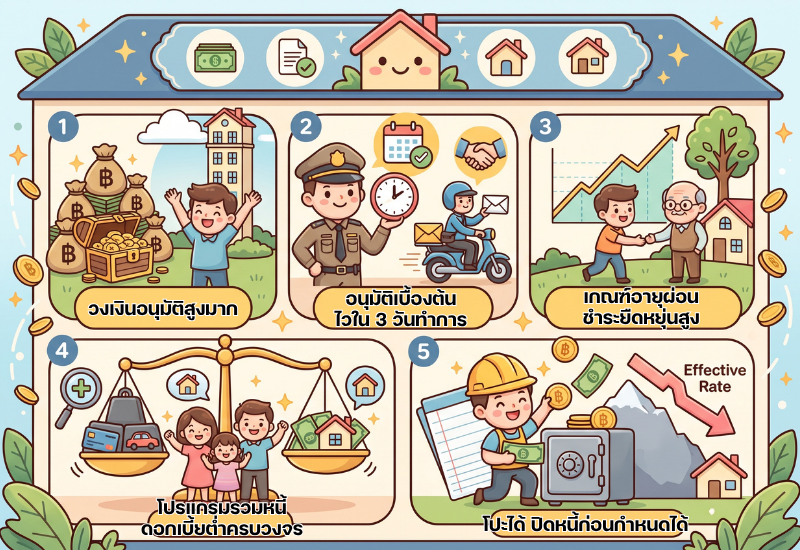
- วงเงินอนุมัติสูงมาก ตอบโจทย์ความต้องการขนาดใหญ่: สินเชื่อบ้านและบ้านแลกเงินให้วงเงินสูงสุดถึง 50 ล้านบาท (ในเขตกรุงเทพฯ และปริมณฑล) และให้สัดส่วนกู้ซื้อบ้านใหม่สูงสุดถึง 100%
- อนุมัติเบื้องต้นไวใน 3 วันทำการ: ยูโอบีมีกระบวนการพิจารณาที่รวดเร็ว พร้อมมีบริการเจ้าหน้าที่ทีมขายเดินทางไปรับเอกสารถึงบ้านหรือที่ทำงาน ช่วยประหยัดเวลาเดินทาง
- เกณฑ์อายุผ่อนชำระยืดหยุ่นสูง: สำหรับสินเชื่อที่อยู่อาศัย พนักงานประจำสามารถผ่อนรวมอายุผู้กู้ได้สูงสุดถึง 70 ปี และเจ้าของกิจการผ่อนได้สูงสุดถึง 75 ปี ซึ่งยาวนานกว่าเกณฑ์ทั่วไปของหลายธนาคาร
- โปรแกรมรวมหนี้ดอกเบี้ยต่ำครบวงจร: มีทั้งทางเลือกรวมหนี้แบบใช้บ้านค้ำ (Cash to Home) และแบบไม่ใช้หลักประกัน (UOB Xpress) ช่วยลดภาระดอกเบี้ยลงได้อย่างเห็นผล
- โปะได้ ปิดหนี้ก่อนกำหนดได้: สินเชื่อคิดอัตราดอกเบี้ยแบบลดต้นลดดอก (Effective Rate) ช่วยให้คุณจ่ายเงินต้นเพิ่มเพื่อตัดดอกเบี้ยได้อย่างมีประสิทธิภาพ
ข้อควรระวังและข้อจำกัดก่อนสมัคร
- เกณฑ์รายได้ขั้นต่ำค่อนข้างเข้มงวด: สินเชื่อบ้านและรีไฟแนนซ์ของ UOB กำหนดฐานรายได้ขั้นต่ำที่ 20,000 บาท/เดือน และสำหรับสินเชื่อ Cash to Home กำหนดรายได้ขั้นต่ำที่ 30,000 บาท/เดือน ซึ่งเหมาะกับผู้ที่มีฐานรายได้ปานกลางขึ้นไป
- เงื่อนไขอัตราดอกเบี้ยพิเศษ: โปรโมชั่นดอกเบี้ยต่ำสุดมักมีเงื่อนไขพ่วง เช่น ต้องสมัครทำประกันชีวิตคุ้มครองสินเชื่อ (MRTA) หรือการเปิดบัญชีเงินฝากและผูกหักบัญชีอัตโนมัติกับธนาคาร
- ค่าใช้จ่ายในวันทำสัญญา: กรณีสินเชื่อบ้านและบ้านแลกเงิน จะมีค่าใช้จ่ายตามระเบียบ เช่น ค่าธรรมเนียมประเมินราคาหลักประกัน ค่าจดจำนอง 1% ที่กรมที่ดิน และค่าอากรแสตมป์
เกณฑ์การพิจารณาอนุมัติ และคุณสมบัติผู้สมัคร
คุณสมบัติผู้สมัครเบื้องต้น
สัญชาติไทย อายุ 21 ปีขึ้นไป
- พนักงานประจำ: อายุงานปัจจุบันอย่างน้อย 4 เดือน ถึง 2 ปี (ขึ้นอยู่กับประเภทสินเชื่อ) ฐานเงินเดือนขั้นต่ำ 15,000 – 30,000 บาท/เดือน ผ่านการทดลองงาน
- เจ้าของกิจการ / อาชีพอิสระ: ดำเนินธุรกิจปัจจุบันอย่างน้อย 2 – 3 ปีขึ้นไป มีทะเบียนการค้าหรือหนังสือรับรองบริษัท และมี Statement เดินบัญชีย้อนหลังสม่ำเสมอ
- เกณฑ์อายุรวมระยะเวลาผ่อน: ไม่เกิน 70 ปีสำหรับพนักงานประจำ และไม่เกิน 75 ปีสำหรับเจ้าของกิจการ
เอกสารสำคัญที่ต้องใช้ในการยื่นกู้
- เอกสารส่วนตัว: สำเนาบัตรประชาชน, สำเนาทะเบียนบ้าน, สำเนาทะเบียนสมรส/หย่า (ถ้ามี), ใบเปลี่ยนชื่อ-นามสกุล (ถ้ามี)
- เอกสารแสดงรายได้: สลิปเงินเดือนล่าสุด หรือหนังสือรับรองเงินเดือน พร้อม Statement ย้อนหลัง 6 เดือน (กรณีเจ้าของกิจการใช้ Statement บัญชีบริษัทย้อนหลัง 6 – 12 เดือน)
- เอกสารหลักทรัพย์ (เฉพาะสินเชื่อบ้าน): สำเนาโฉนดที่ดินทุกหน้า, สัญญาจะซื้อจะขาย, หนังสือแสดงกรรมสิทธิ์ห้องชุด (อ.ช.2), หรือสัญญากู้เดิมกรณีขอรีไฟแนนซ์
สินเชื่อของ UOB เหมาะกับใคร?
✅ ผู้ที่เหมาะกับผลิตภัณฑ์สินเชื่อ UOB:
- ผู้ที่ต้องการ ซื้อบ้านใหม่ คอนโด หรือรีไฟแนนซ์ และต้องการธนาคารที่อนุมัติวงเงินสูง ผ่อนยาว และมีบริการดูแลเอกสารถึงบ้าน
- เจ้าของบ้านที่ต้องการเงินก้อนใหญ่ (Cash to Home) ตั้งแต่ 500,000 บาทขึ้นไป เพื่อนำไปต่อยอดธุรกิจ ลงทุน หรือรวบหนี้
- พนักงานประจำที่มีรายได้มั่นคง และต้องการสินเชื่อบุคคล (UOB Xpress) เพื่อเสริมสภาพคล่องโดยไม่ต้องค้ำประกัน
❌ ผู้ที่ควรพิจารณาทางเลือกอื่น:
- ผู้ที่มีรายได้ประจำต่ำกว่า 15,000 บาท/เดือน (อาจต้องมองหาธนาคารเฉพาะกิจของรัฐ เช่น ธ.ก.ส. หรือ ธอส.)
- ผู้ที่ต้องการกู้เงินก้อนเล็กๆ น้อยกว่า 50,000 บาท โดยใช้หลักประกันเป็นรถมอเตอร์ไซค์หรือทะเบียนรถ (แนะนำสินเชื่อจำนำทะเบียน Non-bank)
- ผู้ที่มีประวัติค้างชำระหนี้หรือติดเครดิตบูโร (ธนาคารพาณิชย์มีการตรวจเช็กประวัติเครดิตอย่างเคร่งครัด)
ขั้นตอนการขอสินเชื่อ UOB ออนไลน์ง่ายๆ
- ลงทะเบียนผ่านหน้าเว็บไซต์: เลือกผลิตภัณฑ์สินเชื่อที่คุณสนใจ และกรอกข้อมูลติดต่อเพื่อให้เจ้าหน้าที่ผู้เชี่ยวชาญโทรกลับ
- เตรียมเอกสารและนัดหมายเจ้าหน้าที่: เจ้าหน้าที่สินเชื่อ UOB จะติดต่อให้คำปรึกษา แนะนำอัตราดอกเบี้ยที่เหมาะสม และนัดรับเอกสารถึงสถานที่ของคุณ
- ตรวจสอบเอกสารและแจ้งผลอนุมัติ: ทราบผลการพิจารณาเบื้องต้นได้อย่างรวดเร็วภายใน 3 วันทำการหลังจากเอกสารครบถ้วน
- ทำสัญญาและรับเงินโอน: ลงนามสัญญา ณ สาขาธนาคาร หรือนัดหมายจดจำนองที่สำนักงานที่ดิน และรับเงินโอนเข้าบัญชีทันที
คำถามที่พบบ่อย (FAQ)
Q: ฟรีแลนซ์ หรือเจ้าของธุรกิจส่วนตัว กู้สินเชื่อบ้าน UOB ได้ไหม?
A: กู้ได้ครับ แต่ต้องมีระยะเวลาในการประกอบอาชีพหรือดำเนินกิจการมาแล้วไม่น้อยกว่า 2 – 3 ปีขึ้นไป พร้อมทั้งมีเอกสารแสดงรายได้ เช่น รายการเดินบัญชีย้อนหลัง เอกสารเสียภาษี (ภ.ง.ด. หรือ ภ.พ.30) ที่ตรวจสอบได้ชัดเจน
Q: รีไฟแนนซ์บ้านกับ UOB สามารถขอกู้เพิ่มได้เท่าไหร่?
A: สามารถขอวงเงินกู้เพิ่ม (Top-up) ได้ตามความสามารถในการผ่อนชำระและราคาประเมินของบ้าน โดยยอดหนี้เดิมรวมกับวงเงินกู้เพิ่มจะต้องไม่เกินสัดส่วน LTV ที่ธนาคารและธนาคารแห่งประเทศไทยกำหนด
Q: สินเชื่อส่วนบุคคล UOB Xpress ต้องใช้คนค้ำประกันหรือไม่?
A: ไม่ต้องใช้บุคคลหรือหลักทรัพย์ใดๆ ในการค้ำประกันครับ การอนุมัติจะพิจารณาจากฐานรายได้ ประวัติการทำงาน และประวัติทางการเงิน (เครดิตบูโร) ของผู้สมัครเป็นหลัก
สรุปภาพรวม: โซลูชันทางการเงินที่ครบเครื่องจาก ยูโอบี
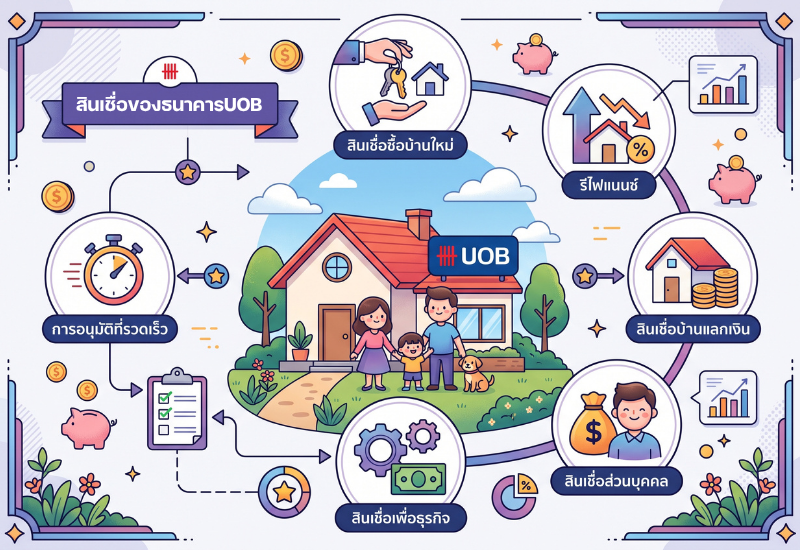
ผลิตภัณฑ์สินเชื่อของธนาคารยูโอบี (UOB) ถือเป็นตัวเลือกแถวหน้าสำหรับคนไทยที่กำลังมองหาความมั่นคงทางการเงิน ไม่ว่าคุณจะอยู่ในช่วงเริ่มต้นสร้างครอบครัวด้วยการซื้อบ้านใหม่ อยากลดภาระดอกเบี้ยด้วยการรีไฟแนนซ์ หรือต้องการปลดล็อกมูลค่าของบ้านและสินเชื่อส่วนบุคคลเพื่อหมุนเวียนสภาพคล่อง
ด้วยเงื่อนไขวงเงินที่สูง ระยะเวลาผ่อนที่ยาวนาน และการบริการที่รวดเร็วถึงที่ ยูโอบีจึงตอบโจทย์ทั้งมนุษย์เงินเดือนและเจ้าของกิจการได้อย่างครอบคลุมครับ
บทความที่เกี่ยวข้อง

ร้านอาหารแนะนำในจังหวัดเพชรบุรี ร้านไหนเด็ดต้องไปเยือน

Protected: ที่เที่ยวจังหวัดกาญจนบุรี รวมพิกัดยอดฮิต เที่ยวได้ทั้งปี

แนะนำ 9 ร้านอาหารในจังหวัดปทุมธานีที่บอกเลยห้ามพลาด

แนะนำร้านอาหารที่เข้าร่วมเราเที่ยวด้วยกันในจังหวัดน่าน

แนะนำ 10 อุปกรณ์ DIY สำหรับมือใหม่ มีติดบ้านไว้ รับรองได้ใช้ประโยชน์

กระเป๋าเป้สำหรับผู้ชายน่าใช้มียี่ห้อไหนบ้าง

แนะนำร้านอาหารที่ใช้เราเที่ยวด้วยกัน จังหวัดพังงา

พิพิธภัณฑ์สัตว์น้ำในกรุงเทพ น่าไป ชื่นชมสัตว์น้ำในวันหยุด

หนังเกาหลีโรแมนติกNetflix แบบ Feel good
