รีวิว ประกันอัคคีภัยบ้าน กรุงเทพประกันภัย (Bangkok Insurance): คุ้มครองอะไรบ้าง ดีจริงไหม?
หลายคนที่ผ่อนบ้านหรือคอนโด มักจะทำประกันอัคคีภัยตามที่ธนาคารกำหนดไว้ในตอนแรก แต่ทราบหรือไม่ว่าเมื่อครบกำหนดต่ออายุ หรือต้องการความคุ้มครองที่ครอบคลุมน้ำท่วมและทรัพย์สินภายในบ้านอย่างแท้จริง การเลือกแผนประกันอัคคีภัยด้วยตนเองเป็นทางเลือกที่คุ้มค่ากว่ามาก
กรุงเทพประกันภัย (Bangkok Insurance หรือ BKI) ถือเป็นหนึ่งในผู้นำด้านประกันวินาศภัยชั้นนำของประเทศไทย ที่โดดเด่นอย่างมากเรื่องความมั่นคงทางการเงิน ความรวดเร็วในการพิจารณาสินไหม และแผนประกันบ้านที่ออกแบบมาครอบคลุมทั้งบ้านเดี่ยว ทาวน์โฮม และคอนโดมิเนียม
บทความนี้จะพามาเจาะลึกรีวิวแผนประกันอัคคีภัยที่อยู่อาศัยยอดนิยมของกรุงเทพประกันภัย ทั้งจุดเด่น ตารางความคุ้มครอง และวิธีการเลือกให้เหมาะกับที่อยู่อาศัยของคุณ
สารบัญ
- ทำความรู้จัก ประกันอัคคีภัยและประกันภัยบ้าน จากกรุงเทพประกันภัย
- จุดเด่นที่ทำให้ Bangkok Insurance แตกต่างจากที่อื่น
- ตารางสรุปความคุ้มครอง แผนประกันภัยรักษ์บ้าน (Rak Baan)
- เทียบความเหมาะสม: บ้านเดี่ยว vs คอนโดมิเนียม เลือกแบบไหนดี?
- ขั้นตอนการแจ้งเคลมประกันกับ Bangkok Insurance
- คำถามที่พบบ่อย (FAQ)
- สรุปภาพรวม: ประกันอัคคีภัย Bangkok Insurance ดีไหม?
ทำความรู้จัก ประกันอัคคีภัยและประกันภัยบ้าน จากกรุงเทพประกันภัย
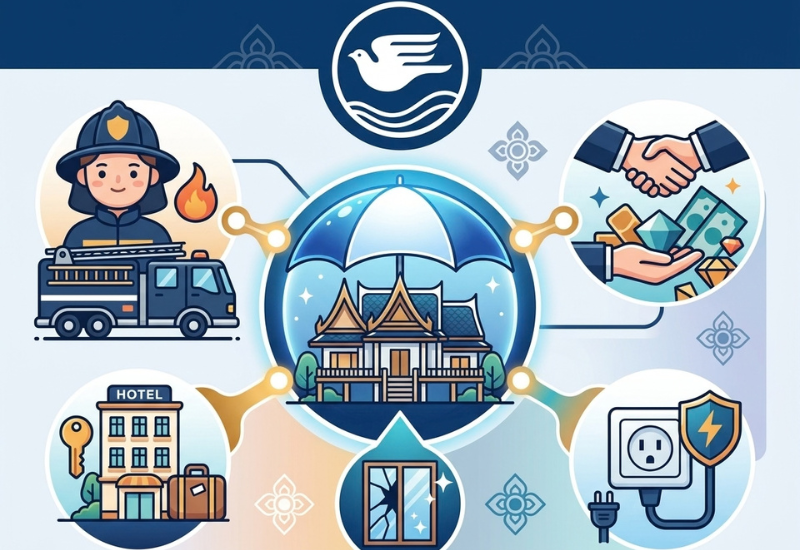
กรุงเทพประกันภัย ให้บริการแผนประกันภัยที่อยู่อาศัยหลัก 2 รูปแบบที่ตอบโจทย์ไลฟ์สไตล์ต่างกัน:
- ประกันภัยรักษ์บ้าน (Rak Baan): แผนคุ้มครองแบบแพ็กเกจครอบคลุมพิเศษ เหมาะสำหรับบ้านเดี่ยว ทาวน์เฮาส์ ตึกแถว ครอบคลุมทั้งสิ่งปลูกสร้าง ทรัพย์สินภายใน และภัยธรรมชาติ
- ประกันภัยทรัพย์สินภายในคอนโด (Condo Insurance): ออกแบบมาเพื่อชาวคอนโดโดยเฉพาะ เน้นคุ้มครองเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า การตกแต่งต่อเติม และความรับผิดต่อบุคคลภายนอก (เช่น กรณีท่อน้ำแตกไหลลงห้องชั้นล่าง)
จุดเด่นที่ทำให้ Bangkok Insurance แตกต่างจากที่อื่น
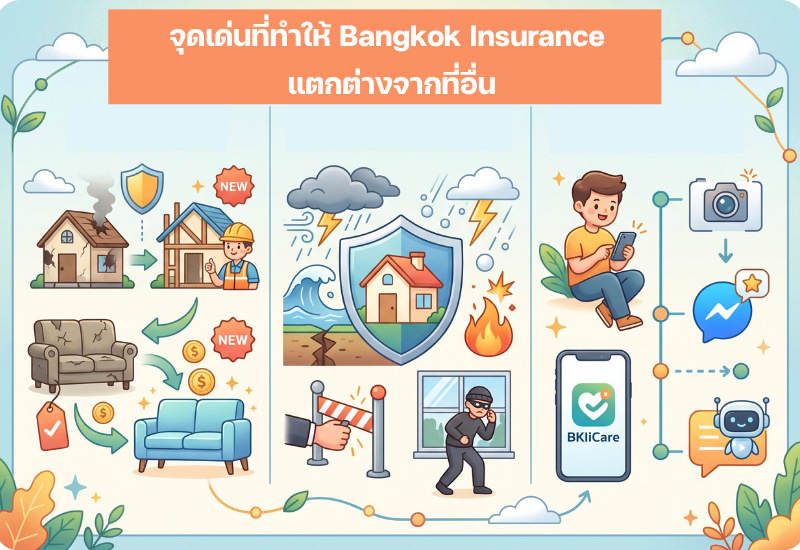
- ชดใช้ค่าสินไหมตามมูลค่าของใหม่ (Replacement Cost Valuation): ในเงื่อนไขของโครงการรักษ์บ้าน มีการชดใช้ค่าเสียหายตามมูลค่าปัจจุบันโดยไม่หักค่าเสื่อมราคา ทำให้เจ้าของบ้านสามารถซ่อมแซมหรือจัดหาของใหม่ทดแทนได้จริง
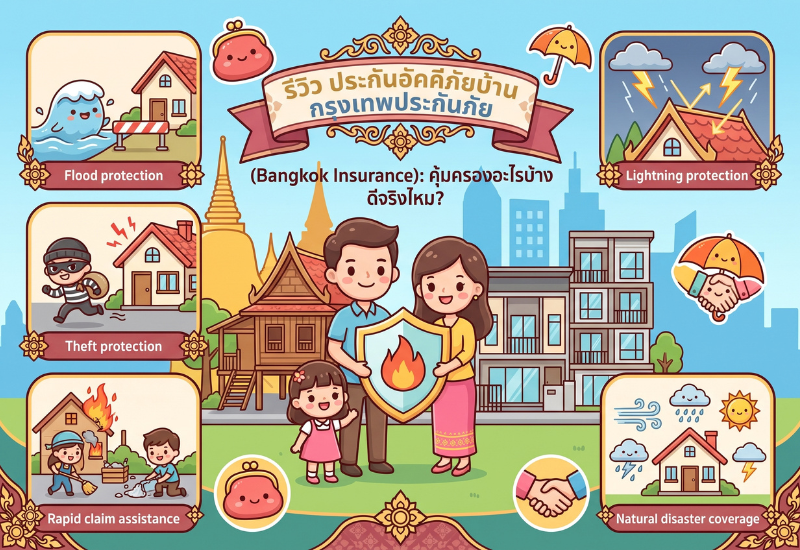
- คุ้มครองภัยธรรมชาติและภัยพิเศษรอบด้าน: นอกจากไฟไหม้ ฟ้าผ่า และการระเบิดแล้ว ยังครอบคลุมภัยลมพายุ น้ำท่วม แผ่นดินไหว ลูกเห็บ และค่าซ่อมแซมอาคารจากการถูกโจรกรรมงัดแงะ
- บริการเคลมสินไหมผ่านช่องทางดิจิทัล: รองรับการแจ้งเคลม ติดตามสถานะ และส่งเอกสารผ่าน LINE Official (@bangkokinsurance) และแอปพลิเคชัน BKIiCare ได้สะดวกรวดเร็ว
ตารางสรุปความคุ้มครอง แผนประกันภัยรักษ์บ้าน (Rak Baan)
| หมวดหมู่ความคุ้มครอง | รายละเอียดและวงเงินคุ้มครอง |
|---|---|
| ภัยมาตรฐาน (ไฟไหม้, ฟ้าผ่า, ระเบิด, ยานพาหนะ, น้ำ) | ชดใช้ตามความเสียหายจริง สูงสุดไม่เกินจำนวนเงินเอาประกันภัย |
| ภัยธรรมชาติพื้นฐาน (ลมพายุ, น้ำท่วม, ลูกเห็บ, แผ่นดินไหว) | ชดใช้ตามจริง รวมกันไม่เกิน 20,000 บาท/ปี (มีแผนขยายความคุ้มครองเพิ่มเติมได้สูงสุด 30% ของทุนประกัน) |
| ความเสียหายต่อเครื่องใช้ไฟฟ้า | คุ้มครองไฟฟ้าลัดวงจร สูงสุด 20,000 บาท หรือ 5% ของทุนประกันภัยรวม |
| ค่าเช่าที่พักอาศัยชั่วคราว | กรณีบ้านเสียหายจนอยู่อาศัยไม่ได้ ชดเชยวันละ 1,000 บาท (สูงสุด 30,000 – 120,000 บาท ตามระดับความเสียหาย) |
| ค่าซ่อมแซมอาคารจากการโจรกรรม | ชดเชยค่าเสียหายตัวอาคารจากการงัดแงะ สูงสุด 50,000 บาท |
| การเคลมสินไหมเร่งด่วน | มีระบบชดใช้ค่าสินไหมทดแทนบางส่วนแบบเร่งด่วน เพื่อนำไปบรรเทาความเดือดร้อนเบื้องต้น |
เทียบความเหมาะสม: บ้านเดี่ยว vs คอนโดมิเนียม เลือกแบบไหนดี?
หลายคนเข้าใจผิดว่านิติบุคคลคอนโดทำประกันไว้แล้ว ห้องเราไม่ต้องทำก็ได้ แต่ความจริงแล้ว ประกันของโครงการจะคุ้มครองเฉพาะโครงสร้างอาคารและพื้นที่ส่วนกลางเท่านั้น ไม่ครอบคลุมพื้นลามิเนต บิวท์อิน หรือเฟอร์นิเจอร์ราคาแพงภายในห้องของคุณ
- สำหรับเจ้าของบ้านเดี่ยว / ทาวน์โฮม: แนะนำให้เลือก ประกันภัยรักษ์บ้าน โดยกำหนดทุนประกันตัวอาคาร (ไม่รวมฐานรากและที่ดิน) ประมาณ 8,000 – 12,000 บาท/ตร.ม. และบวกเพิ่มมูลค่าทรัพย์สินภายใน 30-50% เพื่อให้ครอบคลุมรอบด้าน
- สำหรับเจ้าของห้องชุดคอนโด: แนะนำให้เลือก ประกันภัยทรัพย์สินภายในคอนโด โดยเน้นวงเงินความคุ้มครองความรับผิดต่อบุคคลภายนอก เพื่อป้องกันความเสี่ยงกรณีระบบท่อน้ำในห้องรั่วซึมไปสร้างความเสียหายให้ห้องข้างเคียงหรือห้องด้านล่าง
ขั้นตอนการแจ้งเคลมประกันกับ Bangkok Insurance
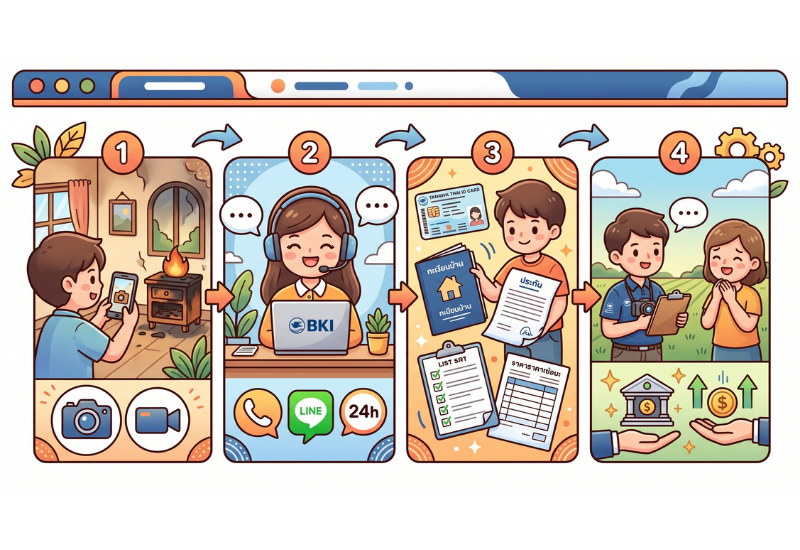
เมื่อเกิดเหตุไม่คาดฝัน สามารถดำเนินการแจ้งเคลมสินไหมได้ตามขั้นตอนดังนี้:
- บันทึกหลักฐานทันที: ถ่ายภาพนิ่งและคลิปวิดีโอจุดเกิดเหตุและทรัพย์สินที่เสียหายอย่างชัดเจนก่อนเคลื่อนย้าย
- แจ้งเหตุผ่านช่องทาง BKI: ติดต่อสายด่วนโทร 1620 หรือแจ้งผ่าน LINE @bangkokinsurance ตลอด 24 ชั่วโมง
- เตรียมเอกสารสำคัญ: บัตรประชาชนผู้เอาประกัน, ทะเบียนบ้าน, สำเนากรมธรรม์, รายการทรัพย์สินที่เสียหาย และใบเสนอราคาค่าซ่อมแซม
- เจ้าหน้าที่สำรวจภัยเข้าตรวจสอบ: เจ้าหน้าที่จะประเมินค่าสินไหมและโอนเงินชดเชยตามเงื่อนไขกรมธรรม์
คำถามที่พบบ่อย (FAQ)
- Q: บ้านติดจำนองกับธนาคารอยู่ สามารถเปลี่ยนมาใช้ประกันของกรุงเทพประกันภัยได้ไหม?
A: ทำได้แน่นอน เมื่อครบกำหนดรอบต่ออายุประกันอัคคีภัยเดิม (มักจะทุก 1 ปี หรือ 3 ปี) คุณมีสิทธิ์เลือกบริษัทประกันภัยเองได้ โดยระบุชื่อธนาคารผู้ให้กู้เป็น “ผู้รับผลประโยชน์” ตามยอดหนี้คงเหลือ - Q: ประกันอัคคีภัยทั่วไปคุ้มครองน้ำท่วมหรือไม่?
A: ประกันอัคคีภัยภาคบังคับทั่วไปมักให้ความคุ้มครองน้ำท่วมจำกัดเพียง 20,000 บาท แต่สำหรับแผนขยายความคุ้มครองของกรุงเทพประกันภัย สามารถเลือกซื้อความคุ้มครองภัยธรรมชาติและน้ำท่วมเพิ่มเติมตามสัดส่วนทุนประกันได้ - Q: ค่าเบี้ยประกันภัยเริ่มต้นประมาณเท่าไหร่?
A: สำหรับประกันภัยที่อยู่อาศัยของกรุงเทพประกันภัย มีแผนเริ่มต้นเพียงหลักร้อยบาทต่อปี (ขึ้นอยู่กับประเภทสิ่งปลูกสร้าง พื้นที่ใช้สอย และทุนประกันที่เลือก)
สรุปภาพรวม: ประกันอัคคีภัย Bangkok Insurance ดีไหม?
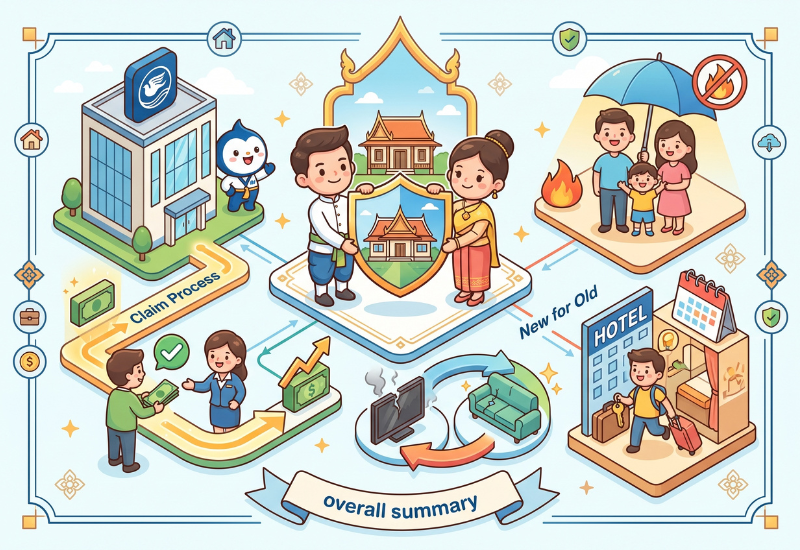
หากคุณกำลังมองหาประกันอัคคีภัยที่อยู่อาศัยที่ให้ความมั่นใจเรื่องการจ่ายสินไหมจริง เคลมง่าย ไม่จุกจิก และมีความคุ้มครองที่เกินกว่ามาตรฐานทั่วไป เช่น ค่าชดเชยที่พักชั่วคราวและการคุ้มครองแบบของใหม่ กรุงเทพประกันภัย (BKI) คือตัวเลือกอันดับต้นๆ ของไทยที่คุ้มค่าแก่การลงทุนเพื่อปกป้องทรัพย์สินชิ้นใหญ่ของคุณ
บทความที่เกี่ยวข้อง

5 ไฟไลฟ์สดที่ต้องเตรียมไว้เมื่อถ่ายไลฟ์สดต้องมีติดบ้านไว้เลยจ้าแม่
เปรียบเทียบประกันอัคคีภัย 4 บริษัทยอดนิยมในไทย เลือกที่ไหนดีที่สุดสำหรับบ้านและธุรกิจ

7 ภาพยนตร์สุดฮิตในยุค’90 ที่น่าจดจำ

แนะนำร้านอาหารใช้เราเที่ยวด้วยกันได้ในจังหวัดอุดรธานี

แนะนำ 10 ร้านทำเล็บ ในกรุงเทพ ราคาไม่แพง มีบริการดีและสวยถูกใจ
รีวิวประกันเดินทางต่างประเทศ Tune Protect ดีไหม? เช็กแผนคุ้มครองสุดคุ้มก่อนออกเดินทาง!

ร้านอาหารแนะนำในจังหวัดกระบี่
รีวิวประกันเดินทางต่างประเทศ MSIG Travel Easy (Fullpack) ดีไหม? คุ้มครองอะไรบ้าง เช็คก่อนจอง!

กล้องติดมอเตอร์ไซค์ที่ดีที่สุด ในปี 2022 ที่ไม่ควรพลาด
