บัตรเครดิตบริษัทไหนตัดเบี้ยประกันชีวิตคุ้มที่สุด?
บัตรเครดิตบริษัทไหนตัดเบี้ยประกันชีวิตคุ้มที่สุด? เปรียบเทียบ 4 ธนาคาร เลือกแบบไหนได้สิทธิประโยชน์มากกว่า
การทำประกันชีวิตเป็นหนึ่งในวิธีวางแผนทางการเงินที่หลายคนให้ความสำคัญ เพราะนอกจากจะช่วยสร้างความมั่นคงให้กับตัวเองและครอบครัวแล้ว ประกันชีวิตบางประเภทยังสามารถนำเบี้ยประกันไปใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์ที่กรมสรรพากรกำหนดอีกด้วย อย่างไรก็ตาม เมื่อถึงกำหนดชำระเบี้ยประกันในแต่ละปี หลายคนอาจต้องเตรียมเงินก้อนค่อนข้างสูง โดยเฉพาะผู้ที่มีประกันชีวิตหลายกรมธรรม์ หรือเลือกทำประกันที่มีเบี้ยประกันหลักหมื่นไปจนถึงหลักแสนบาทต่อปี
หนึ่งในวิธีบริหารค่าใช้จ่ายที่น่าสนใจคือการใช้บัตรเครดิตชำระเบี้ยประกันชีวิตแทนการจ่ายด้วยเงินสด เพราะผู้ถือบัตรอาจได้รับสิทธิประโยชน์เพิ่มเติม เช่น คะแนนสะสม เครดิตเงินคืน ส่วนลด หรือโปรโมชันแบ่งชำระรายเดือน ซึ่งช่วยเพิ่มความคุ้มค่าให้กับเงินที่ต้องจ่ายอยู่แล้วได้
แต่คำถามที่หลายคนสงสัยคือ บัตรเครดิตบริษัทไหนตัดเบี้ยประกันชีวิตแล้วคุ้มที่สุด? ระหว่าง KTC, KBank, ttb และ UOB แต่ละแห่งมีจุดเด่นแตกต่างกันอย่างไร และควรเลือกบัตรแบบไหนให้เหมาะกับค่าเบี้ยประกันของตัวเอง บทความนี้จะพาไปเปรียบเทียบสิทธิประโยชน์และแนวทางเลือกใช้บัตรเครดิตทั้ง 4 แห่ง เพื่อช่วยให้ตัดสินใจได้ง่ายขึ้น
สารบัญ
- ทำไมการจ่ายเบี้ยประกันชีวิตผ่านบัตรเครดิตถึงน่าสนใจ?
- เปรียบเทียบบัตรเครดิต 4 บริษัท จ่ายเบี้ยประกันชีวิตที่ไหนคุ้ม?
- 1. บัตรเครดิต KTC
- 2. บัตรเครดิต KBank (ธนาคารกสิกรไทย)
- 3. บัตรเครดิต ttb
- 4. บัตรเครดิต UOB
- เลือกบัตรเครดิตแบบไหนให้คุ้มกับค่าเบี้ยประกันของตัวเอง?
- ข้อควรรู้ก่อนใช้บัตรเครดิตตัดเบี้ยประกันชีวิต
- จ่ายเบี้ยประกันชีวิตผ่านบัตรเครดิต สามารถนำไปลดหย่อนภาษีได้หรือไม่?
- สรุป บัตรเครดิตบริษัทไหนตัดเบี้ยประกันชีวิตคุ้มที่สุด?
ทำไมการจ่ายเบี้ยประกันชีวิตผ่านบัตรเครดิตถึงน่าสนใจ?
โดยปกติแล้วเบี้ยประกันชีวิตเป็นค่าใช้จ่ายที่ต้องชำระตามกำหนดของกรมธรรม์ ไม่ว่าจะเป็นการจ่ายรายปี ราย 6 เดือน หรือรายเดือน ผู้เอาประกันจึงต้องวางแผนเงินล่วงหน้าเพื่อให้สามารถชำระเบี้ยได้ตรงเวลา การเลือกใช้บัตรเครดิตเข้ามาช่วยบริหารค่าใช้จ่ายจึงเป็นอีกทางเลือกหนึ่งที่น่าสนใจ โดยเฉพาะคนที่มีรายได้ประจำและสามารถบริหารรอบบิลได้ดี
1. ได้รับคะแนนสะสมจากยอดใช้จ่าย
บัตรเครดิตบางประเภทให้คะแนนสะสมเมื่อมีการใช้จ่ายผ่านบัตร ซึ่งรายการชำระเบี้ยประกันอาจได้รับคะแนนตามเงื่อนไขของบัตรและประเภทรายการที่ธนาคารกำหนด คะแนนที่สะสมไว้สามารถนำไปแลกเป็นเครดิตเงินคืน ส่วนลด ของรางวัล หรือสิทธิประโยชน์อื่น ๆ ได้ ทำให้การจ่ายเบี้ยประกันไม่ได้เป็นเพียงค่าใช้จ่ายที่จ่ายแล้วจบไป แต่ยังสามารถต่อยอดเป็นสิทธิประโยชน์เพิ่มเติมได้ด้วย
2. รับเครดิตเงินคืนจากโปรโมชัน
ในบางช่วงธนาคารและบริษัทประกันจะจัดแคมเปญร่วมกัน โดยมอบเครดิตเงินคืนให้กับผู้ถือบัตรที่ชำระเบี้ยประกันตามยอดที่กำหนด เช่น ชำระครบตามเงื่อนไข รับเครดิตเงินคืนเป็นเปอร์เซ็นต์ของยอดใช้จ่าย หรือได้รับเงินคืนตามระดับยอดชำระ ยิ่งมีเบี้ยประกันสูงก็อาจได้รับสิทธิประโยชน์มากขึ้น ทั้งนี้ต้องตรวจสอบเพดานเงินคืนและเงื่อนไขการลงทะเบียนก่อนใช้จ่าย
3. ช่วยแบ่งเบาภาระค่าใช้จ่ายก้อนใหญ่
เบี้ยประกันชีวิตบางกรมธรรม์มีมูลค่าสูง การชำระเงินเต็มจำนวนในครั้งเดียวอาจทำให้เงินสดสำรองลดลง การเลือกโปรโมชันแบ่งชำระรายเดือนจึงเป็นอีกทางเลือกที่ช่วยกระจายภาระค่าใช้จ่ายได้ โดยเฉพาะโปรโมชันดอกเบี้ย 0% ที่ร่วมรายการ อย่างไรก็ตาม ควรตรวจสอบก่อนว่าการแบ่งชำระนั้นเป็นดอกเบี้ย 0% จริงหรือมีค่าธรรมเนียมเพิ่มเติม
4. จัดการค่าใช้จ่ายได้ง่ายขึ้น
การชำระผ่านบัตรเครดิตทำให้สามารถตรวจสอบยอดค่าเบี้ยประกันและประวัติการใช้จ่ายผ่านใบแจ้งยอดหรือแอปพลิเคชันของธนาคารได้สะดวก ช่วยให้ผู้ถือบัตรมองเห็นภาพรวมของค่าใช้จ่ายในแต่ละเดือน และนำไปใช้วางแผนงบประมาณประจำปีได้ง่ายขึ้น
เปรียบเทียบบัตรเครดิต 4 บริษัท จ่ายเบี้ยประกันชีวิตที่ไหนคุ้ม?
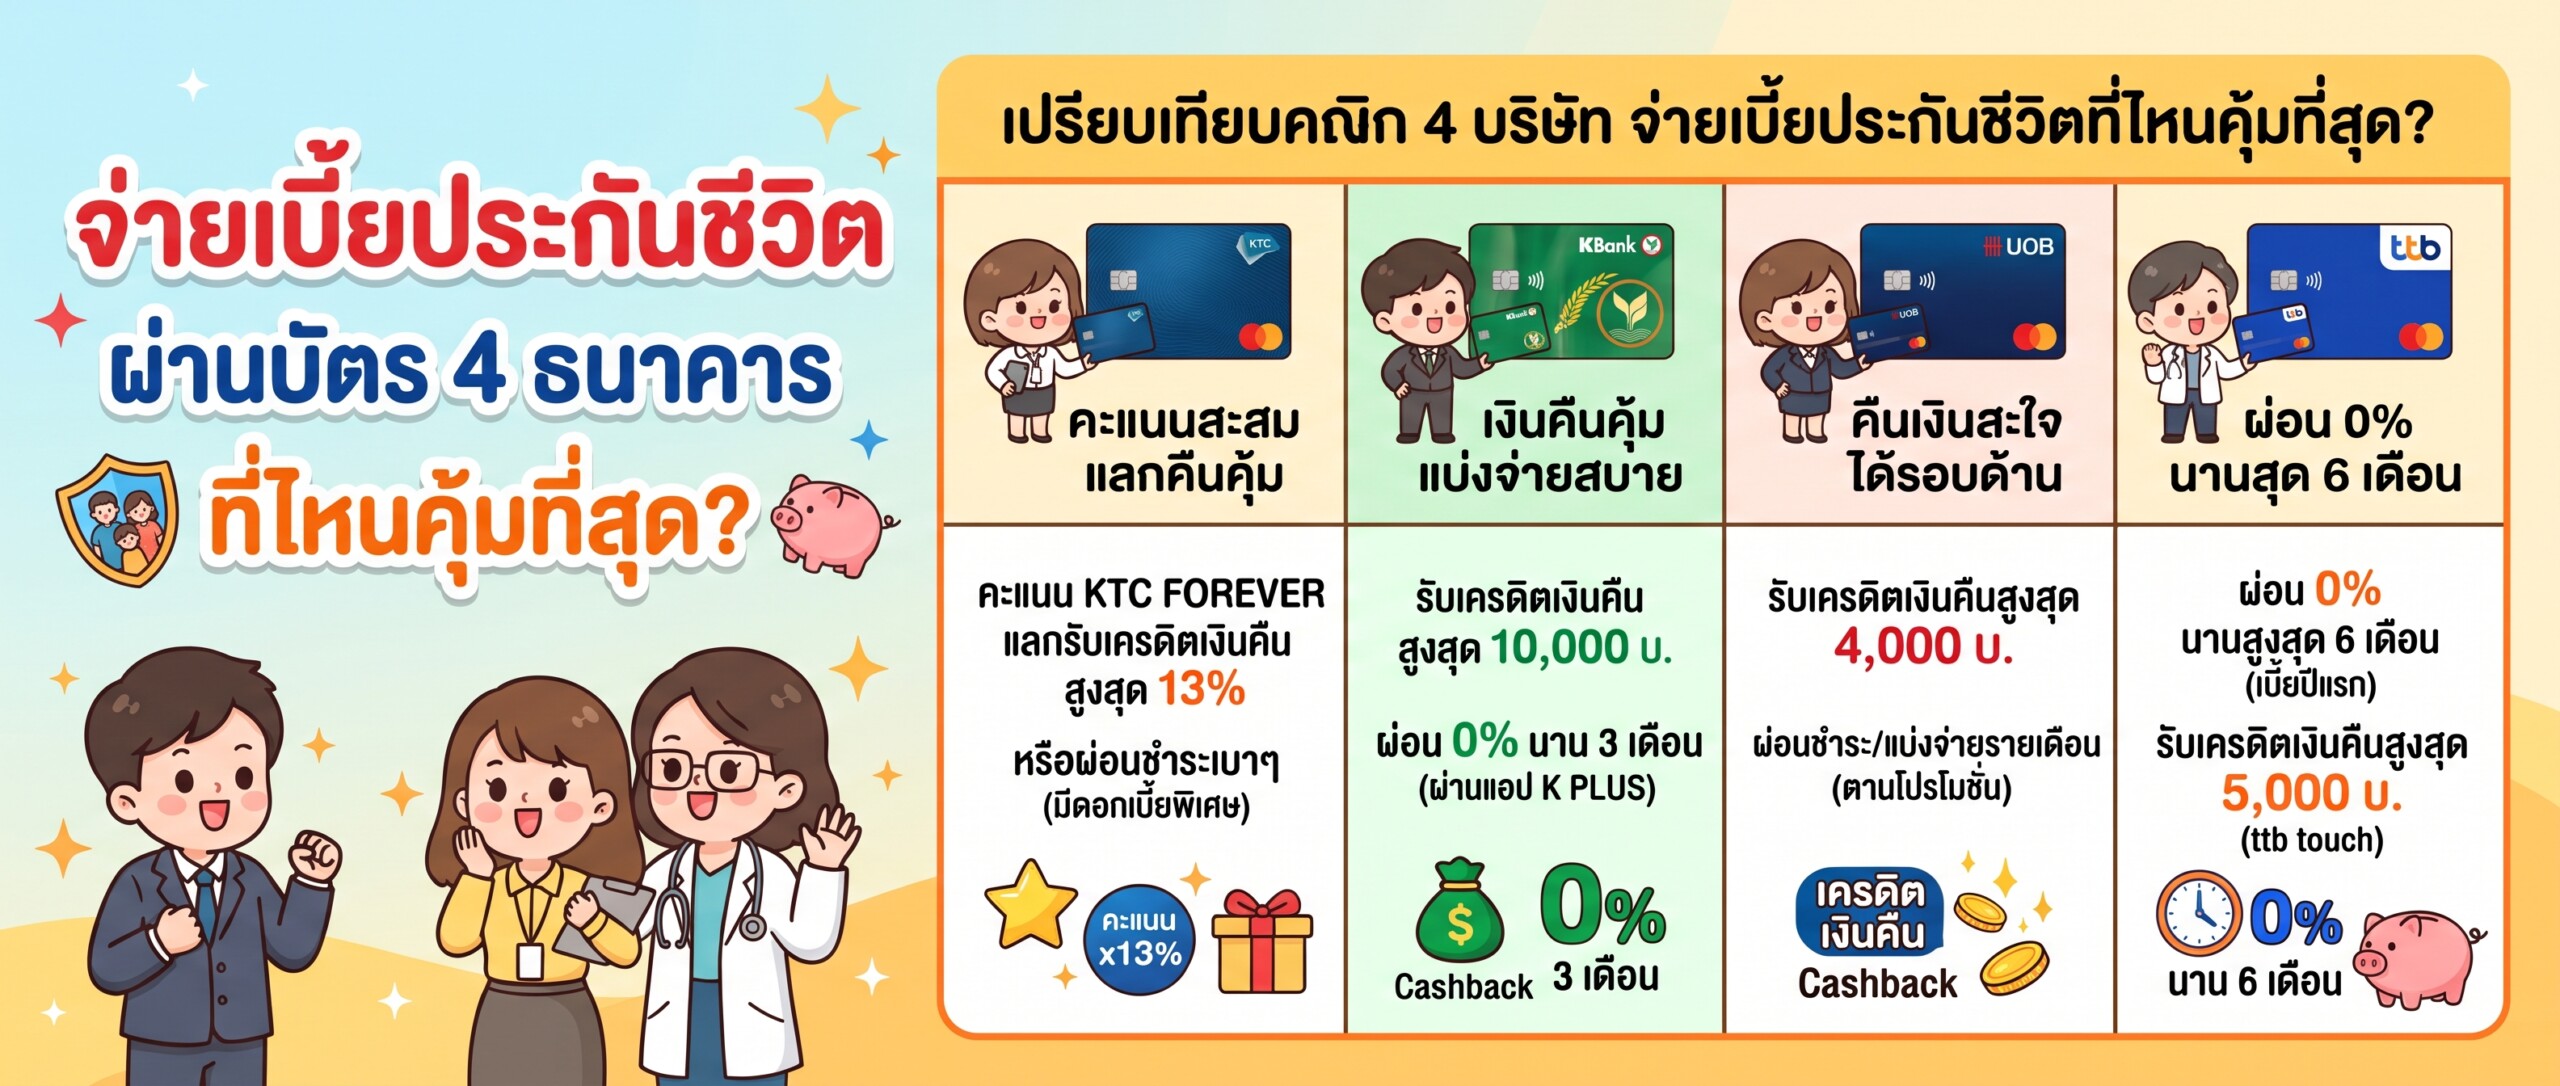
สำหรับผู้ที่กำลังมองหาบัตรเครดิตเพื่อใช้ชำระเบี้ยประกันชีวิต สามารถพิจารณาบัตรเครดิตจาก 4 บริษัท ได้แก่ KTC, KBank, ttb และ UOB ซึ่งแต่ละแห่งมีแนวทางให้สิทธิประโยชน์ที่แตกต่างกัน ทั้งคะแนนสะสม โปรโมชันเครดิตเงินคืน และการแบ่งชำระค่าเบี้ยประกัน
สิ่งสำคัญคือไม่มีบัตรเครดิตใบไหนที่คุ้มค่าที่สุดสำหรับทุกคน เพราะความคุ้มค่าขึ้นอยู่กับบริษัทประกันที่ใช้บริการ จำนวนเบี้ยประกัน ประเภทบัตรเครดิต และโปรโมชันที่เปิดให้ลงทะเบียนในช่วงเวลาที่ต้องชำระเงิน
1. บัตรเครดิต KTC
จุดเด่น: คะแนน KTC FOREVER และโปรโมชันแบ่งชำระเบี้ยประกัน
บัตรเครดิต KTC เป็นหนึ่งในตัวเลือกที่น่าสนใจสำหรับผู้ที่ต้องการใช้บัตรเครดิตชำระเบี้ยประกันชีวิต โดยมีจุดเด่นในเรื่องคะแนนสะสม KTC FOREVER และโปรโมชันที่ออกแบบมาเพื่อรองรับค่าใช้จ่ายด้านประกันภัยโดยเฉพาะ เหมาะกับผู้ที่ต้องการสะสมคะแนนจากการใช้จ่ายและนำคะแนนไปแลกสิทธิประโยชน์เพิ่มเติม
สำหรับผู้ถือบัตร KTC สามารถตรวจสอบโปรโมชันที่เกี่ยวข้องกับการชำระเบี้ยประกันชีวิตจากบริษัทประกันที่เข้าร่วมรายการได้ ไม่ว่าจะเป็นประกันปีแรกหรือเบี้ยประกันปีต่ออายุ โดยบางแคมเปญมีการมอบเครดิตเงินคืนตามยอดชำระ และบางรายการเปิดโอกาสให้ใช้คะแนนสะสมเพื่อรับสิทธิประโยชน์เพิ่มเติม
สิทธิประโยชน์ที่น่าสนใจ
- คะแนนสะสม KTC FOREVER: ใช้คะแนนสะสมแลกเป็นสิทธิประโยชน์ตามรายการที่กำหนด รวมถึงสิทธิประโยชน์ที่เกี่ยวข้องกับค่าเบี้ยประกันในบางแคมเปญ
- เครดิตเงินคืน: มีโปรโมชันร่วมกับบริษัทประกันบางแห่ง เช่น การชำระเบี้ยประกันชีวิตกับบริษัทประกันที่ร่วมรายการเพื่อรับเครดิตเงินคืนตามยอดใช้จ่าย
- แบ่งชำระค่าเบี้ยประกัน: มีทางเลือกในการเปลี่ยนยอดชำระเต็มจำนวนเป็นยอดผ่อนชำระตามเงื่อนไขของรายการส่งเสริมการขาย
- รองรับเบี้ยประกันปีแรกและปีต่ออายุ: โปรโมชันบางรายการครอบคลุมทั้งกรมธรรม์ใหม่และกรมธรรม์เดิม
ตัวอย่างสิทธิประโยชน์จาก KTC
ตัวอย่างเช่น โปรโมชันสำหรับการชำระเบี้ยประกันชีวิตของกรุงเทพประกันชีวิตในช่วงวันที่ 1 กรกฎาคม – 31 ธันวาคม 2569 มีสิทธิประโยชน์เครดิตเงินคืนสูงสุด 1% ตามยอดชำระและเงื่อนไขที่กำหนด นอกจากนี้ยังมีรายการส่งเสริมการขายสำหรับประกันของบริษัทอื่น เช่น ไทยประกันชีวิต ซึ่งมีเครดิตเงินคืนตามระดับยอดชำระ
อีกหนึ่งจุดที่น่าสนใจคือโปรแกรมแบ่งชำระเบี้ยประกันผ่าน KTC โดยผู้ถือบัตรที่เข้าเงื่อนไขสามารถใช้คะแนน KTC FOREVER เพื่อรับสิทธิ์แบ่งชำระดอกเบี้ย 0% ตามระยะเวลาที่กำหนด ได้แก่ ใช้คะแนน 20% ของยอดรายการเพื่อแบ่งชำระ 3 เดือน ใช้คะแนน 40% เพื่อแบ่งชำระ 6 เดือน หรือใช้คะแนน 60% เพื่อแบ่งชำระ 10 เดือน ทั้งนี้ต้องเป็นไปตามเงื่อนไขของโปรโมชันและการติดต่อขอใช้สิทธิ์
2. บัตรเครดิต KBank (ธนาคารกสิกรไทย)
จุดเด่น: คะแนน K Point และเครดิตเงินคืนจากบริษัทประกันที่ร่วมรายการ
บัตรเครดิตกสิกรไทย หรือ KBank เป็นอีกหนึ่งตัวเลือกสำหรับผู้ที่ต้องการชำระเบี้ยประกันชีวิตผ่านบัตรเครดิต โดยมีจุดเด่นในเรื่องคะแนนสะสม K Point และแคมเปญส่งเสริมการขายที่ร่วมกับบริษัทประกันหลายแห่ง ผู้ถือบัตรสามารถเลือกใช้จ่ายเพื่อรับคะแนนสะสมตามเงื่อนไขของบัตร และติดตามโปรโมชันเครดิตเงินคืนที่ธนาคารจัดขึ้นเป็นระยะ
จุดที่น่าสนใจของ KBank คือการมีแคมเปญร่วมกับบริษัทประกันชีวิตหลายแห่ง ทำให้ผู้ถือบัตรมีทางเลือกในการใช้สิทธิประโยชน์มากขึ้น ไม่ได้จำกัดอยู่เฉพาะบริษัทประกันรายใดรายหนึ่ง โดยบริษัทที่มีการระบุในรายการส่งเสริมการขาย ได้แก่ AIA, FWD, Allianz Ayudhya, กรุงไทย-แอกซ่า, ไทยประกันชีวิต และ Prudential ทั้งนี้บริษัทและประเภทกรมธรรม์ที่เข้าร่วมอาจแตกต่างกันไปตามแต่ละแคมเปญ
สิทธิประโยชน์ที่น่าสนใจ
- K Point: คะแนนสะสมจากการใช้จ่ายผ่านบัตรเครดิต สามารถนำไปแลกสิทธิประโยชน์ต่าง ๆ ตามเงื่อนไขของธนาคาร
- เครดิตเงินคืน: มีแคมเปญสำหรับการชำระเบี้ยประกันกับบริษัทประกันที่ร่วมรายการ โดยกำหนดยอดใช้จ่ายขั้นต่ำและอัตราเงินคืนตามขั้น
- สิทธิประโยชน์จากการใช้คะแนน: สามารถนำคะแนนสะสมไปแลกเครดิตเงินคืนหรือใช้ตามรายการที่ธนาคารกำหนด
- ตัวเลือกบัตรหลากหลาย: มีบัตรเครดิตหลายระดับให้เลือกตามไลฟ์สไตล์และรูปแบบการใช้จ่าย
ตัวอย่างสิทธิประโยชน์จาก KBank
สำหรับตัวอย่างแคมเปญในปี 2569 ธนาคารกสิกรไทยมีรายการส่งเสริมการขายที่ให้เครดิตเงินคืนเมื่อชำระเบี้ยประกันกับบริษัทประกันที่ร่วมรายการ โดยยอดชำระตั้งแต่ 10,000 บาทขึ้นไปจะได้รับเครดิตเงินคืนตามระดับยอดใช้จ่าย เช่น ยอด 10,000 – 29,999 บาท รับเครดิตเงินคืน 60 บาท และยอด 100,000 – 499,999 บาท รับเครดิตเงินคืน 750 บาท ตามเงื่อนไขของแคมเปญ
นอกจากเครดิตเงินคืนแล้ว ผู้ถือบัตรยังสามารถได้รับ K Point จากยอดใช้จ่ายที่เข้าเงื่อนไข โดยคะแนนดังกล่าวสามารถนำไปใช้แลกสิทธิประโยชน์เพิ่มเติมได้อีกด้วย ทำให้การชำระเบี้ยประกันมีโอกาสได้รับประโยชน์มากกว่าหนึ่งรูปแบบ
อย่างไรก็ตาม ผู้ถือบัตรต้องตรวจสอบเงื่อนไขการลงทะเบียนและประเภทเบี้ยประกันให้ละเอียด เนื่องจากบางรายการกำหนดให้ชำระเต็มจำนวน และอาจไม่รวมการแบ่งชำระรายเดือนหรือประกันชีวิตควบการลงทุน (Unit Linked)
เหมาะกับผู้ที่ต้องการสะสม K Point จากการจ่ายเบี้ยประกัน มีกรมธรรม์กับบริษัทประกันที่เข้าร่วมแคมเปญ และต้องการใช้ประโยชน์จากเครดิตเงินคืนร่วมกับคะแนนสะสม
ตรวจสอบบัตรและสมัคร: เว็บไซต์ธนาคารกสิกรไทย
3. บัตรเครดิต ttb
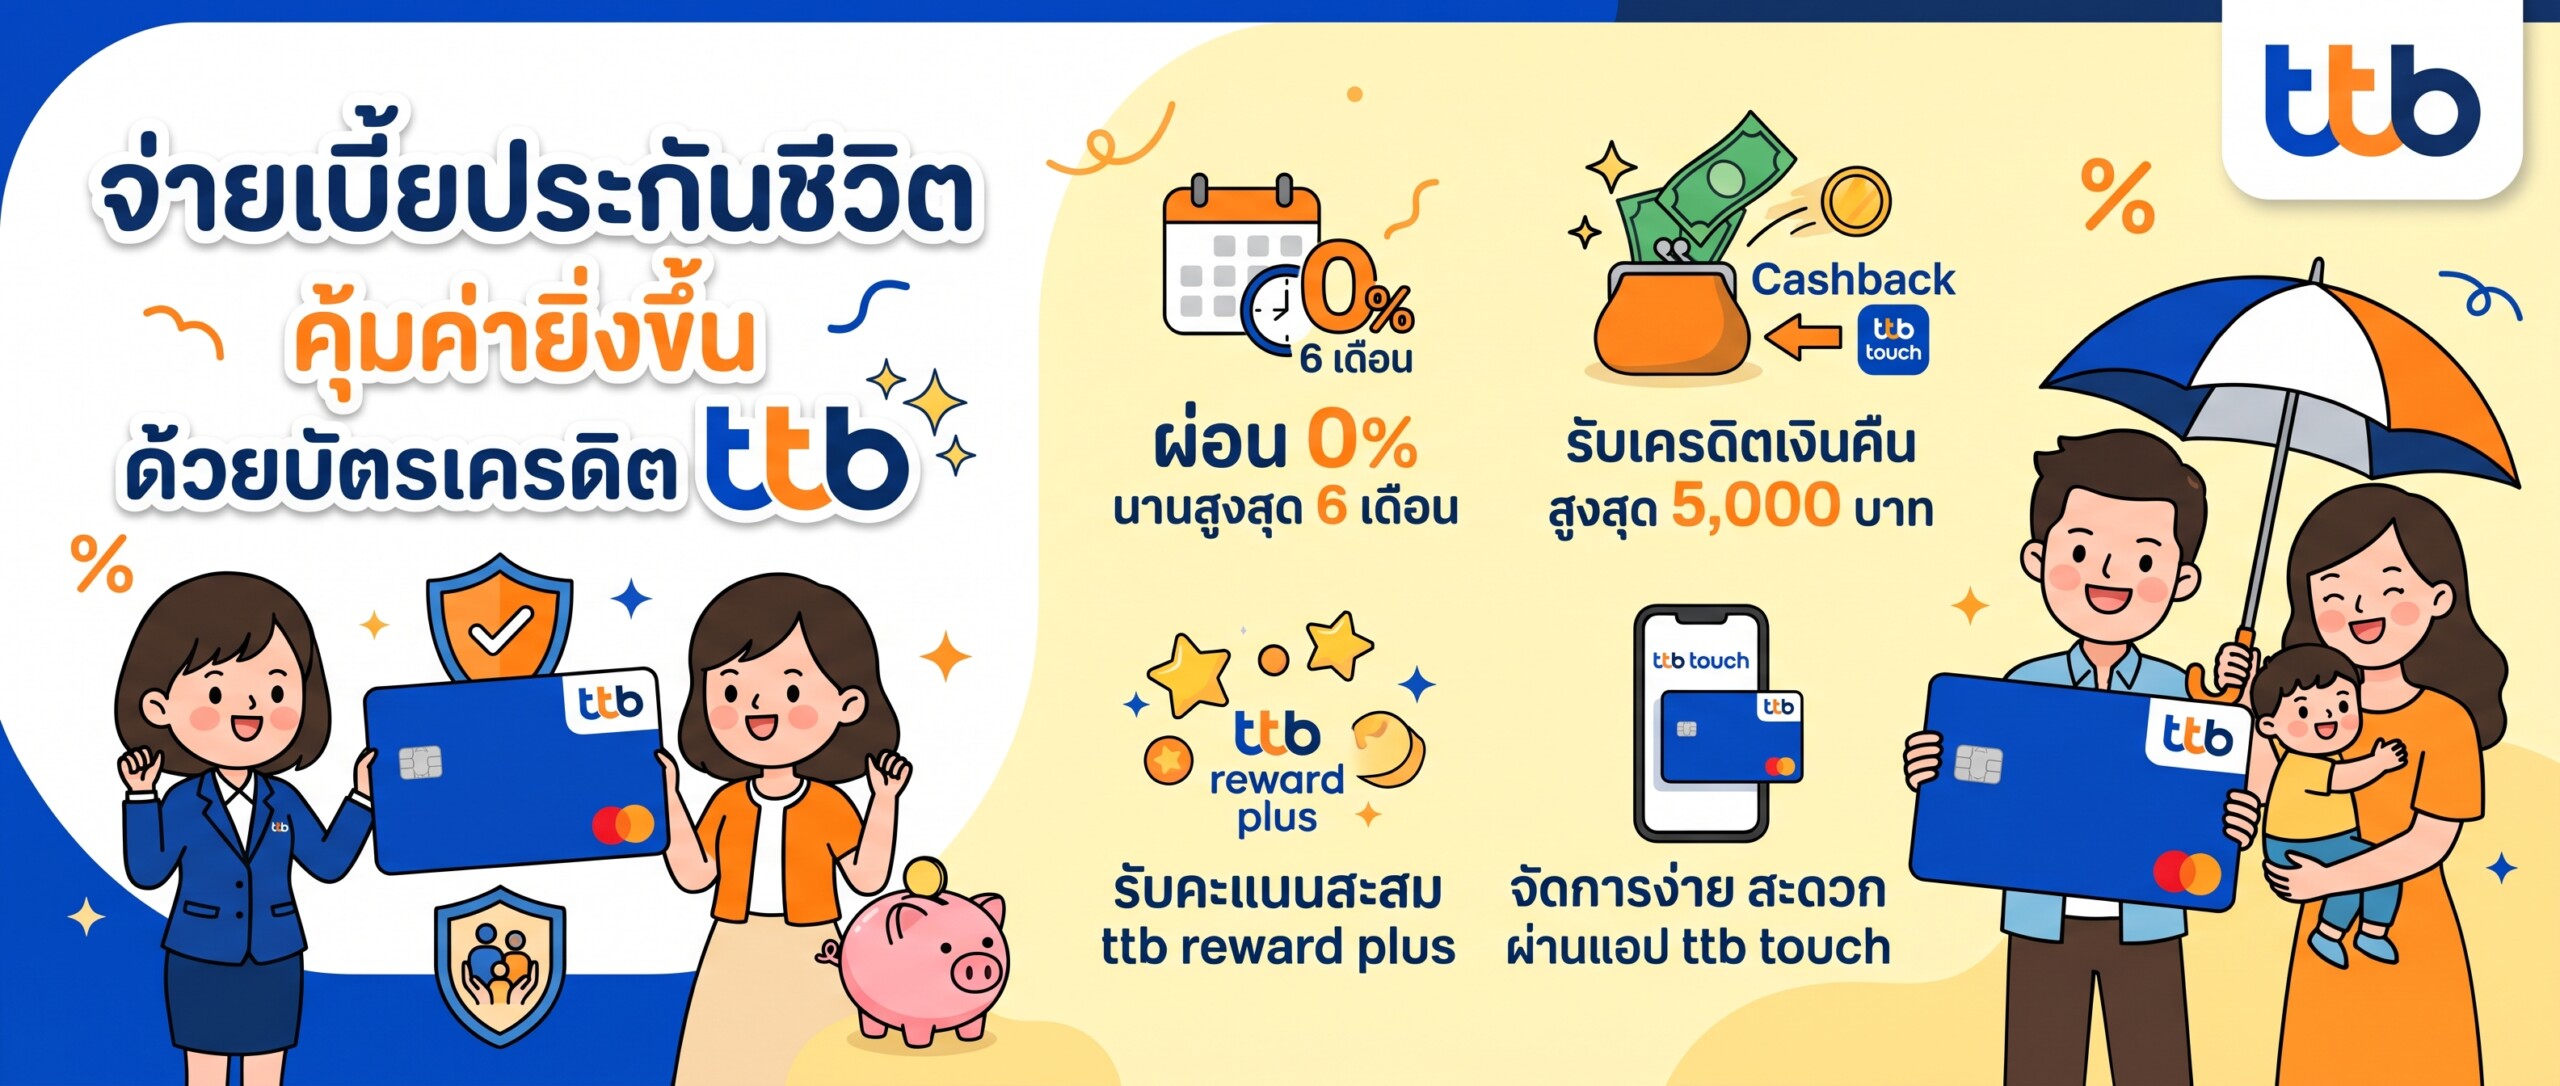
จุดเด่น: การบริหารค่าใช้จ่ายและโปรแกรมแบ่งชำระ
บัตรเครดิต ttb เป็นอีกหนึ่งทางเลือกสำหรับผู้ที่ต้องการบริหารค่าใช้จ่ายเกี่ยวกับประกันผ่านบัตรเครดิต โดยจุดเด่นอยู่ที่รูปแบบสิทธิประโยชน์และโปรแกรมแบ่งชำระที่สามารถช่วยกระจายภาระค่าใช้จ่ายได้ตามเงื่อนไขของธนาคาร
สำหรับผู้ที่มีค่าเบี้ยประกันชีวิตจำนวนมาก การเลือกแบ่งชำระเป็นรายเดือนอาจช่วยให้บริหารเงินสดได้ง่ายขึ้น โดยไม่จำเป็นต้องนำเงินก้อนใหญ่ออกจากบัญชีในครั้งเดียว อย่างไรก็ตาม ต้องตรวจสอบก่อนว่าบริษัทประกันและประเภทกรมธรรม์ที่ต้องการชำระรองรับการแบ่งชำระผ่านบัตรเครดิตหรือไม่
สิทธิประโยชน์ที่น่าสนใจ
- โปรแกรมแบ่งชำระ: สามารถตรวจสอบบริการแบ่งชำระผ่านบัตรเครดิตหรือโปรแกรม ttb so goood ตามประเภทรายการและเงื่อนไขที่กำหนด
- เครดิตเงินคืน: มีแคมเปญร่วมกับบริษัทประกันบางแห่ง โดยกำหนดยอดชำระและจำนวนเงินคืนตามขั้น
- บริหารค่าใช้จ่ายผ่านแอป: สามารถตรวจสอบรายการใช้จ่ายและบริหารยอดชำระผ่านแอปพลิเคชันของธนาคาร
- ทางเลือกในการชำระเงิน: เหมาะกับผู้ที่ต้องการเปรียบเทียบการจ่ายเต็มจำนวนกับการแบ่งชำระตามความสามารถในการบริหารเงิน
ตัวอย่างสิทธิประโยชน์จาก ttb
ในปี 2569 ttb มีโปรโมชันแบ่งชำระค่าเบี้ยประกันภัยดอกเบี้ย 0% Pay Plan นานสูงสุด 10 เดือน สำหรับบริษัทประกันภัยและโบรกเกอร์ที่ร่วมรายการ เช่น กรุงเทพประกันภัย ทิพยประกันภัย ซิลค์สแปน TQM และบริษัทอื่น ๆ ตามที่ธนาคารกำหนด พร้อมเครดิตเงินคืนสูงสุด 17,600 บาทตลอดรายการตามเงื่อนไข
อย่างไรก็ตาม ต้องทำความเข้าใจว่าโปรโมชันดังกล่าวเป็นรายการประกันภัยที่ระบุบริษัทและผลิตภัณฑ์ที่เข้าร่วม ไม่ได้หมายความว่าเบี้ยประกันชีวิตทุกประเภทจะได้รับสิทธิ์เดียวกัน ผู้ที่ต้องการใช้บัตร ttb ชำระเบี้ยประกันชีวิตจึงควรตรวจสอบกับธนาคารและบริษัทประกันโดยตรงก่อนทำรายการ
นอกจากนี้ ผู้ถือบัตรควรตรวจสอบเงื่อนไขคะแนนสะสมและเครดิตเงินคืนของบัตรแต่ละประเภทด้วย เพราะรายการประกันอาจได้รับสิทธิประโยชน์แตกต่างจากการซื้อสินค้าและบริการทั่วไป
เหมาะกับผู้ที่ต้องการตัวเลือกในการบริหารค่าใช้จ่ายและแบ่งชำระเบี้ยประกัน โดยเฉพาะผู้ที่มีรายการประกันภัยซึ่งเข้าร่วมโปรโมชันของธนาคาร และต้องการลดภาระการจ่ายเงินก้อนในครั้งเดียว
ตรวจสอบบัตรและสมัคร: เว็บไซต์ธนาคาร ttb
4. บัตรเครดิต UOB
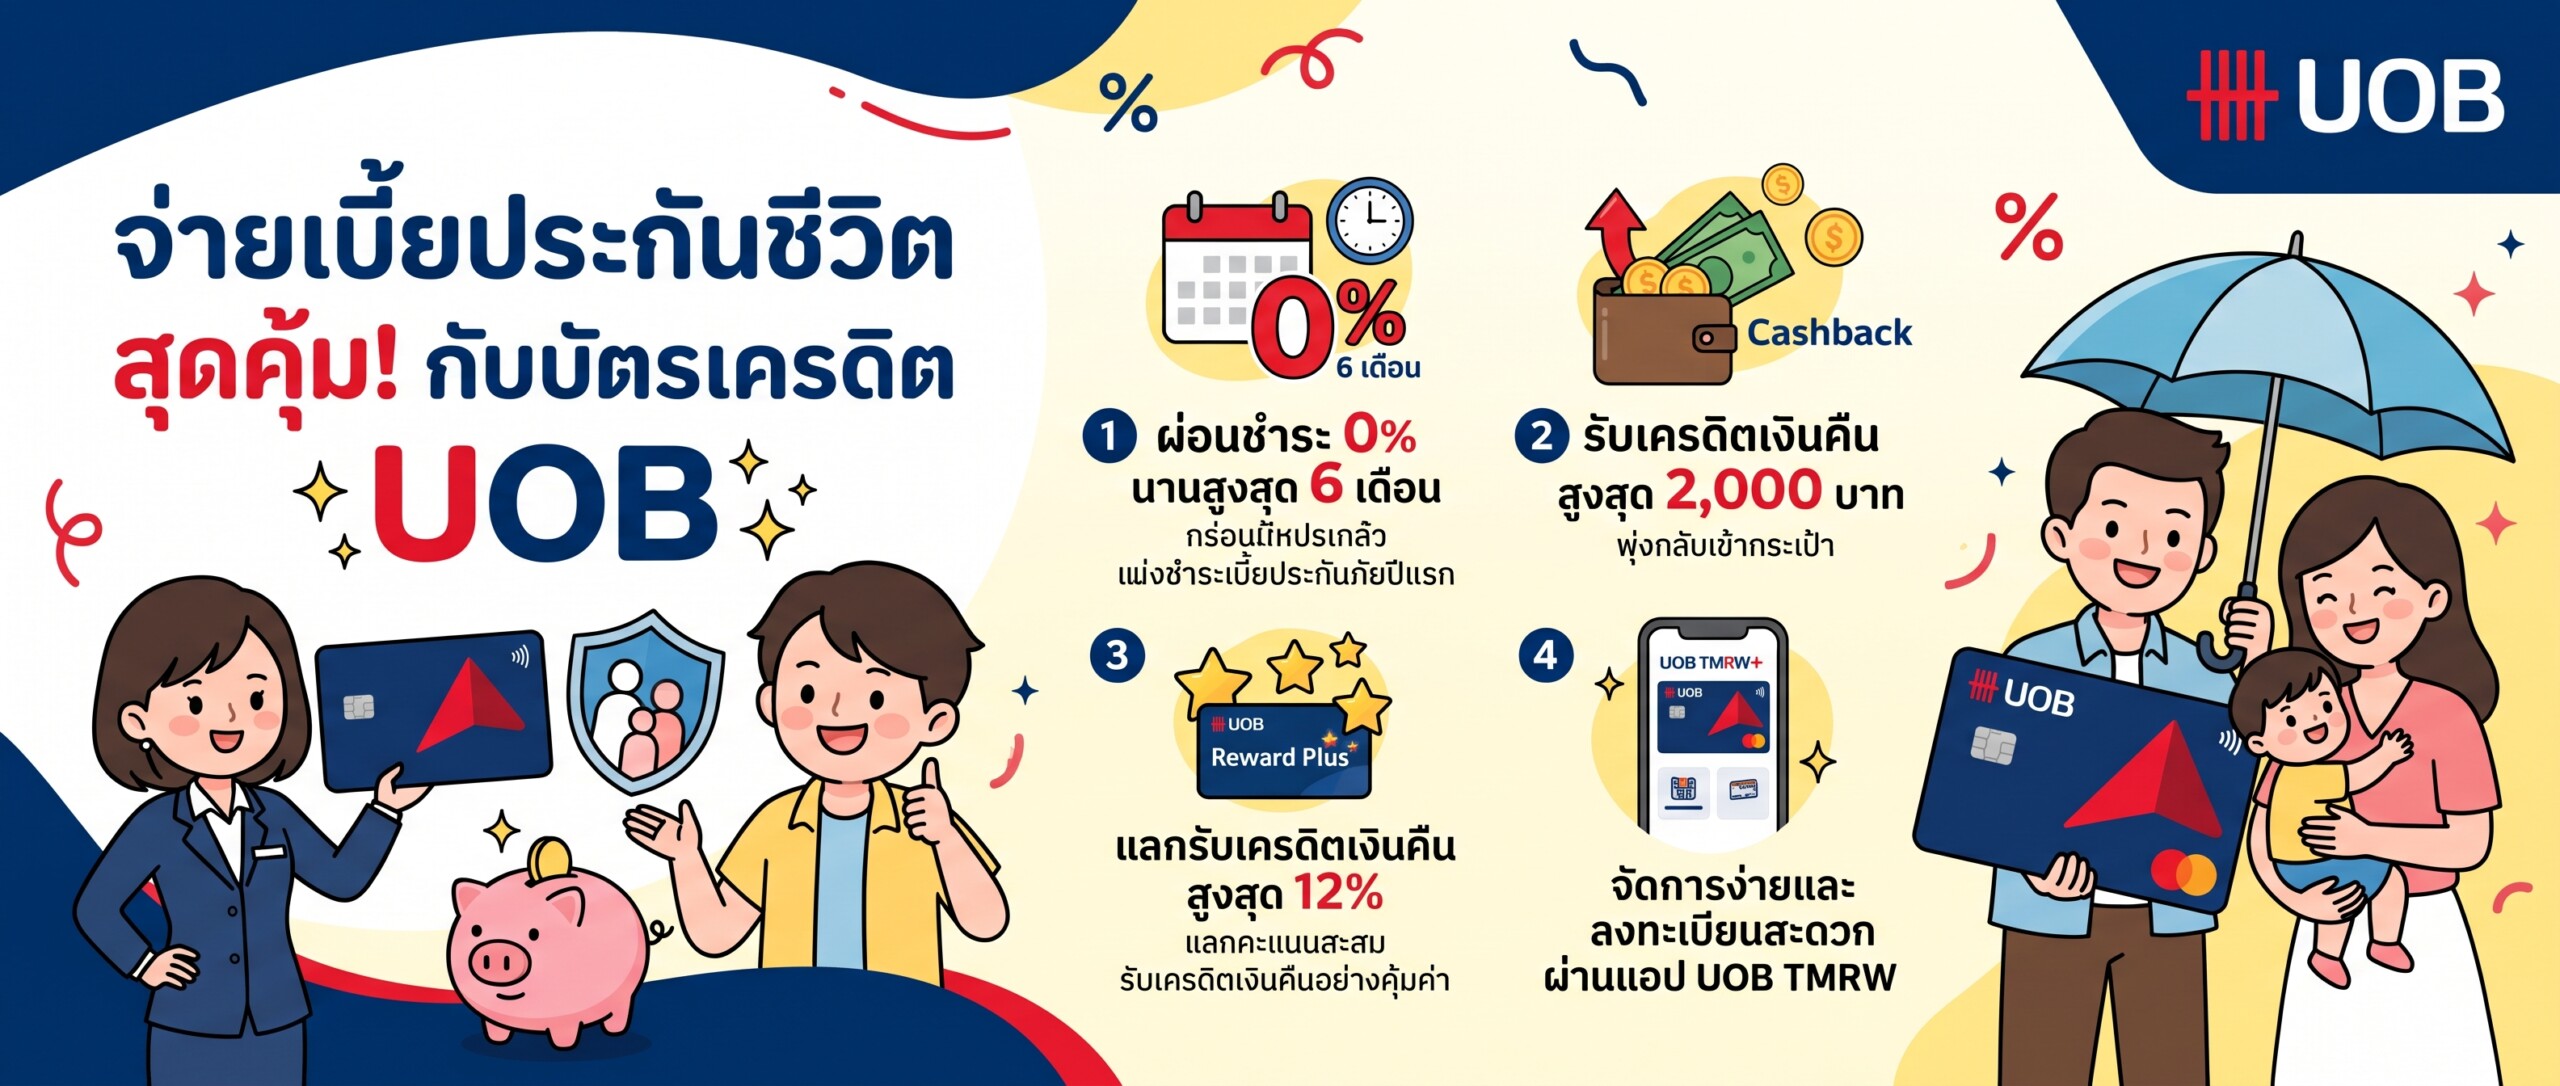
จุดเด่น: สิทธิประโยชน์ตามประเภทบัตรและโปรโมชันร่วมกับบริษัทประกัน
บัตรเครดิต UOB เป็นอีกหนึ่งตัวเลือกสำหรับผู้ที่ต้องการใช้บัตรเครดิตชำระค่าเบี้ยประกันชีวิต โดยผู้ถือบัตรสามารถตรวจสอบสิทธิประโยชน์จากบัตรแต่ละประเภท รวมถึงรายการส่งเสริมการขายที่ธนาคารจัดร่วมกับบริษัทประกันหรือผู้ให้บริการที่เกี่ยวข้อง
ความน่าสนใจของ UOB คือมีบัตรเครดิตหลายประเภทให้เลือกตามลักษณะการใช้จ่ายของแต่ละคน ผู้ที่มีค่าเบี้ยประกันสูงเป็นประจำสามารถพิจารณาบัตรที่เหมาะกับยอดใช้จ่ายและสิทธิประโยชน์ที่ต้องการ เช่น คะแนนสะสม เครดิตเงินคืน หรือโปรโมชันแบ่งชำระในกรณีที่รายการประกันนั้นเข้าร่วม
สิทธิประโยชน์ที่น่าสนใจ
- คะแนนสะสม: ตรวจสอบการได้รับคะแนนจากยอดชำระเบี้ยประกันตามเงื่อนไขของบัตรแต่ละประเภท
- โปรโมชันร่วมกับบริษัทประกัน: ติดตามแคมเปญที่ธนาคารจัดขึ้นเป็นระยะ เพื่อรับสิทธิประโยชน์เพิ่มเติมเมื่อชำระผ่านบัตร
- แบ่งชำระค่าใช้จ่าย: สามารถตรวจสอบรายการแบ่งชำระที่ร่วมรายการ รวมถึงระยะเวลาผ่อนและอัตราดอกเบี้ย
- สิทธิประโยชน์ตามระดับบัตร: มีบัตรหลายระดับที่ออกแบบมาให้เหมาะกับรูปแบบการใช้จ่ายที่แตกต่างกัน
การเลือกใช้ UOB เพื่อชำระเบี้ยประกัน
สำหรับผู้ที่สนใจใช้บัตรเครดิต UOB ชำระเบี้ยประกันชีวิต ควรเริ่มต้นจากการตรวจสอบว่าบริษัทประกันที่ทำกรมธรรม์อยู่รองรับการชำระด้วยบัตร UOB หรือไม่ รวมถึงตรวจสอบว่ารายการดังกล่าวได้รับคะแนนสะสมหรือสิทธิประโยชน์จากบัตรตามปกติหรือไม่ เพราะการชำระเบี้ยประกันบางประเภทอาจถูกยกเว้นจากการคำนวณคะแนนหรือโปรโมชันทั่วไป
นอกจากนี้ ควรติดตามโปรโมชันจาก UOB เป็นประจำ โดยเฉพาะในช่วงที่บริษัทประกันมีแคมเปญชำระเบี้ยประกันปีแรกหรือปีต่ออายุ เพราะอาจมีข้อเสนอพิเศษที่เหมาะกับยอดเบี้ยประกันของแต่ละคนมากกว่าการใช้สิทธิประโยชน์ทั่วไปของบัตร
ทั้งนี้ ไม่ควรสรุปว่าการใช้บัตร UOB ทุกประเภทจะได้รับเครดิตเงินคืนหรือผ่อนชำระ 0% สำหรับเบี้ยประกันชีวิตโดยอัตโนมัติ ต้องตรวจสอบผลิตภัณฑ์และรายการส่งเสริมการขายที่เปิดให้ใช้สิทธิ์ในช่วงเวลานั้นก่อนเสมอ
เหมาะกับผู้ที่ถือบัตรเครดิต UOB อยู่แล้ว ต้องการใช้สิทธิประโยชน์จากบัตรให้คุ้มค่า และสามารถติดตามโปรโมชันเฉพาะของธนาคารกับบริษัทประกันที่ตนเองใช้บริการได้
ตรวจสอบบัตรและสมัคร: เว็บไซต์ธนาคาร UOB
เลือกบัตรเครดิตแบบไหนให้คุ้มกับค่าเบี้ยประกันของตัวเอง?
แม้บัตรเครดิตทั้ง 4 บริษัทจะมีจุดเด่นแตกต่างกัน แต่การเลือกบัตรที่เหมาะสมไม่ควรพิจารณาเพียงเปอร์เซ็นต์เครดิตเงินคืนเท่านั้น เพราะบางบัตรให้คะแนนสะสมที่สามารถนำไปแลกสิทธิประโยชน์เพิ่มเติมได้ ขณะที่บางบัตรมีโปรโมชันแบ่งชำระที่ช่วยบริหารสภาพคล่องได้ดีกว่า
ดังนั้น ก่อนตัดสินใจควรพิจารณาจากลักษณะการใช้จ่ายและเป้าหมายทางการเงินของตัวเองเป็นหลัก
กรณีที่ 1 ต้องการเครดิตเงินคืนมากที่สุด
หากเป้าหมายหลักคือการได้รับเงินคืนจากค่าเบี้ยประกัน ควรเปรียบเทียบโปรโมชันของ KTC และ KBank เป็นพิเศษ เนื่องจากมีแคมเปญร่วมกับบริษัทประกันที่ให้เครดิตเงินคืนตามยอดชำระ ผู้ถือบัตรควรคำนวณเงินคืนจริงหลังหักข้อจำกัดต่าง ๆ เช่น ยอดใช้จ่ายขั้นต่ำ จำนวนเงินคืนสูงสุด และการลงทะเบียนรับสิทธิ์
กรณีที่ 2 ต้องการสะสมคะแนนเพื่อแลกสิทธิประโยชน์
สำหรับคนที่ชอบสะสมคะแนนจากการใช้จ่าย KTC และ KBank เป็นตัวเลือกที่ควรนำมาเปรียบเทียบ โดย KTC มีคะแนน KTC FOREVER ส่วน KBank มี K Point ซึ่งสามารถนำไปแลกสิทธิประโยชน์ตามเงื่อนไขของแต่ละระบบได้ แต่ต้องตรวจสอบก่อนว่าการจ่ายเบี้ยประกันประเภทที่ใช้อยู่ได้รับคะแนนหรือไม่
กรณีที่ 3 ต้องการแบ่งชำระเบี้ยประกัน
หากมีเบี้ยประกันก้อนใหญ่และไม่ต้องการจ่ายเงินทั้งหมดในครั้งเดียว ควรพิจารณาโปรแกรมแบ่งชำระของ KTC และ ttb รวมถึงโปรโมชันเฉพาะของ UOB และ KBank ในช่วงเวลาที่ต้องการชำระเงิน โดยต้องเปรียบเทียบทั้งจำนวนเดือน อัตราดอกเบี้ย และค่าธรรมเนียมที่อาจเกิดขึ้น
กรณีที่ 4 ต้องการใช้บัตรที่มีอยู่ให้เกิดประโยชน์สูงสุด
หากมีบัตรเครดิตของทั้ง 4 บริษัทอยู่แล้ว ไม่จำเป็นต้องสมัครบัตรใหม่ทันที ควรเริ่มจากการตรวจสอบสิทธิประโยชน์ของบัตรที่มีอยู่ก่อน เพราะการสมัครบัตรเพิ่มเติมอาจทำให้มีภาระค่าธรรมเนียมและต้องบริหารยอดชำระหลายบัญชี การเลือกใช้บัตรที่มีอยู่ให้เหมาะกับโปรโมชันอาจเป็นวิธีที่คุ้มค่ากว่า
ข้อควรรู้ก่อนใช้บัตรเครดิตตัดเบี้ยประกันชีวิต
ก่อนนำบัตรเครดิตไปใช้ชำระเบี้ยประกันชีวิต มีรายละเอียดสำคัญที่ควรตรวจสอบให้ครบถ้วน เพื่อป้องกันการพลาดสิทธิประโยชน์หรือเกิดปัญหาการชำระเงินในภายหลัง
1. ตรวจสอบว่าบริษัทประกันรับชำระผ่านบัตรเครดิตหรือไม่
ไม่ใช่ทุกบริษัทประกันหรือทุกช่องทางการขายที่จะรองรับการชำระเบี้ยผ่านบัตรเครดิต บางแห่งอาจรับเฉพาะบัตรของธนาคารที่ร่วมรายการ หรือกำหนดช่องทางชำระเงินเฉพาะ ดังนั้นควรสอบถามตัวแทนหรือบริษัทประกันก่อนดำเนินการ
2. ตรวจสอบว่ารายการได้รับคะแนนสะสมหรือไม่
การใช้บัตรเครดิตไม่ได้หมายความว่าจะได้รับคะแนนสะสมทุกครั้ง เนื่องจากรายการประกันบางประเภทอาจถูกยกเว้นจากการคำนวณคะแนน เช่น ประกันชีวิตควบการลงทุน หรือรายการที่เข้าข่ายตามเงื่อนไขเฉพาะของธนาคาร ควรตรวจสอบรายละเอียดก่อนชำระเงิน
3. อย่าลืมลงทะเบียนรับโปรโมชัน
แคมเปญเครดิตเงินคืนหลายรายการกำหนดให้ผู้ถือบัตรลงทะเบียนก่อนหรือภายในวันที่ทำรายการ หากชำระเงินไปแล้วโดยไม่ได้ลงทะเบียนตามกำหนด อาจไม่ได้รับสิทธิประโยชน์ตามที่คาดหวัง
4. ตรวจสอบเพดานเครดิตเงินคืน
โปรโมชันบางรายการกำหนดเครดิตเงินคืนสูงสุดต่อคน ต่อบัตร หรือตลอดระยะเวลาแคมเปญ แม้จะชำระเบี้ยประกันเป็นจำนวนมาก แต่ก็อาจได้รับเงินคืนไม่เกินวงเงินที่กำหนด
5. ระวังดอกเบี้ยจากการชำระไม่เต็มจำนวน
หากเลือกชำระเบี้ยประกันผ่านบัตรเครดิตแบบเต็มจำนวน ควรเตรียมเงินสำหรับชำระยอดบัตรให้ครบตามกำหนด เพื่อหลีกเลี่ยงดอกเบี้ยและค่าธรรมเนียมที่อาจสูงกว่ามูลค่าของเครดิตเงินคืนที่ได้รับ ส่วนการแบ่งชำระควรเลือกโปรแกรมที่เข้าใจเงื่อนไขอย่างชัดเจน โดยเฉพาะกรณีที่มีการคิดดอกเบี้ย
6. ตรวจสอบการตัดบัตรอัตโนมัติในปีถัดไป
สำหรับผู้ที่ต้องการบันทึกบัตรเครดิตไว้กับบริษัทประกันเพื่อหักค่าเบี้ยประกันอัตโนมัติในปีต่ออายุ ควรตรวจสอบว่าบริษัทประกันรองรับระบบดังกล่าวหรือไม่ รวมถึงตรวจสอบวันหมดอายุของบัตร วงเงินคงเหลือ และการเปลี่ยนแปลงข้อมูลบัตร เพื่อป้องกันการตัดเงินไม่สำเร็จจนส่งผลต่อสถานะกรมธรรม์
จ่ายเบี้ยประกันชีวิตผ่านบัตรเครดิต สามารถนำไปลดหย่อนภาษีได้หรือไม่?
อีกหนึ่งคำถามที่หลายคนให้ความสนใจคือ หากชำระเบี้ยประกันชีวิตผ่านบัตรเครดิต จะยังสามารถนำเบี้ยประกันไปใช้สิทธิลดหย่อนภาษีได้หรือไม่ คำตอบคือ โดยทั่วไปการใช้บัตรเครดิตเป็นเพียงช่องทางการชำระเงิน ไม่ได้ทำให้สิทธิในการลดหย่อนภาษีเปลี่ยนแปลงไป
การพิจารณาสิทธิลดหย่อนภาษีจะขึ้นอยู่กับประเภทของกรมธรรม์ ระยะเวลาคุ้มครอง จำนวนเบี้ยประกันที่เข้าเกณฑ์ และหลักเกณฑ์ที่กรมสรรพากรกำหนด ไม่ได้ขึ้นอยู่กับว่าผู้เอาประกันเลือกจ่ายด้วยเงินสดหรือบัตรเครดิต
สำหรับประกันชีวิตทั่วไปที่เข้าเงื่อนไข สามารถใช้สิทธิลดหย่อนได้ตามเกณฑ์ที่กฎหมายกำหนด โดยเบี้ยประกันชีวิตที่เข้าเกณฑ์มีสิทธิลดหย่อนสูงสุด 100,000 บาทต่อปีภาษี เมื่อเป็นไปตามเงื่อนไขที่กำหนด ส่วนประกันสุขภาพและประกันชีวิตแบบอื่นอาจมีหลักเกณฑ์ที่แตกต่างกัน
ดังนั้น ผู้ที่ต้องการใช้สิทธิลดหย่อนภาษีควรตรวจสอบเอกสารรับรองการชำระเบี้ยประกันจากบริษัทประกัน และตรวจสอบรายละเอียดของกรมธรรม์ให้ครบถ้วนก่อนนำไปยื่นภาษี
สรุป บัตรเครดิตบริษัทไหนตัดเบี้ยประกันชีวิตคุ้มที่สุด?
หากต้องเลือกบัตรเครดิตสำหรับชำระเบี้ยประกันชีวิตจาก 4 บริษัท ได้แก่ KTC, KBank, ttb และ UOB จะเห็นได้ว่าแต่ละแห่งมีจุดเด่นที่แตกต่างกัน และเหมาะกับรูปแบบการใช้จ่ายที่ไม่เหมือนกัน
- KTC: เหมาะกับผู้ที่ต้องการสะสมคะแนน KTC FOREVER ใช้คะแนนแลกสิทธิประโยชน์ และติดตามโปรโมชันเครดิตเงินคืนหรือแบ่งชำระเบี้ยประกัน
- KBank: เหมาะกับผู้ที่ต้องการสะสม K Point ควบคู่กับเครดิตเงินคืน และมีบริษัทประกันที่เข้าร่วมรายการให้เลือกหลายแห่ง
- ttb: เหมาะกับผู้ที่ให้ความสำคัญกับการบริหารค่าใช้จ่ายและต้องการตัวเลือกแบ่งชำระ โดยต้องตรวจสอบว่าประกันชีวิตของตนเข้าร่วมรายการหรือไม่
- UOB: เหมาะกับผู้ที่มีบัตรเครดิตอยู่แล้วและต้องการใช้สิทธิประโยชน์ตามประเภทบัตร รวมถึงติดตามโปรโมชันพิเศษร่วมกับบริษัทประกัน
หากเน้นเครดิตเงินคืนและคะแนนสะสม KTC กับ KBank เป็นสองตัวเลือกที่ควรนำมาเปรียบเทียบเป็นอันดับแรก ส่วนผู้ที่ต้องการแบ่งเบาภาระค่าใช้จ่ายสามารถพิจารณาโปรแกรมแบ่งชำระของ KTC และ ttb รวมถึงตรวจสอบข้อเสนอของ UOB ตามช่วงเวลาได้เช่นกัน
สุดท้ายแล้ว บัตรเครดิตที่คุ้มค่าที่สุดอาจไม่ใช่บัตรที่ให้เครดิตเงินคืนสูงที่สุดเสมอไป แต่เป็นบัตรที่สามารถใช้ชำระเบี้ยประกันของเราได้จริง ได้รับสิทธิประโยชน์ตรงตามความต้องการ และไม่ทำให้เกิดภาระดอกเบี้ยหรือค่าใช้จ่ายเพิ่มเติม การเปรียบเทียบเงื่อนไขก่อนชำระทุกครั้งจึงเป็นวิธีที่ช่วยให้ได้รับความคุ้มค่าจากค่าเบี้ยประกันชีวิตมากที่สุด
ก่อนชำระเบี้ยประกันชีวิตในแต่ละปี อย่าลืมตรวจสอบโปรโมชันของบัตรเครดิตทั้ง 4 บริษัทอีกครั้ง เพราะสิทธิประโยชน์และบริษัทประกันที่ร่วมรายการอาจเปลี่ยนแปลงได้ การเลือกช่วงเวลาชำระเงินให้ตรงกับแคมเปญที่เหมาะสม อาจช่วยให้ได้รับทั้งคะแนนสะสม เครดิตเงินคืน และสิทธิประโยชน์เพิ่มเติมจากค่าใช้จ่ายที่ต้องจ่ายอยู่แล้ว
บทความที่เกี่ยวข้อง
สมัครบัตรเครดิตกสิกรไทย สำหรับฟรีแลนซ์
รีวิวประกันเดินทางต่างประเทศ Tune Protect ดีไหม? เช็กแผนคุ้มครองสุดคุ้มก่อนออกเดินทาง!
บัตรเครดิต KBank จ่ายเบี้ยประกัน 2569 รับ K Point และเครดิตเงินคืนสูงสุด 10,000 บาท
รีวิวบัตรเครดิต Krungsri Lady Titanium ช้อปคุ้ม คืนแรง ผ่อน 0% ตอบโจทย์สายบิวตี้และแฟชั่นที่แท้จริง
เปรียบเทียบสินเชื่อรถยนต์ 2569 เจ้าไหนดี? Krungsri Auto, ttb DRIVE, TISCO Auto และ KKP AUTO
ธนาคารยูโอบี การสมัครบัตรเครดิตสำหรับเจ้าของกิจการ หรือฟรีแลนซ์ ปี 2569
บัตรเครดิต KTC จ่ายเบี้ยประกัน ปี 2569 ใช้คะแนน KTC FOREVER แลกสิทธิผ่อน 0% สูงสุด 10 เดือน
บัตรเครดิตกรุงศรี (Krungsri) จ่ายเบี้ยประกัน 2569 รับเครดิตเงินคืน ผ่อน 0% พร้อมโปรโมชันสุดคุ้ม
KKP AUTO สินเชื่อรถยนต์ 2569 ดีไหม? เช็กดอกเบี้ยรถใหม่ รถมือสอง EV และรถเรียกเงิน