KKP AUTO สินเชื่อรถยนต์ 2569 ดีไหม? เช็กดอกเบี้ยรถใหม่ รถมือสอง EV และรถเรียกเงิน
กำลังมองหาไฟแนนซ์รถยนต์ในปี 2569 แต่ยังไม่รู้ว่าจะเลือกที่ไหนดี?
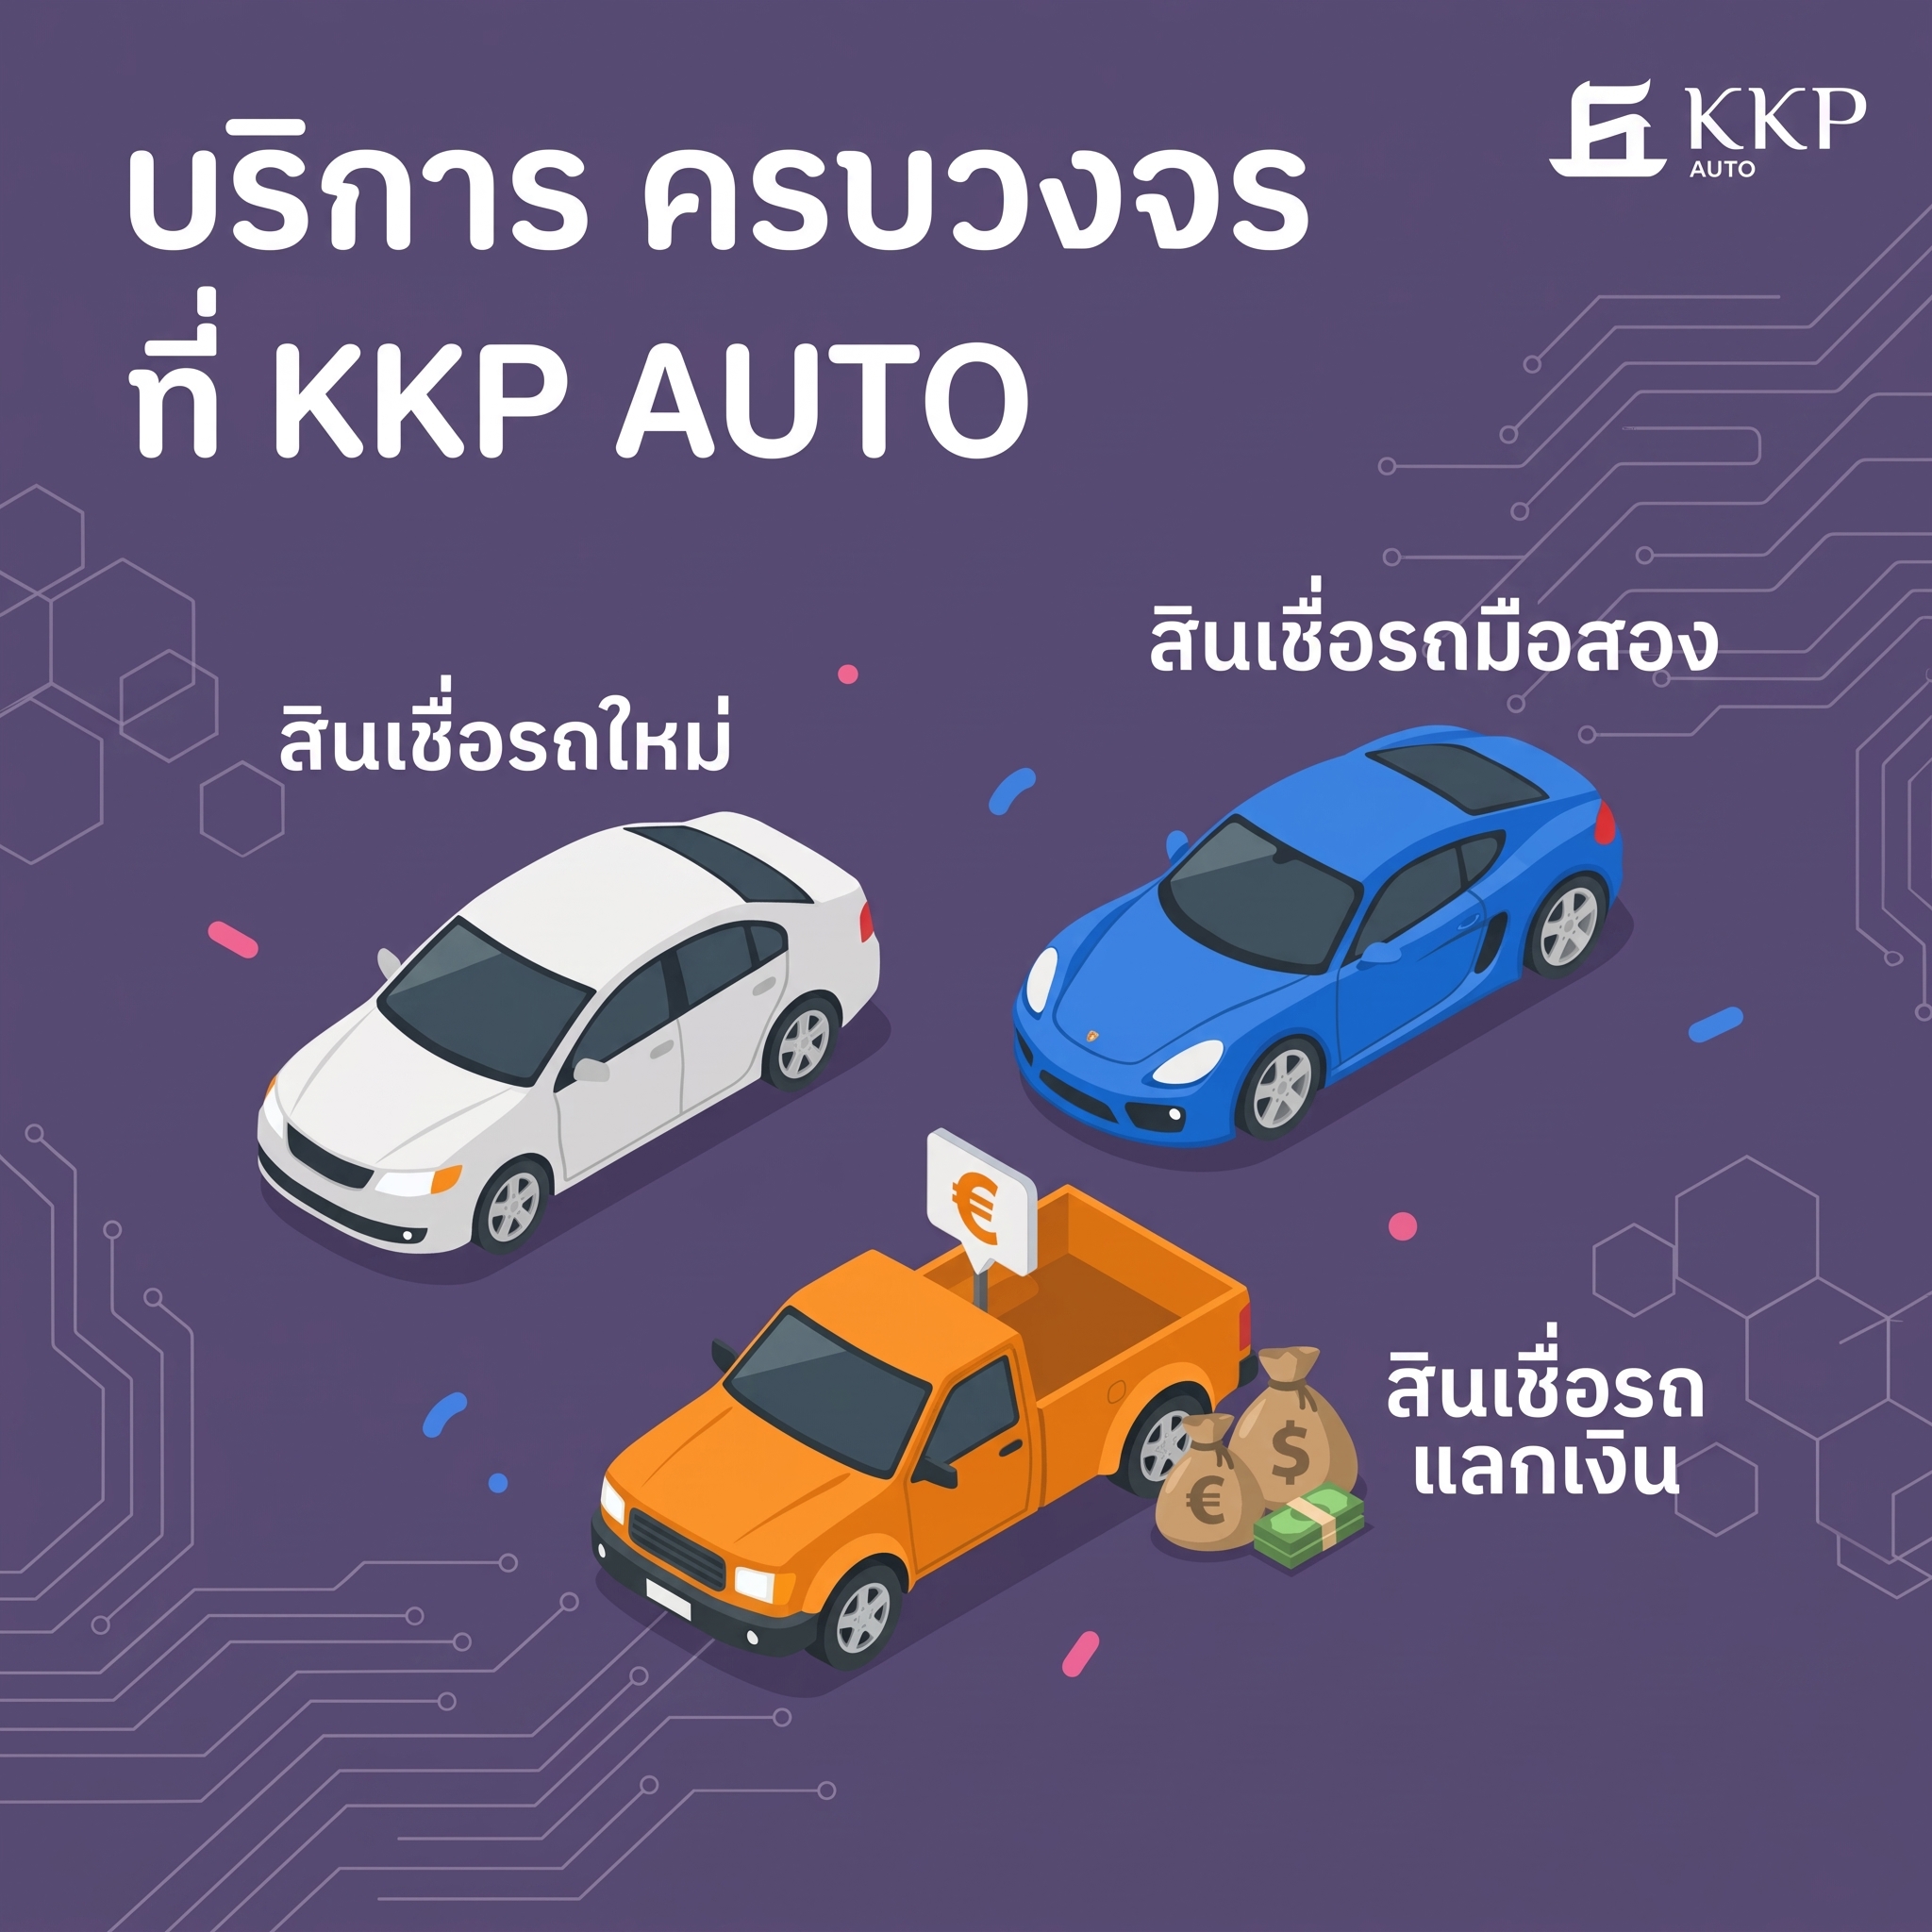
KKP AUTO จากธนาคารเกียรตินาคินภัทร เป็นอีกหนึ่งตัวเลือกที่มีสินเชื่อรถยนต์ให้เลือกหลายรูปแบบ
ตั้งแต่ รถใหม่ รถมือสอง รถยนต์ไฟฟ้า (EV) ไปจนถึงสินเชื่อรถเรียกเงินและรีไฟแนนซ์รถยนต์
จุดที่น่าสนใจของ KKP AUTO คือมีทางเลือกด้านวงเงินและระยะเวลาผ่อนที่ค่อนข้างยืดหยุ่น
โดย KKP NEW CAR และ KKP USED CAR สามารถจัดวงเงินได้สูงสุด 100% ตามเงื่อนไขของธนาคาร
ขณะที่สินเชื่อรถเรียกเงินมีวงเงินสูงสุดถึง 150% ของราคาประเมินรถยนต์ ในรูปแบบที่กำหนด
แล้ว KKP AUTO เหมาะกับใคร? ดอกเบี้ยรถใหม่และรถมือสองอยู่ที่เท่าไร?
รถ EV จัดไฟแนนซ์ได้หรือไม่? และถ้ามีรถอยู่แล้ว สามารถนำรถมาเปลี่ยนเป็นเงินสดได้อย่างไร?
บทความนี้รวบรวมข้อมูล KKP AUTO ปี 2569 ให้ดูแบบเข้าใจง่าย ก่อนตัดสินใจสมัคร
สารบัญ
KKP AUTO มีสินเชื่ออะไรบ้าง?
KKP AUTO มีสินเชื่อรถยนต์หลายประเภท เพื่อตอบโจทย์ทั้งคนที่กำลังจะซื้อรถและคนที่มีรถอยู่แล้ว
โดยหลัก ๆ แบ่งออกเป็นสินเชื่อรถใหม่ รถมือสอง รถยนต์ไฟฟ้า สินเชื่อรถเรียกเงิน และรีไฟแนนซ์รถยนต์
สำหรับสินเชื่อรถยนต์สามารถแบ่งผลิตภัณฑ์หลักที่เกี่ยวข้องได้ดังนี้
| ผลิตภัณฑ์ | รายละเอียด |
|---|---|
| KKP NEW CAR | สินเชื่อสำหรับรถยนต์ใหม่ |
| KKP USED CAR | สินเชื่อสำหรับรถยนต์มือสอง |
| สินเชื่อรถยนต์สำหรับ EV | สินเชื่อรถใหม่สำหรับรถยนต์ไฟฟ้าตามรุ่นและเงื่อนไขของธนาคาร |
| สินเชื่อรถเรียกเงิน | สินเชื่อสำหรับผู้ที่มีรถและต้องการนำรถมาเป็นหลักประกันเพื่อขอเงิน |
| รีไฟแนนซ์รถยนต์ | สำหรับรถที่ยังมีภาระสินเชื่อตามเงื่อนไขของธนาคาร |
สำหรับรถ EV ไม่ควรเข้าใจว่าเป็นชื่อผลิตภัณฑ์สินเชื่ออีกตัวหนึ่ง
แต่เป็นกลุ่มรถที่สามารถเข้าสู่กระบวนการสินเชื่อรถใหม่ตามรุ่นรถและเงื่อนไขที่ธนาคารกำหนด
1. สินเชื่อรถใหม่ KKP NEW CAR
สำหรับคนที่กำลังจะซื้อรถใหม่ป้ายแดง KKP NEW CAR
เป็นสินเชื่อเช่าซื้อรถยนต์ใหม่ของธนาคารเกียรตินาคินภัทร
จุดเด่นคือสามารถขอวงเงินได้สูงสุด 100% ของราคารถยนต์
และเลือกระยะเวลาผ่อนชำระได้สูงสุด 84 เดือน
โดยในบางกรณีผู้สมัครสามารถสมัครสินเชื่อโดยไม่ต้องมีเงินดาวน์
ทั้งนี้ขึ้นอยู่กับหลักเกณฑ์การพิจารณาของธนาคาร
| อัตราดอกเบี้ยที่แท้จริง | 4.18%–10.00% ต่อปี |
| วงเงินสูงสุด | สูงสุด 100% ของราคารถยนต์ |
| ระยะเวลาผ่อน | สูงสุด 84 เดือน |
หมายเหตุ: อัตราดอกเบี้ยที่แสดงเป็นช่วงอัตราที่ประกาศโดยผู้ให้บริการ
ไม่ได้หมายความว่าผู้สมัครทุกคนจะได้รับอัตราต่ำสุด
- วงเงินอนุมัติสูงสุด 100% ของราคารถยนต์
- ผ่อนชำระสูงสุด 84 งวด
- ไม่จำเป็นต้องมีเงินดาวน์ในบางกรณี
- มีโปรแกรมผ่อนชำระที่ยืดหยุ่นตามอาชีพและรายได้
- มีผู้เชี่ยวชาญด้านสินเชื่อให้บริการทั่วประเทศ
2. สินเชื่อรถยนต์มือสอง KKP USED CAR
สำหรับคนที่ต้องการประหยัดงบจากการซื้อรถใหม่ KKP USED CAR
เป็นสินเชื่อสำหรับรถยนต์มือสอง โดย KKP AUTO ระบุว่าสามารถจัดวงเงินได้สูงสุด
100% ของราคาประเมินรถยนต์ และผ่อนได้นานสูงสุด 84 เดือน
อีกจุดที่น่าสนใจคือ KKP AUTO มีผู้เชี่ยวชาญด้านสินเชื่อให้บริการตามเต็นท์รถทั่วประเทศ
ทำให้ผู้ซื้อสามารถดำเนินเรื่องสินเชื่อในขั้นตอนซื้อรถได้สะดวกขึ้น
| อัตราดอกเบี้ยที่แท้จริง | 7.46%–15.00% ต่อปี |
| วงเงินสูงสุด | สูงสุด 100% ของราคาประเมิน |
| ระยะเวลาผ่อน | สูงสุด 84 เดือน |
หมายเหตุ: อัตราดอกเบี้ยที่ได้รับจริงขึ้นอยู่กับการพิจารณาของธนาคารและรายละเอียดของรถยนต์
- วงเงินสูงสุด 100% ของราคาประเมิน
- ผ่อนสูงสุด 84 เดือน
- รู้ผลการพิจารณาสินเชื่อรวดเร็วตามเงื่อนไข
- มีผู้เชี่ยวชาญด้านสินเชื่อให้บริการ
- เหมาะกับคนที่ต้องการซื้อรถมือสองผ่านเต็นท์รถ
แม้จะสามารถจัดไฟแนนซ์ได้สูง แต่ก่อนซื้อควรตรวจสอบ
สภาพรถ → ประวัติอุบัติเหตุ → เลขไมล์ → ประวัติการซ่อม → ราคาตลาด → ราคาประเมิน
หมายเหตุ: “ราคารถที่ผู้ขายตั้ง” กับ “ราคาประเมินของไฟแนนซ์” อาจไม่เท่ากัน
3. KKP AUTO กับรถยนต์ไฟฟ้า EV
รถยนต์ไฟฟ้า หรือ EV เป็นอีกหนึ่งกลุ่มรถที่ได้รับความสนใจจากผู้ซื้อในไทย
และ KKP AUTO มีสินเชื่อรถยนต์ใหม่ที่สามารถใช้กับรถยนต์ที่เข้าเกณฑ์การจัดสินเชื่อของธนาคาร
สำหรับผู้ที่กำลังซื้อ EV สิ่งสำคัญคือ อย่าเหมารวมว่ารถ EV ทุกยี่ห้อและทุกรุ่นจะได้รับอัตราดอกเบี้ยเดียวกัน
เพราะโปรโมชั่นและเงื่อนไขอาจแตกต่างกันตามรายละเอียดของรถและผู้สมัคร
- รุ่นรถ
- ยี่ห้อรถ
- เงินดาวน์
- จำนวนงวด
- ช่วงเวลาของโปรโมชั่น
- คุณสมบัติของผู้สมัคร
- เงื่อนไขของดีลเลอร์
ดังนั้น หากกำลังจะซื้อ EV ควรขอใบเสนอสินเชื่อจากธนาคารหรือดีลเลอร์ก่อนตัดสินใจ
เพื่อดูว่าคุณได้รับอัตราดอกเบี้ยและค่างวดเท่าไรจริง
- รุ่นรถสามารถจัดสินเชื่อได้หรือไม่
- วงเงินสูงสุดเท่าไร
- ต้องวางเงินดาวน์หรือไม่
- ดอกเบี้ยที่ได้รับจริงเท่าไร
- ผ่อนกี่เดือน
- ค่างวดต่อเดือนเท่าไร
- ยอดชำระรวมตลอดสัญญาเท่าไร
คำแนะนำ: อย่าดูเฉพาะคำว่า “ดอกเบี้ยเริ่มต้น” เพราะอัตราเริ่มต้นอาจมีเงื่อนไขเฉพาะ
4. สินเชื่อรถเรียกเงิน KKP AUTO
ถ้ามีรถอยู่แล้วและต้องการเงินก้อน KKP AUTO มีผลิตภัณฑ์
สินเชื่อรถเรียกเงิน สำหรับนำรถมาเป็นหลักประกันเพื่อขอสินเชื่อ
สินเชื่อประเภทนี้สามารถนำเงินไปใช้เพิ่มสภาพคล่อง เช่น เป็นเงินทุนหมุนเวียน
จัดการภาระหนี้ หรือใช้ตามวัตถุประสงค์อื่นภายใต้เงื่อนไขของสินเชื่อ
โดยลูกค้ายังคงสามารถใช้รถได้ตามปกติ
KKP AUTO ระบุว่าสินเชื่อรถเรียกเงินมีวงเงินสูงสุด
150% ของราคาประเมินรถยนต์ ในรูปแบบที่กำหนด
และผ่อนได้นานสูงสุด 84 เดือน
| รายละเอียด | โอนเล่มทะเบียน | ไม่โอนเล่มทะเบียน |
|---|---|---|
| วงเงินสูงสุด | 150% ของราคาประเมิน | 120% ของราคาประเมิน |
| อายุรถสูงสุด | 14 ปี* | 20 ปี |
| ผ่อนสูงสุด | 84 เดือน | 84 เดือน |
| รูปแบบดอกเบี้ย | คงที่ | ลดต้นลดดอก |
| ดอกเบี้ยเริ่มต้น | 0.25%/เดือน หรือ 2.99%/ปี** | เริ่มต้น 12%/ปี** |
*เงื่อนไขอายุรถอาจแตกต่างตามผลิตภัณฑ์หรือกรณีสมัคร
**เป็นอัตราเริ่มต้นและมีเงื่อนไข ไม่ใช่อัตราที่ผู้สมัครทุกคนจะได้รับ
สำหรับสินเชื่อรถเรียกเงินแบบโอนเล่ม KKP ระบุวงเงินสูงสุด 150% ของราคาประเมิน
ผ่อนสูงสุด 84 เดือน และอัตราเริ่มต้น 0.25% ต่อเดือน หรือ 2.99% ต่อปี
ในกรณีที่เข้าเงื่อนไขที่ธนาคารกำหนด
ได้ในบางกรณี โดย KKP AUTO ระบุว่ารถที่ยังมีภาระสินเชื่อสามารถนำมาขอรีไฟแนนซ์กับสินเชื่อรถเรียกเงินได้
ตามเงื่อนไขของธนาคาร
5. คุณสมบัติผู้สมัคร KKP AUTO
สำหรับสินเชื่อรถยนต์ คุณสมบัติจะขึ้นอยู่กับประเภทผลิตภัณฑ์
แต่สำหรับบุคคลธรรมดา KKP AUTO ระบุเงื่อนไขพื้นฐาน เช่น
- อายุ 20 ปีขึ้นไป
- มีภูมิลำเนาในประเทศไทย
- มีรายได้หรืออาชีพที่สามารถตรวจสอบได้
- ต้องผ่านเกณฑ์การพิจารณาสินเชื่อของธนาคาร
หมายเหตุ: คุณสมบัติและเอกสารที่ต้องใช้จริงอาจแตกต่างกันตามประเภทสินเชื่อและกรณีของผู้สมัคร
6. ตัวอย่างคำนวณก่อนจัดไฟแนนซ์
สมมติว่าต้องการซื้อรถใหม่ราคา 800,000 บาท
หากได้รับวงเงินจัดไฟแนนซ์ 100%
| ราคารถ | 800,000 บาท |
| วงเงิน 100% | 800,000 บาท |
| เงินดาวน์ตัวอย่าง 20% | 160,000 บาท |
| ยอดจัดโดยประมาณ | 640,000 บาท |
ตัวอย่างนี้เป็นเพียงการคำนวณเพื่อให้เห็นภาพเท่านั้น
วงเงินจริงอาจแตกต่างกันตามเครดิต รายได้ ราคาประเมิน และผลการพิจารณาสินเชื่อของธนาคาร
ก่อนเซ็นสัญญาควรถามให้ครบ 4 ตัวเลข
เงินดาวน์เท่าไร → ค่างวดเดือนละเท่าไร → ผ่อนกี่เดือน → ยอดจ่ายรวมทั้งหมดเท่าไร
7. KKP AUTO มีข้อดีและข้อควรระวังอะไร?
- มีสินเชื่อรถใหม่และรถมือสอง
- รถใหม่วงเงินสูงสุด 100% ของราคารถยนต์
- รถมือสองวงเงินสูงสุด 100% ของราคาประเมิน
- ผ่อนรถใหม่และรถมือสองได้นานสูงสุด 84 เดือน
- มีสินเชื่อรถเรียกเงิน
- รถเรียกเงินมีวงเงินสูงสุด 150% ของราคาประเมินในรูปแบบที่กำหนด
- มีทางเลือกรีไฟแนนซ์สำหรับรถที่ยังมีภาระตามเงื่อนไข
การระบุวงเงิน 100% หรือ 150% เป็นวงเงินสูงสุดตามผลิตภัณฑ์
แต่ธนาคารจะพิจารณาวงเงินจริงเป็นรายกรณี
เช่น สินเชื่อรถเรียกเงินที่ระบุอัตราเริ่มต้น 2.99% ต่อปี
มีเงื่อนไขเกี่ยวกับประเภทสินเชื่อ การซื้อประกันคุ้มครองสินเชื่อ และระยะเวลาผ่อน
ดังนั้นควรอ่านเงื่อนไขก่อนสมัคร
ตัวเลขดอกเบี้ยแบบคงที่ต่อปีและอัตราดอกเบี้ยแบบลดต้นลดดอกไม่ควรนำมาเปรียบเทียบกันตรง ๆ
ควรดู Effective Rate และยอดชำระรวม ประกอบด้วย
แม้จำนวนเงินที่ต้องจ่ายต่อเดือนจะลดลง แต่เมื่อจำนวนงวดเพิ่มขึ้น
ต้นทุนรวมของสินเชื่ออาจสูงขึ้น
KKP AUTO มีสินเชื่อรถยนต์หลายรูปแบบ ตั้งแต่ รถใหม่ รถมือสอง รถ EV รถเรียกเงิน และรีไฟแนนซ์รถยนต์
จึงเหมาะกับคนที่ต้องการเปรียบเทียบทางเลือกสินเชื่อหลายรูปแบบภายในธนาคารเดียว
สำหรับปี 2569 จุดเด่นของ KKP AUTO คือมีทางเลือกด้านวงเงินและระยะเวลาผ่อนที่ค่อนข้างยืดหยุ่น
โดย KKP NEW CAR และ KKP USED CAR มีวงเงินสูงสุด 100% ตามเงื่อนไข
และสินเชื่อรถเรียกเงินมีวงเงินสูงสุด 150% ของราคาประเมินในรูปแบบที่กำหนด
ด้านอัตราดอกเบี้ย สินเชื่อรถใหม่มีอัตราดอกเบี้ยที่แท้จริง 4.18%–10.00% ต่อปี
ขณะที่ KKP USED CAR มีอัตราดอกเบี้ยที่แท้จริงประมาณ 7.46%–15.00% ต่อปี
โดยอัตราที่ผู้สมัครแต่ละรายได้รับจริงขึ้นอยู่กับหลักเกณฑ์และเงื่อนไขของธนาคาร
ควรเปรียบเทียบอัตราดอกเบี้ย เงินดาวน์ ค่างวด ระยะเวลาผ่อน วงเงิน
และเงื่อนไขการอนุมัติ รวมถึงยอดชำระรวมตลอดสัญญา
เพื่อเลือกสินเชื่อที่เหมาะกับความต้องการและความสามารถในการผ่อนของตัวเอง
อย่างไรก็ตาม ไม่มีสินเชื่อเจ้าไหนที่เหมาะกับทุกคน
ก่อนตัดสินใจควรเปรียบเทียบ เงินดาวน์ ดอกเบี้ย ค่างวด จำนวนงวด และยอดชำระรวม
กับข้อเสนอจากสถาบันการเงินอื่น เพื่อดูว่าตัวเลือกไหนเหมาะกับงบประมาณของตัวเองมากที่สุด
บทความที่เกี่ยวข้อง

แนะนำพวงมาลัยรถยนต์ ยี่ห้อไหนน่าใช้ รับรองได้ใช้ประโยชน์

7 รถยนต์ SUV ยี่ห้อไหนดี ขนของได้สบาย ดีไซน์สวย ตอบโจทย์ทุกความต้องการ

10 เครื่องดูดฝุ่นในรถยนต์ แบบไหนดี พกพาง่าย ดูดฝุ่นได้แรง
รีวิว สินเชื่อบ้านคือเงิน “กรุงศรี โฮมฟอร์แคช” (Krungsri Home for Cash) เปลี่ยนบ้านเป็นเงินก้อน ดอกเบี้ยต่ำ ผ่อนนาน 30 ปี กู้ดีไหม?
รีวิว สินเชื่อบ้านและสินทรัพย์แลกเงิน ICBC (ไทย) ดีไหม? วงเงินสูง ผ่อนยาวถึงอายุ 75 ปี ดอกเบี้ยเท่าไหร่

8 รถยนต์ประหยัดน้ำมัน เอาใจยุครัดเข็มขัด….

10 รถยนต์ราคาถูกมือหนึ่ง ขับสบาย น่าใช้งาน
รีวิว gettgo แพลตฟอร์มเช็กและเทียบประกันเดินทางต่างประเทศ ดีไหม? ซื้อที่นี่คุ้มกว่ายังไง!
เจาะลึก สินเชื่อรถยนต์ SCB (ไทยพาณิชย์) ดอกเบี้ยเท่าไหร่? อนุมัติยากไหม รีวิวข้อดี-ข้อเสีย ละเอียดครบจบที่เดียว
