บัตรเครดิตกสิกรไทย จ่ายเบี้ยประกันรับเงินคืนและสะสม K Point
บัตรเครดิตกสิกรไทย จ่ายเบี้ยประกันรับเงินคืนและสะสม K Point อัปเดตปี 2569
การจ่ายเบี้ยประกันเป็นค่าใช้จ่ายสำคัญที่หลายครอบครัวต้องวางแผนล่วงหน้า ไม่ว่าจะเป็นประกันชีวิต ประกันสุขภาพ หรือประกันภัยประเภทต่าง ๆ เพราะนอกจากจะช่วยสร้างความมั่นคงทางการเงินแล้ว ยังเป็นค่าใช้จ่ายที่ต้องชำระอย่างต่อเนื่องตามเงื่อนไขของกรมธรรม์ การเลือกช่องทางชำระเงินที่เหมาะสมจึงเป็นอีกหนึ่งวิธีช่วยเพิ่มความคุ้มค่าให้กับเงินที่ต้องจ่ายในแต่ละปี
สำหรับผู้ที่กำลังมองหาตัวช่วยในการจ่ายเบี้ยประกัน บัตรเครดิตกสิกรไทย (KBank) เป็นอีกทางเลือกที่น่าสนใจในปี 2569 เนื่องจากมีโปรโมชันสำหรับการซื้อประกันใหม่และต่ออายุประกันจากบริษัทที่เข้าร่วมรายการ โดยมีสิทธิประโยชน์ทั้งเครดิตเงินคืนเมื่อชำระเต็มจำนวน การสะสมคะแนน K Point และการนำคะแนนสะสมมาแลกเป็นเครดิตเงินคืนตามเงื่อนไขที่ธนาคารกำหนด
นอกจากนี้ ในช่วงเวลาที่กำหนดยังมีทางเลือกแบ่งชำระค่าเบี้ยประกันผ่านแอปพลิเคชัน K PLUS สำหรับรายการที่เข้าเงื่อนไข ช่วยให้ผู้ถือบัตรสามารถวางแผนค่าใช้จ่ายก้อนใหญ่ได้สะดวกขึ้น อย่างไรก็ตาม สิทธิประโยชน์แต่ละประเภทมีรายละเอียดแตกต่างกัน โดยเฉพาะเรื่องการลงทะเบียน ยอดใช้จ่ายขั้นต่ำ บริษัทประกันที่ร่วมรายการ และการรับคะแนนสะสม จึงควรทำความเข้าใจก่อนเลือกใช้สิทธิ
บทความนี้จะพาไปดูรายละเอียดการใช้บัตรเครดิตกสิกรไทยจ่ายเบี้ยประกันในปี 2569 พร้อมแนวทางเลือกสิทธิประโยชน์ให้เหมาะกับยอดเบี้ยประกันและความสามารถในการชำระเงินของแต่ละคน
สารบัญ
- 1. บัตรเครดิตกสิกรไทยเหมาะกับคนที่ต้องการเงินคืนและคะแนนสะสมอย่างไร
- 2. อัปเดตโปรโมชันบัตรเครดิตกสิกรไทยสำหรับจ่ายเบี้ยประกัน ปี 2569
- 3. ตารางเครดิตเงินคืนเมื่อชำระเบี้ยประกันเต็มจำนวน
- 4. บริษัทประกันที่ร่วมรายการในปี 2569
- 5. วิธีลงทะเบียนรับเครดิตเงินคืนจากบัตรเครดิตกสิกรไทย
- 6. แบ่งชำระเบี้ยประกันผ่าน K PLUS เลือกอย่างไรให้เหมาะกับงบประมาณ
- 7. ข้อควรรู้ก่อนใช้บัตรเครดิตกสิกรไทยจ่ายเบี้ยประกัน
- 8. บัตรเครดิตกสิกรไทยเหมาะกับใคร
- 9. วิธีเลือกสิทธิประโยชน์ให้คุ้มค่ากับเบี้ยประกันของคุณ
- 10. สรุปบัตรเครดิตกสิกรไทยสำหรับจ่ายเบี้ยประกัน ปี 2569
1. บัตรเครดิตกสิกรไทยเหมาะกับคนที่ต้องการเงินคืนและคะแนนสะสมอย่างไร
จุดเด่นของการใช้บัตรเครดิตกสิกรไทยจ่ายเบี้ยประกัน คือ ผู้ถือบัตรสามารถตรวจสอบสิทธิประโยชน์ที่เกี่ยวข้องกับรายการใช้จ่ายได้หลายรูปแบบ ไม่ว่าจะเป็นเครดิตเงินคืนจากโปรโมชัน การสะสม K Point ตามเงื่อนไขของบัตร หรือการแลกคะแนนสะสมเพื่อรับเครดิตเงินคืนเพิ่มเติมเมื่อเข้าเงื่อนไขของแคมเปญ
สำหรับคนที่มีค่าเบี้ยประกันรายปีจำนวนมาก การเลือกชำระผ่านบัตรเครดิตที่มีโปรโมชันรองรับอาจช่วยเพิ่มความคุ้มค่าได้ เพราะค่าเบี้ยประกันเป็นค่าใช้จ่ายที่มีแผนชำระอยู่แล้ว การได้รับเงินคืนหรือคะแนนสะสมจึงเป็นประโยชน์เพิ่มเติมจากการจ่ายค่าใช้จ่ายตามปกติ
อย่างไรก็ตาม ไม่ใช่การจ่ายเบี้ยประกันทุกประเภทจะได้รับสิทธิประโยชน์เหมือนกันทั้งหมด ผู้ถือบัตรต้องตรวจสอบว่าบริษัทประกันและรายการใช้จ่ายของตนอยู่ในขอบเขตของโปรโมชันหรือไม่ รวมถึงพิจารณาว่าการชำระเต็มจำนวนหรือการแบ่งชำระเหมาะสมกับเป้าหมายทางการเงินมากกว่ากัน
- มีโปรโมชันเครดิตเงินคืนสำหรับการซื้อประกันใหม่หรือต่ออายุประกันที่ร่วมรายการ
- มีสิทธิรับ K Point จากยอดใช้จ่ายที่เข้าเงื่อนไขของบัตรและโปรโมชัน
- สามารถใช้คะแนน K Point แลกเครดิตเงินคืนตามอัตราที่กำหนด
- มีทางเลือกแบ่งชำระผ่าน K PLUS สำหรับรายการที่เข้าเงื่อนไขในช่วงเวลาที่กำหนด
- สามารถตรวจสอบรายละเอียดรายการและคะแนนสะสมผ่านช่องทางของธนาคารได้
2. อัปเดตโปรโมชันบัตรเครดิตกสิกรไทยสำหรับจ่ายเบี้ยประกัน ปี 2569
สำหรับโปรโมชันระหว่างวันที่ 1 สิงหาคม ถึง 31 ธันวาคม 2569 ธนาคารกสิกรไทยมีรายการส่งเสริมการขายสำหรับการซื้อหรือต่ออายุประกันกับบริษัทที่กำหนด โดยมีสิทธิประโยชน์หลัก ได้แก่ การรับเครดิตเงินคืนเมื่อชำระเต็มจำนวน การใช้ K Point แลกเครดิตเงินคืน และทางเลือกแบ่งชำระผ่าน K PLUS ในช่วงเวลาที่กำหนด
สิทธิประโยชน์แต่ละส่วนมีหลักเกณฑ์แยกจากกัน ผู้ถือบัตรจึงควรอ่านเงื่อนไขให้ครบก่อนทำรายการ โดยเฉพาะการลงทะเบียนเข้าร่วมแคมเปญและข้อกำหนดเรื่องยอดใช้จ่าย เนื่องจากการมีบัตรเครดิตกสิกรไทยเพียงอย่างเดียวไม่ได้หมายความว่าจะได้รับเครดิตเงินคืนโดยอัตโนมัติ
สิทธิประโยชน์ที่ 1 ชำระเต็มจำนวน รับเครดิตเงินคืนสูงสุด 10,000 บาท
ผู้ถือบัตรเครดิตกสิกรไทยที่เข้าเงื่อนไขสามารถรับเครดิตเงินคืนจากการชำระเบี้ยประกันแบบเต็มจำนวน โดยจำนวนเงินคืนขึ้นอยู่กับยอดใช้จ่ายต่อเซลส์สลิปและประเภทบัตรที่เข้าร่วมรายการ สำหรับผู้ถือบัตรทั่วไป อัตราเครดิตเงินคืนจะแตกต่างกันตามช่วงยอดใช้จ่าย ส่วนบัตรเดอะวิสดอมกสิกรไทยและบัตรเดอะพรีเมียร์กสิกรไทยมีสิทธิประโยชน์เพิ่มเติมตามเงื่อนไขเฉพาะที่กำหนด
นอกจากเครดิตเงินคืนแล้ว ยอดใช้จ่ายที่เข้าเงื่อนไขยังมีโอกาสได้รับ K Point ตามปกติของบัตร โดยไม่จำเป็นต้องนำคะแนนมาแลกเพื่อรับเครดิตเงินคืนในสิทธิประโยชน์ส่วนนี้ ทั้งนี้ จำนวนคะแนนที่ได้รับจริงต้องเป็นไปตามหลักเกณฑ์การสะสมคะแนนของบัตรแต่ละประเภท
การคำนวณเครดิตเงินคืนพิจารณาจากยอดใช้จ่ายที่เข้าเงื่อนไข ไม่ใช่ยอดใช้จ่ายทั้งหมดที่เกิดขึ้นกับบัตรในทุกหมวด ดังนั้น ผู้ถือบัตรควรตรวจสอบว่ารายการชำระเบี้ยประกันของตนเป็นรายการที่ร่วมแคมเปญก่อนตัดสินใจจ่าย
สิทธิประโยชน์ที่ 2 ใช้ K Point แลกเครดิตเงินคืน 10%
อีกหนึ่งทางเลือกสำหรับผู้ที่มีคะแนนสะสมอยู่แล้ว คือการนำ K Point มาแลกเป็นเครดิตเงินคืนตามเงื่อนไขของแคมเปญ โดยอัตราที่กำหนดคือทุก 1,000 คะแนน สามารถแลกรับเครดิตเงินคืน 100 บาท หรือใช้คะแนนแลกเท่ายอดใช้จ่ายเพื่อรับเครดิตเงินคืน 10% ภายใต้หลักเกณฑ์ที่ธนาคารกำหนด
สิทธิประโยชน์นี้เหมาะกับผู้ถือบัตรที่สะสมคะแนนไว้และต้องการนำคะแนนมาใช้ให้เกิดประโยชน์ โดยเฉพาะผู้ที่มีค่าเบี้ยประกันจำนวนมากและต้องการลดภาระค่าใช้จ่ายสุทธิผ่านเครดิตเงินคืน อย่างไรก็ตาม การแลกคะแนนเป็นการใช้คะแนนสะสมที่มีอยู่ ไม่ใช่เงินคืนที่ได้รับโดยไม่มีต้นทุน
ก่อนแลกคะแนนควรตรวจสอบยอดคงเหลือและจำนวนคะแนนที่ต้องใช้ให้แน่ใจ เพราะเมื่อดำเนินการแลกคะแนนสำเร็จแล้ว ธนาคารกำหนดเงื่อนไขว่าคะแนนที่แลกไปไม่สามารถยกเลิกหรือขอคืนได้ตามรายละเอียดของรายการส่งเสริมการขาย
สิทธิประโยชน์ที่ 3 แบ่งชำระผ่าน K PLUS
สำหรับผู้ที่ต้องจ่ายเบี้ยประกันก้อนใหญ่และต้องการบริหารกระแสเงินสด ธนาคารมีทางเลือกแบ่งชำระผ่านแอปพลิเคชัน K PLUS สำหรับรายการที่เข้าเงื่อนไขในช่วงวันที่ 1 ตุลาคม ถึง 31 ธันวาคม 2569 โดยยอดใช้จ่ายเต็มจำนวนต้องไม่น้อยกว่า 20,000 บาทต่อเซลส์สลิป และต้องเป็นรายการในหมวดประกันที่ธนาคารกำหนด
ทางเลือกที่ระบุในโปรโมชัน ได้แก่ การแบ่งชำระอัตราดอกเบี้ย 0% นาน 3 เดือน หรือเลือกอัตราดอกเบี้ยพิเศษ 0.49% นาน 6 หรือ 10 เดือน ตามหลักเกณฑ์และการอนุมัติของธนาคาร ผู้ถือบัตรต้องทำรายการผ่าน K PLUS ก่อนวันสรุปยอดบัญชีบัตรเครดิตไม่น้อยกว่า 3 วันทำการ และภายในวันที่ 31 ธันวาคม 2569
สิ่งสำคัญคือการแบ่งชำระเป็นคนละรูปแบบกับการชำระเต็มจำนวน ผู้ถือบัตรควรเปรียบเทียบผลประโยชน์ที่ได้รับ ภาระดอกเบี้ย และจำนวนเงินที่ต้องจ่ายในแต่ละเดือนก่อนเลือกแผนที่เหมาะสม
3. ตารางเครดิตเงินคืนเมื่อชำระเบี้ยประกันเต็มจำนวน
เพื่อให้เห็นภาพการรับสิทธิประโยชน์ได้ง่ายขึ้น สามารถพิจารณาตารางเครดิตเงินคืนตามช่วงยอดใช้จ่ายต่อเซลส์สลิปที่กำหนดในโปรโมชันปี 2569 ดังนี้
| ยอดใช้จ่ายต่อเซลส์สลิป | เครดิตเงินคืน | K Point ตามข้อมูลโปรโมชัน |
|---|---|---|
| 10,000–29,999 บาท | 60 บาท | 400–1,199 คะแนน |
| 30,000–59,999 บาท | 200 บาท | 1,200–2,399 คะแนน |
| 60,000–99,999 บาท | 420 บาท | 2,400–3,999 คะแนน |
| 100,000–499,999 บาท | 750 บาท | 4,000–19,999 คะแนน |
| 500,000 บาทขึ้นไป | 4,500 บาท | 20,000 คะแนน สำหรับยอด 500,000 บาท |
| 1,000,000 บาทขึ้นไป สำหรับบัตรเดอะวิสดอมกสิกรไทยและบัตรเดอะพรีเมียร์กสิกรไทยที่เข้าเงื่อนไข | 10,000 บาท | 40,000 คะแนน สำหรับยอด 1,000,000 บาท |
หมายเหตุ: ตารางนี้สรุปข้อมูลเครดิตเงินคืนและคะแนนตามช่วงยอดใช้จ่ายที่ระบุในโปรโมชัน ผู้ถือบัตรควรตรวจสอบรายละเอียดล่าสุดและเงื่อนไขของบัตรแต่ละประเภทก่อนทำรายการ โดยเครดิตเงินคืนสูงสุด 10,000 บาทต่อท่านตลอดระยะเวลาแคมเปญตามข้อกำหนดที่ธนาคารประกาศ
จากตารางจะเห็นได้ว่าเครดิตเงินคืนไม่ได้เพิ่มขึ้นในอัตราเดียวกันทุกช่วงยอดใช้จ่าย ผู้ที่มีเบี้ยประกันสูงจึงควรพิจารณาว่ายอดชำระของตนอยู่ในช่วงใด รวมถึงตรวจสอบว่าบัตรที่ใช้อยู่มีสิทธิประโยชน์เฉพาะเพิ่มเติมหรือไม่
อย่างไรก็ตาม ไม่ควรซื้อประกันที่ไม่จำเป็นหรือเพิ่มภาระค่าใช้จ่ายเพียงเพื่อให้ถึงยอดที่กำหนดสำหรับรับเครดิตเงินคืน ควรเลือกความคุ้มครองที่เหมาะกับความต้องการและงบประมาณเป็นอันดับแรก แล้วจึงพิจารณาสิทธิประโยชน์จากบัตรเครดิตเป็นส่วนเสริม
4. บริษัทประกันที่ร่วมรายการในปี 2569
โปรโมชันเครดิตเงินคืนสำหรับการซื้อหรือต่ออายุประกันผ่านบัตรเครดิตกสิกรไทยกำหนดรายชื่อบริษัทประกันที่เข้าร่วมรายการไว้โดยเฉพาะ ผู้ถือบัตรควรตรวจสอบชื่อบริษัทและประเภทของเบี้ยประกันก่อนชำระเงิน เพื่อให้มั่นใจว่ารายการของตนอยู่ภายใต้เงื่อนไขที่กำหนด
รายชื่อบริษัทประกันที่ระบุในโปรโมชัน ได้แก่
- บริษัท เอไอเอ จำกัด
- บริษัท เอฟดับบลิวดี ประกันชีวิต จำกัด (มหาชน)
- บริษัท อลิอันซ์ อยุธยา ประกันชีวิต จำกัด (มหาชน)
- บริษัท กรุงไทย-แอกซ่า ประกันชีวิต จำกัด (มหาชน)
- บริษัท ไทยประกันชีวิต จำกัด (มหาชน)
- บริษัท พรูเด็นเชียล ประกันชีวิต (ประเทศไทย) จำกัด (มหาชน)
การมีชื่อบริษัทอยู่ในรายชื่อข้างต้นไม่ได้หมายความว่ากรมธรรม์ทุกประเภทของบริษัทนั้นจะได้รับสิทธิประโยชน์ทั้งหมดโดยอัตโนมัติ เนื่องจากโปรโมชันอาจกำหนดหมวดรายการใช้จ่ายหรือประเภทผลิตภัณฑ์ประกันที่เข้าร่วมไว้แตกต่างกัน
ตัวอย่างเช่น เบี้ยประกันชีวิตทั่วไปและเบี้ยประกันชีวิตควบการลงทุนอาจถูกจัดอยู่ในหมวดรายการใช้จ่ายที่ต่างกัน โดยโปรโมชันที่กล่าวถึงในบทความนี้กำหนดข้อยกเว้นสำหรับเบี้ยประกันชีวิตควบการลงทุน Unit Linked ซึ่งอยู่ในหมวด MCC 6211 ดังนั้น ก่อนชำระเงินควรสอบถามบริษัทประกันหรือธนาคารให้ชัดเจนว่ารายการดังกล่าวสามารถรับสิทธิได้หรือไม่
5. วิธีลงทะเบียนรับเครดิตเงินคืนจากบัตรเครดิตกสิกรไทย
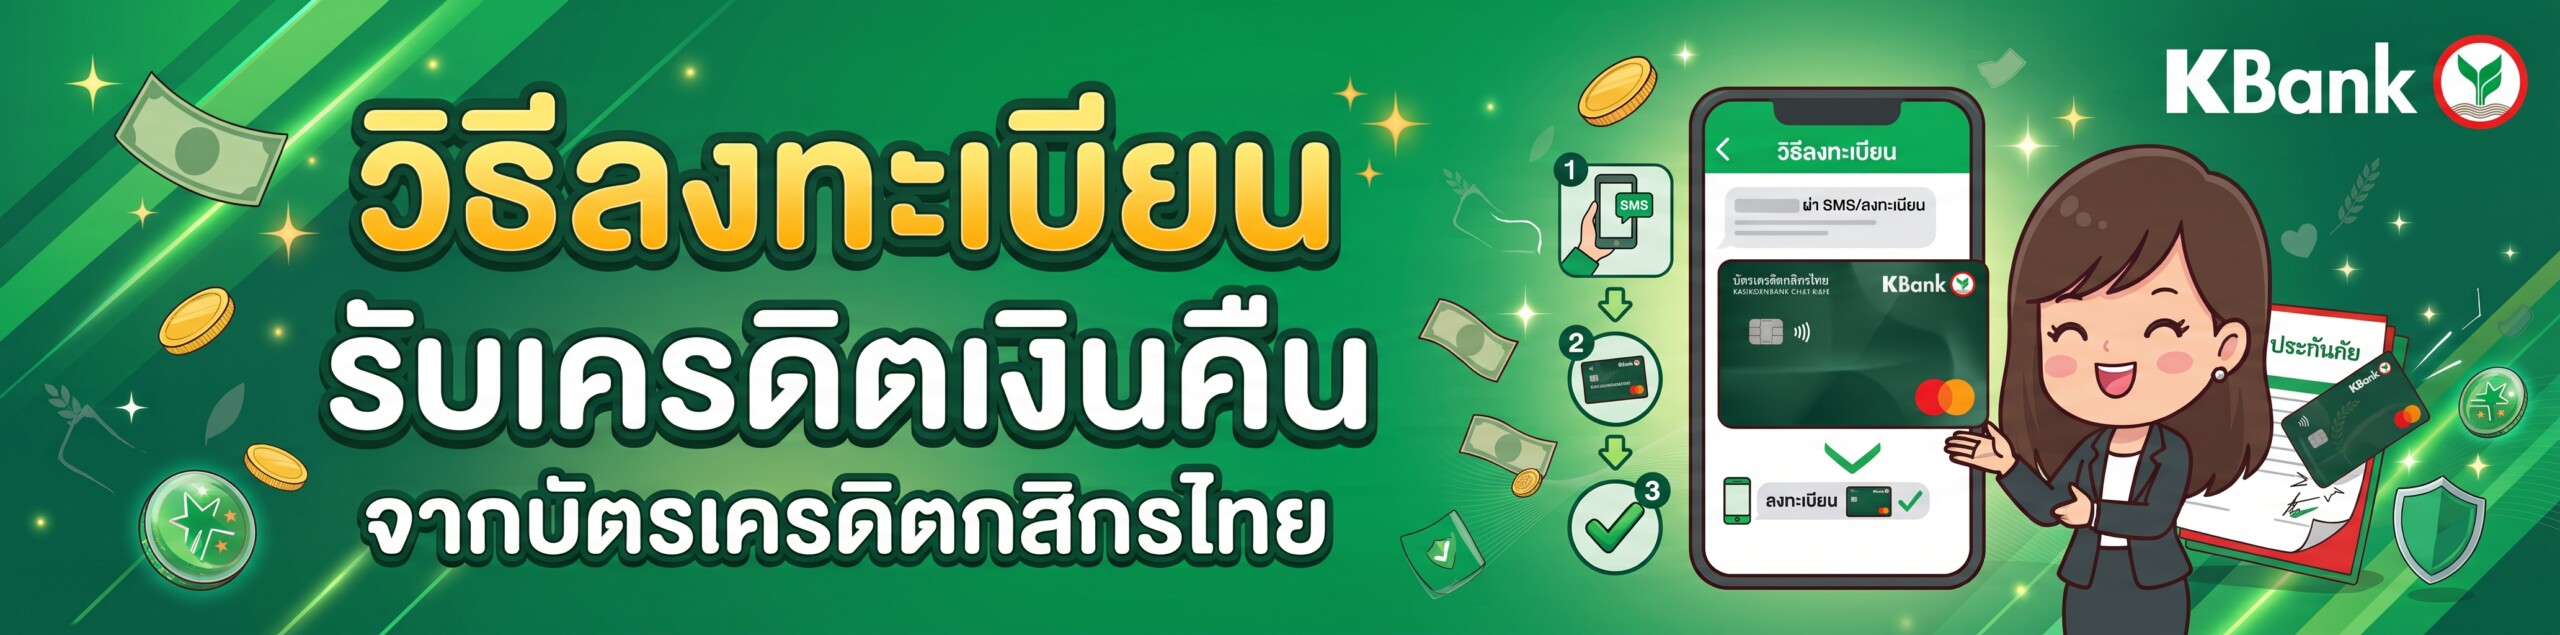
การลงทะเบียนเป็นขั้นตอนสำคัญที่ผู้ถือบัตรไม่ควรมองข้าม เพราะบางรายการกำหนดให้ลงทะเบียนก่อนใช้จ่ายหรือภายในวันที่ทำรายการ หากชำระเบี้ยประกันไปแล้วแต่ไม่ได้ลงทะเบียนตามเวลาที่กำหนด อาจไม่ได้รับสิทธิประโยชน์ แม้ว่ายอดใช้จ่ายจะเข้าเกณฑ์ก็ตาม
การลงทะเบียนเพื่อรับเครดิตเงินคืนจากการชำระเต็มจำนวน
สำหรับสิทธิประโยชน์ส่วนที่ 1 ผู้ถือบัตรสามารถลงทะเบียนผ่าน K PLUS ในเมนูสิทธิประโยชน์ หรือใช้ช่องทาง SMS ตามวิธีที่ธนาคารกำหนด โดยลงทะเบียนเพียงครั้งเดียวตามเงื่อนไขของแคมเปญ และควรดำเนินการก่อนชำระเบี้ยประกันหรือภายในวันที่ทำรายการตามที่ระบุไว้
ขั้นตอนที่ควรตรวจสอบก่อนใช้สิทธิ มีดังนี้
- ตรวจสอบว่าบัตรเครดิตกสิกรไทยที่ถืออยู่สามารถเข้าร่วมโปรโมชันได้
- ตรวจสอบรายชื่อบริษัทประกันและประเภทเบี้ยประกันที่ร่วมรายการ
- อ่านยอดใช้จ่ายขั้นต่ำและเงื่อนไขเครดิตเงินคืนให้ครบถ้วน
- ลงทะเบียนผ่านช่องทางที่ธนาคารกำหนดภายในระยะเวลาที่อนุญาต
- เก็บหลักฐานการชำระเงินและตรวจสอบยอดใช้จ่ายในใบแจ้งยอดบัตรเครดิต
- ตรวจสอบเครดิตเงินคืนเมื่อถึงกำหนดตามเงื่อนไขของแคมเปญ
การลงทะเบียนใช้ K Point แลกเครดิตเงินคืน
สำหรับสิทธิประโยชน์ส่วนที่ 2 จะใช้ขั้นตอนลงทะเบียนแยกจากการรับเครดิตเงินคืนเมื่อชำระเต็มจำนวน โดยผู้ถือบัตรต้องดำเนินการผ่าน SMS ภายหลังการใช้จ่ายและภายในวันเดียวกับวันที่ทำรายการตามข้อกำหนดของแคมเปญ พร้อมระบุจำนวนคะแนนที่ต้องการแลก
ก่อนลงทะเบียนควรตรวจสอบจำนวน K Point คงเหลือให้เพียงพอ รวมถึงตรวจสอบว่าบัตรที่ใช้สามารถร่วมรายการได้ เพราะบัตรบางประเภทถูกยกเว้นจากสิทธิประโยชน์นี้ และคะแนนที่แลกสำเร็จแล้วไม่สามารถยกเลิกหรือขอคืนได้ตามเงื่อนไข
หากมีบัตรเครดิตกสิกรไทยหลายใบ ควรตรวจสอบเงื่อนไขการรวมคะแนนด้วย เนื่องจากคะแนนจากบัตรบางประเภทไม่สามารถนำมารวมกับบัตรอื่นได้ และคะแนนจากบัตรหลักกับบัตรเสริมก็มีข้อกำหนดในการใช้คะแนนที่ต้องพิจารณาเช่นกัน
6. แบ่งชำระเบี้ยประกันผ่าน K PLUS เลือกอย่างไรให้เหมาะกับงบประมาณ
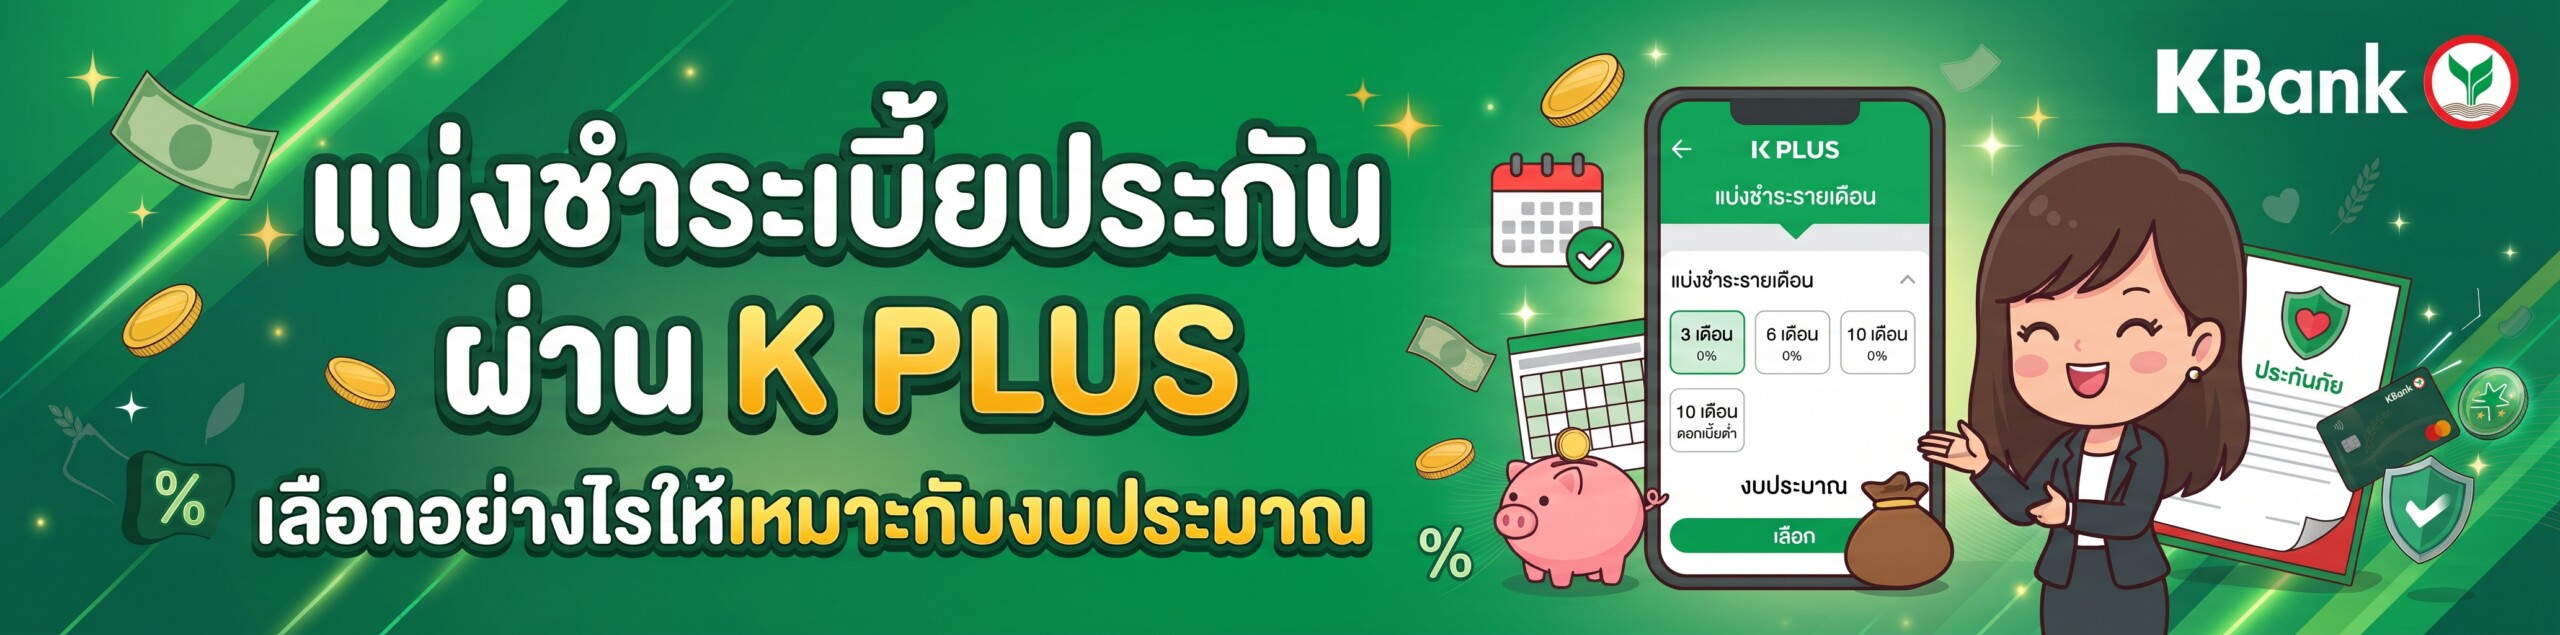
สำหรับคนที่ต้องจ่ายเบี้ยประกันจำนวนมากในครั้งเดียว การแบ่งชำระอาจเป็นทางเลือกในการจัดการกระแสเงินสด โดยเฉพาะเมื่อมีค่าใช้จ่ายจำเป็นอื่นในช่วงเวลาเดียวกัน อย่างไรก็ตาม การแบ่งชำระควรเป็นการวางแผนการเงิน ไม่ใช่การเพิ่มภาระหนี้โดยไม่ได้คำนวณความสามารถในการจ่ายคืน
โปรโมชันในช่วงวันที่ 1 ตุลาคม ถึง 31 ธันวาคม 2569 กำหนดยอดใช้จ่ายเต็มจำนวนขั้นต่ำ 20,000 บาทต่อเซลส์สลิป สำหรับรายการในหมวดประกันที่เข้าเงื่อนไข โดยสามารถเลือกแผนแบ่งชำระ 0% นาน 3 เดือน หรืออัตราดอกเบี้ยพิเศษ 0.49% นาน 6 หรือ 10 เดือน ผ่าน K PLUS ตามข้อกำหนดของธนาคาร
ตัวอย่างการวางแผนค่าใช้จ่าย
สมมติว่ามีค่าเบี้ยประกัน 30,000 บาท หากแบ่งชำระ 0% เป็นเวลา 3 เดือน และได้รับอนุมัติตามเงื่อนไข จะมีเงินต้นเฉลี่ยที่ต้องชำระประมาณ 10,000 บาทต่อเดือน โดยยังต้องพิจารณารอบบิลและรายละเอียดการเรียกเก็บเงินจริงจากธนาคาร
หากเลือกแผนที่มีดอกเบี้ย ผู้ถือบัตรควรตรวจสอบยอดผ่อนต่อเดือนและดอกเบี้ยรวมก่อนยืนยันรายการ เพื่อให้ทราบต้นทุนที่แท้จริง ไม่ควรพิจารณาเพียงจำนวนเงินที่ต้องจ่ายต่อเดือน เพราะระยะเวลาที่นานขึ้นอาจทำให้ภาระดอกเบี้ยรวมแตกต่างกัน
อีกประเด็นสำคัญคือเงื่อนไขของโปรโมชันระบุว่า ยอดที่เลือกแบ่งชำระ 0% นาน 3 เดือนจะไม่ได้รับคะแนนสะสม K Point จากสิทธิประโยชน์ของบัตรเครดิตสำหรับยอดดังกล่าว ดังนั้น ผู้ถือบัตรควรเปรียบเทียบระหว่างการชำระเต็มจำนวนเพื่อรับคะแนนกับการเลือกแบ่งชำระเพื่อบริหารกระแสเงินสดก่อนตัดสินใจ
การทำรายการแบ่งชำระต้องดำเนินการผ่าน K PLUS ก่อนวันสรุปยอดบัญชีบัตรเครดิตไม่น้อยกว่า 3 วันทำการ และภายในวันที่ 31 ธันวาคม 2569 ทั้งนี้ การอนุมัติขึ้นอยู่กับหลักเกณฑ์ของธนาคาร รวมถึงสถานะบัตรและประวัติการชำระเงินตามเงื่อนไขที่กำหนด
7. ข้อควรรู้ก่อนใช้บัตรเครดิตกสิกรไทยจ่ายเบี้ยประกัน
แม้การใช้บัตรเครดิตจ่ายเบี้ยประกันจะช่วยให้ได้รับสิทธิประโยชน์เพิ่มเติม แต่ผู้ถือบัตรควรตรวจสอบรายละเอียดให้ครบก่อนทำรายการ เพื่อป้องกันความเข้าใจคลาดเคลื่อนเกี่ยวกับยอดที่ได้รับสิทธิและวิธีรับเครดิตเงินคืน
- ตรวจสอบระยะเวลาโปรโมชัน: โปรโมชันหลักมีระยะเวลาตั้งแต่วันที่ 1 สิงหาคม ถึง 31 ธันวาคม 2569 ส่วนสิทธิแบ่งชำระตามแคมเปญที่กล่าวถึงเริ่มตั้งแต่วันที่ 1 ตุลาคม 2569 จึงควรตรวจสอบช่วงเวลาของสิทธิแต่ละประเภทแยกกัน
- ตรวจสอบการลงทะเบียน: สิทธิประโยชน์แต่ละส่วนมีวิธีลงทะเบียนแตกต่างกัน และอาจกำหนดให้ลงทะเบียนก่อนหรือภายในวันที่ทำรายการ
- ตรวจสอบบริษัทประกัน: ต้องเป็นบริษัทและรายการใช้จ่ายที่ร่วมรายการตามเงื่อนไข ไม่ใช่เบี้ยประกันทุกประเภทจะได้รับเครดิตเงินคืน
- ตรวจสอบยอดใช้จ่าย: โปรโมชันบางส่วนกำหนดยอดขั้นต่ำต่อเซลส์สลิป และยอดใช้จ่ายที่เข้าเงื่อนไขต้องเป็นไปตามหมวด MCC ที่ธนาคารกำหนด
- ตรวจสอบข้อยกเว้น: รายการแบ่งจ่ายรายเดือนเดิม รายการเบิกถอนเงินสด การคืนสินค้า การชำระผ่าน E-Wallet และรายการบางประเภทไม่เข้าเงื่อนไขเครดิตเงินคืนตามข้อกำหนดของแคมเปญ
- ตรวจสอบประเภทบัตร: บัตรเครดิตเพื่อธุรกิจ บัตรเครดิตนิติบุคคล และบัตรบางประเภทมีข้อยกเว้นตามสิทธิประโยชน์แต่ละส่วน
- วางแผนชำระเงิน: ควรเลือกชำระเต็มจำนวนหรือแบ่งชำระตามความสามารถทางการเงิน ไม่ควรใช้วงเงินเกินกว่าที่สามารถชำระคืนได้
นอกจากนี้ เครดิตเงินคืนไม่ได้เข้าบัญชีทันทีทุกกรณี โดยระยะเวลารับเครดิตเงินคืนอาจแตกต่างกันตามสิทธิประโยชน์ที่เลือก ผู้ถือบัตรจึงควรอ่านข้อกำหนดเรื่องระยะเวลาการรับเงินคืนและตรวจสอบใบแจ้งยอดบัตรเครดิตในรอบถัดไปหรือช่วงเวลาที่ธนาคารกำหนด
8. บัตรเครดิตกสิกรไทยเหมาะกับใคร
คนที่มีค่าเบี้ยประกันรายปีและต้องการสิทธิประโยชน์เพิ่มเติม
ผู้ที่มีค่าเบี้ยประกันรายปีอยู่แล้วและต้องชำระอย่างต่อเนื่อง อาจได้รับประโยชน์จากการตรวจสอบโปรโมชันก่อนถึงกำหนดชำระ เพราะสามารถวางแผนการจ่ายเงินและตรวจสอบสิทธิที่เกี่ยวข้องได้ล่วงหน้า โดยไม่จำเป็นต้องเปลี่ยนความคุ้มครองที่มีอยู่เพียงเพื่อให้ได้รับโปรโมชัน
คนที่สะสม K Point เป็นประจำ
สำหรับผู้ถือบัตรที่มีคะแนนสะสมอยู่แล้ว การนำ K Point มาแลกเครดิตเงินคืนอาจเป็นอีกวิธีในการใช้ประโยชน์จากคะแนน โดยเฉพาะเมื่อมีรายการประกันที่เข้าเงื่อนไข ทั้งนี้ ควรตรวจสอบจำนวนคะแนนที่ต้องใช้และเงื่อนไขการแลกให้ชัดเจนก่อนดำเนินการ
คนที่ต้องการจัดการค่าใช้จ่ายก้อนใหญ่
ผู้ที่มีเบี้ยประกันจำนวนมากและต้องการกระจายภาระค่าใช้จ่ายในช่วงเวลาที่กำหนด อาจพิจารณาทางเลือกแบ่งชำระผ่าน K PLUS หากรายการเข้าเงื่อนไขและสามารถชำระเงินในแต่ละเดือนได้ตามแผน
คนที่ใช้ K PLUS ในชีวิตประจำวัน
ผู้ที่คุ้นเคยกับการใช้ K PLUS สามารถตรวจสอบสิทธิประโยชน์และจัดการรายการแบ่งชำระผ่านแอปพลิเคชันได้สะดวกขึ้น อย่างไรก็ตาม ควรอ่านรายละเอียดก่อนยืนยันทุกครั้ง เพราะเมื่อทำรายการแบ่งชำระสำเร็จแล้ว การเปลี่ยนแปลงหรือปิดรายการก่อนกำหนดต้องดำเนินการตามขั้นตอนของธนาคาร
9. วิธีเลือกสิทธิประโยชน์ให้คุ้มค่ากับเบี้ยประกันของคุณ
การเลือกสิทธิประโยชน์ที่เหมาะสมควรเริ่มจากการตรวจสอบยอดเบี้ยประกันที่ต้องจ่ายและความสามารถในการชำระเงิน จากนั้นจึงเปรียบเทียบสิทธิประโยชน์ที่มีอยู่ โดยอาจใช้แนวทางต่อไปนี้เป็นตัวช่วยในการตัดสินใจ
- หากมีเงินพร้อมชำระเต็มจำนวน: ตรวจสอบเครดิตเงินคืนและคะแนนสะสมที่อาจได้รับจากโปรโมชัน เพื่อประเมินความคุ้มค่าของการชำระเต็มจำนวน
- หากมี K Point สะสมอยู่แล้ว: เปรียบเทียบมูลค่าเครดิตเงินคืนที่จะได้รับกับจำนวนคะแนนที่ต้องใช้ และตรวจสอบเงื่อนไขการแลกคะแนน
- หากต้องการกระจายค่าใช้จ่าย: ตรวจสอบทางเลือกแบ่งชำระผ่าน K PLUS รวมถึงดอกเบี้ย ยอดชำระต่อเดือน และผลต่อคะแนนสะสม
- หากมีบัตรเครดิตหลายใบ: ตรวจสอบว่าบัตรใบใดเข้าเงื่อนไขโปรโมชันและเหมาะกับรายการประกันที่จะชำระมากที่สุด
- หากยังไม่แน่ใจว่ารายการร่วมโปรโมชันหรือไม่: สอบถามธนาคารหรือบริษัทประกันก่อนชำระเงิน เพื่อหลีกเลี่ยงการพลาดสิทธิประโยชน์
การคำนวณความคุ้มค่าไม่ควรดูเฉพาะจำนวนเครดิตเงินคืน แต่ควรพิจารณาค่าใช้จ่ายที่เกิดขึ้นจริงด้วย เช่น ดอกเบี้ยจากการแบ่งชำระ ภาระหนี้ที่ต้องจ่ายในอนาคต และความจำเป็นของกรมธรรม์ เพราะสิทธิประโยชน์จากบัตรเครดิตควรช่วยสนับสนุนการบริหารเงิน ไม่ใช่เป็นเหตุผลให้เกิดค่าใช้จ่ายที่เกินความจำเป็น
10. สรุปบัตรเครดิตกสิกรไทยสำหรับจ่ายเบี้ยประกัน ปี 2569
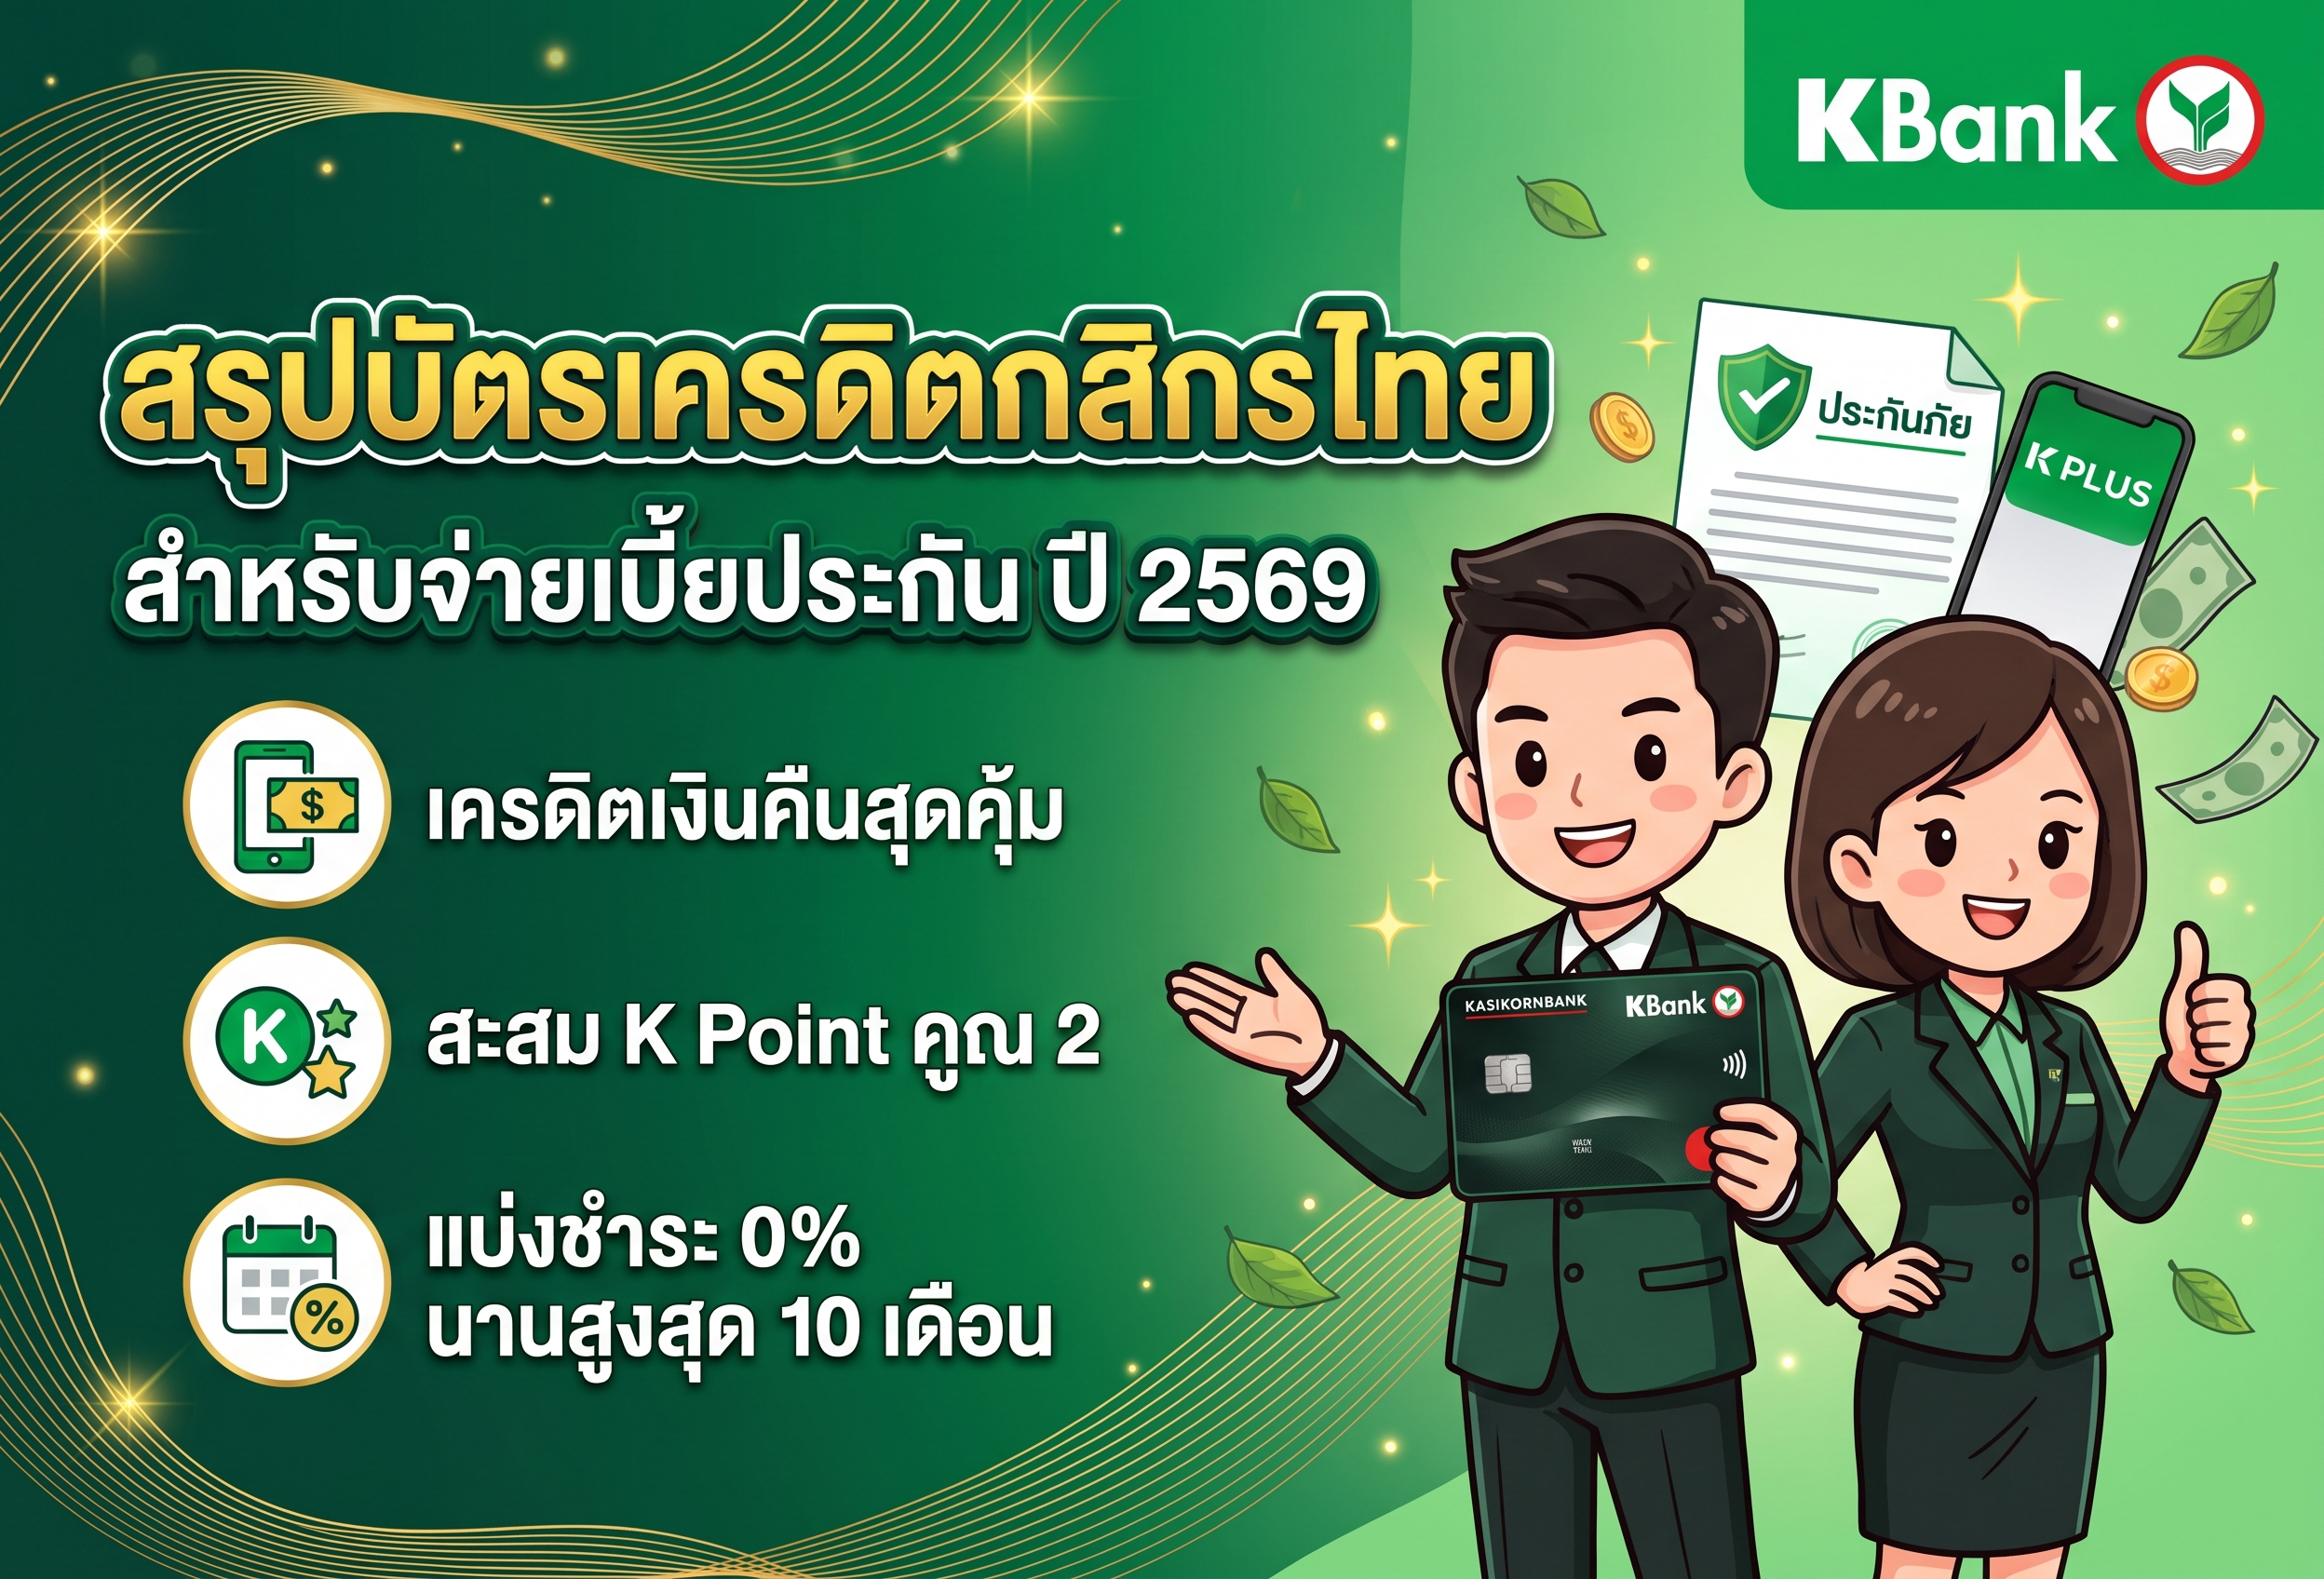
บัตรเครดิตกสิกรไทยเป็นอีกหนึ่งทางเลือกสำหรับผู้ที่ต้องการเพิ่มความคุ้มค่าในการชำระเบี้ยประกัน โดยโปรโมชันช่วงวันที่ 1 สิงหาคม ถึง 31 ธันวาคม 2569 มีทั้งการรับเครดิตเงินคืนสูงสุด 10,000 บาทเมื่อชำระเต็มจำนวนตามเงื่อนไข การสะสม K Point และการนำคะแนนมาแลกเป็นเครดิตเงินคืน 10% สำหรับรายการที่เข้าเงื่อนไข
นอกจากนี้ ในช่วงวันที่ 1 ตุลาคม ถึง 31 ธันวาคม 2569 ยังมีทางเลือกแบ่งชำระผ่าน K PLUS สำหรับยอดใช้จ่ายที่เข้าเงื่อนไข โดยสามารถเลือกแผน 0% นาน 3 เดือน หรืออัตราดอกเบี้ยพิเศษ 0.49% นาน 6 หรือ 10 เดือนตามข้อกำหนดของธนาคาร ทั้งนี้ การแบ่งชำระ 0% นาน 3 เดือนจะไม่ได้รับ K Point จากสิทธิประโยชน์ของบัตรสำหรับยอดดังกล่าว
ผู้ที่ต้องการใช้สิทธิให้คุ้มค่าควรตรวจสอบบริษัทประกันที่ร่วมรายการ ประเภทกรมธรรม์ ยอดใช้จ่ายขั้นต่ำ เงื่อนไขการลงทะเบียน และข้อยกเว้นของบัตรแต่ละประเภทก่อนชำระเงิน เพราะรายละเอียดเหล่านี้มีผลต่อการได้รับเครดิตเงินคืนและคะแนนสะสมโดยตรง
ท้ายที่สุด การเลือกบัตรเครดิตสำหรับจ่ายเบี้ยประกันควรพิจารณาจากความเหมาะสมกับแผนการเงินของตนเองเป็นหลัก หากสามารถชำระเต็มจำนวนได้ การรับเครดิตเงินคืนและคะแนนสะสมอาจช่วยเพิ่มความคุ้มค่าได้อีกทางหนึ่ง แต่หากต้องการแบ่งชำระ ควรคำนวณภาระค่าใช้จ่ายและดอกเบี้ยให้ชัดเจนก่อนตัดสินใจ เพื่อให้การใช้บัตรเครดิตเป็นเครื่องมือช่วยบริหารเงินได้อย่างเหมาะสม
บทความที่เกี่ยวข้อง
บัตรเครดิต UOB จองโรงแรม 2569 รับส่วนลดสูงสุด พร้อมเครดิตเงินคืน
บัตร KTC กับการจองโรงแรม อะไรคุ้มไม่คุ้ม เรามาตัดสินใจกัน
รีวิว ประกันบ้านและประกันอัคคีภัย ชับบ์ (Chubb Insurance Thailand): คุ้มครองรอบด้าน มาตรฐานระดับโลก ดีจริงไหม?
【อัปเดตล่าสุด】รีวิว สินเชื่อเช่าซื้อรถยนต์ใหม่ KLeasing (กสิกรไทย) ดอกเบี้ยเท่าไหร่ อนุมัติยากไหม? เช็กเงื่อนไขก่อนกู้
ประกันภัยการเดินทางในประเทศ SCB Protect (InsureX) ดีไหม? เจาะลึกแผนคุ้มครอง คุ้มค่าจริงไหมสำหรับคนชอบเที่ยว
เปรียบเทียบประกันอัคคีภัย 4 บริษัทยอดนิยมในไทย เลือกที่ไหนดีที่สุดสำหรับบ้านและธุรกิจ
รีวิว ประกันอัคคีภัยบ้าน กรุงเทพประกันภัย (Bangkok Insurance): คุ้มครองอะไรบ้าง ดีจริงไหม?
บัตรเครดิตจองโรงแรม 2569 ค่ายไหนคุ้มกว่า? KTC–Agoda, Krungsri, KBank และ UOB
KTC บัตรเครดิตฟรีค่าธรรมเนียมรายปีตลอดชีพ สำหรับปี 2569