จ่ายประกันด้วยบัตรเครดิต ธนาคารไหนคุ้มกว่า?
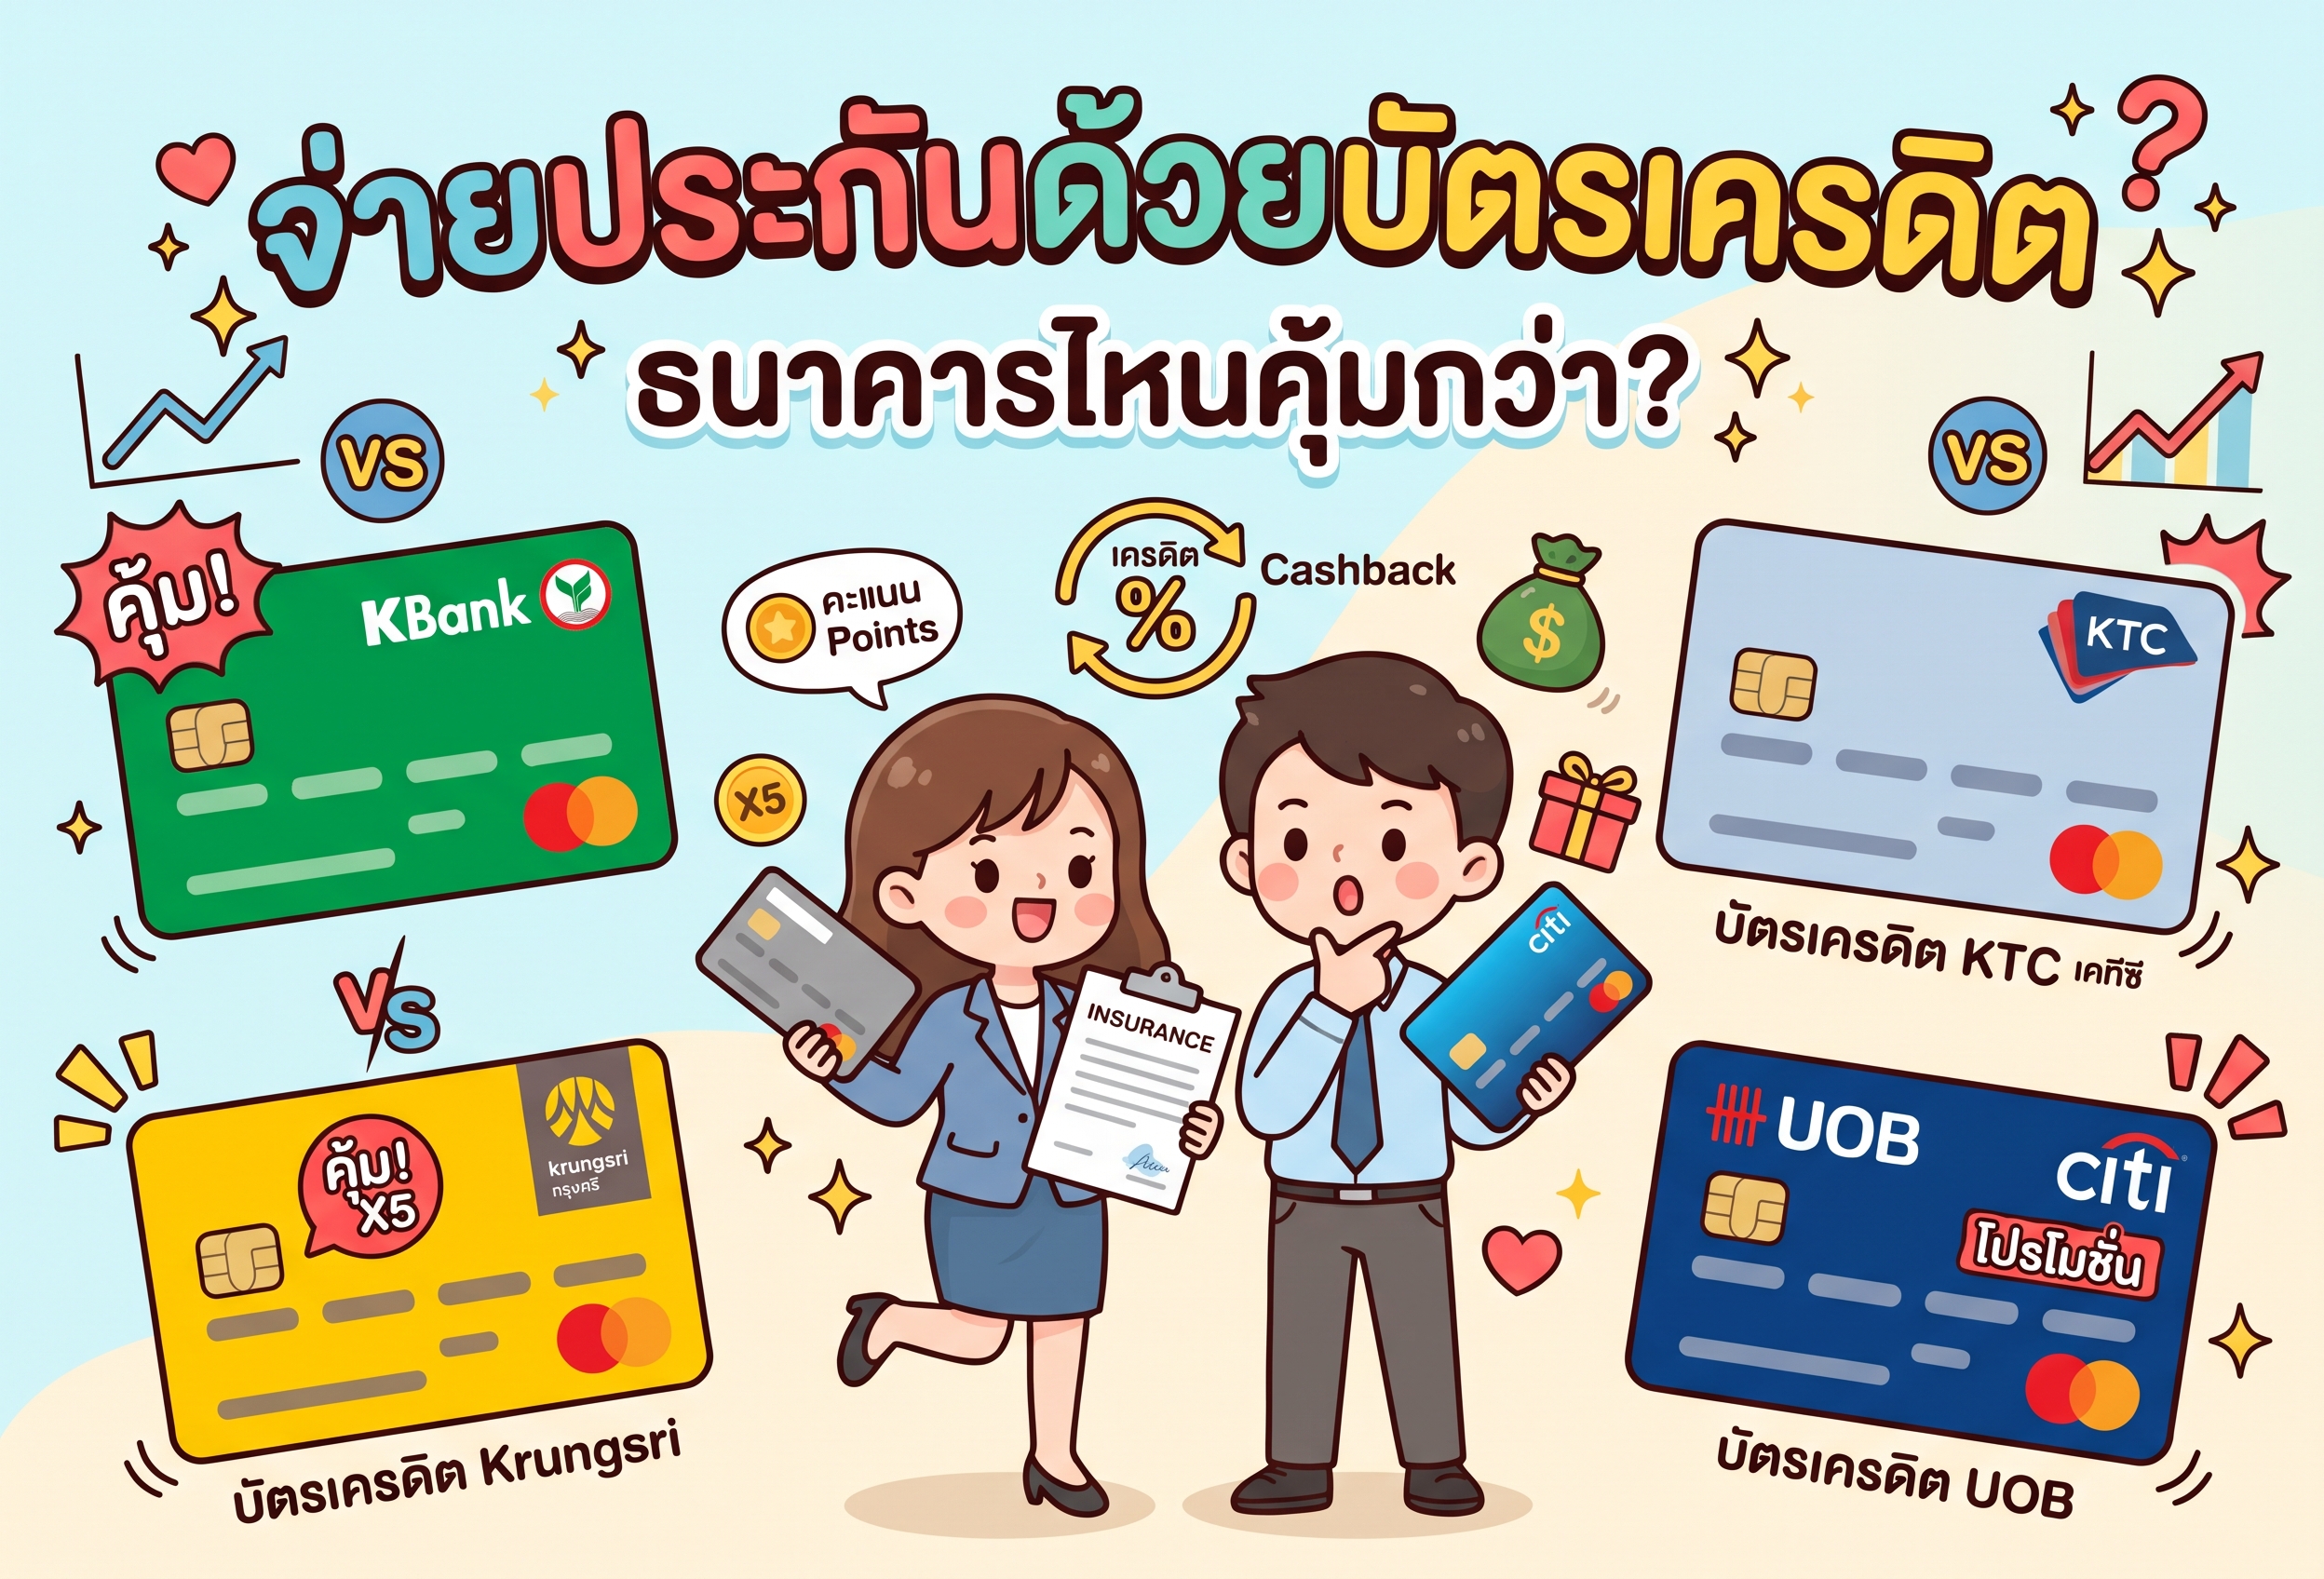
ใครที่กำลังจะจ่ายเบี้ยประกันชีวิต ประกันสุขภาพ หรือประกันรถยนต์ อย่าเพิ่งรีบจ่ายเงินสด เพราะการใช้บัตรเครดิตอาจช่วยให้ได้รับสิทธิประโยชน์เพิ่มเติม ทั้งเครดิตเงินคืน คะแนนสะสม และโปรโมชันแบ่งชำระที่ช่วยลดภาระค่าใช้จ่ายในแต่ละเดือนได้
บทความนี้ FAV A GOOD TIME จะพาไปเปรียบเทียบ 4 ธนาคารที่น่าสนใจสำหรับคนที่ต้องการจ่ายประกันด้วยบัตรเครดิตในปี 2569 ได้แก่ KBank, KTC, Krungsri และ UOB แต่ละแห่งมีจุดเด่นอย่างไร ควรเลือกบัตรแบบไหนให้เหมาะกับเบี้ยประกันที่ต้องจ่าย และมีเรื่องอะไรที่ควรตรวจสอบก่อนรูดบัตร มาดูกัน
สารบัญ
- ทำไมการจ่ายประกันด้วยบัตรเครดิตถึงน่าสนใจ?
- 1. บัตรเครดิตกสิกรไทย (KBank) เหมาะกับคนที่ต้องการเงินคืนและคะแนนสะสม
- 2. บัตรเครดิต KTC เหมาะกับคนที่ต้องการเลือกใช้คะแนนและแบ่งชำระ
- 3. บัตรเครดิตกรุงศรี (Krungsri) เหมาะกับคนที่มองหาโปรโมชันประกันหลากหลาย
- 4. บัตรเครดิต UOB เหมาะกับคนที่ต้องการตรวจสอบสิทธิเงินคืนจากประกัน
- วิธีเลือกบัตรเครดิตจ่ายประกันให้คุ้มค่าที่สุด
- ตัวอย่างการคำนวณความคุ้มค่าในการจ่ายประกันด้วยบัตรเครดิต
- ข้อควรรู้ก่อนจ่ายเบี้ยประกันผ่านบัตรเครดิต
- สรุป จ่ายประกันด้วยบัตรเครดิตธนาคารไหนคุ้มที่สุดในปี 2569?
ทำไมการจ่ายประกันด้วยบัตรเครดิตถึงน่าสนใจ?
การจ่ายเบี้ยประกันเป็นค่าใช้จ่ายที่หลายคนต้องรับผิดชอบเป็นประจำทุกปี โดยเฉพาะผู้ที่มีประกันชีวิต ประกันสุขภาพ และประกันรถยนต์หลายกรมธรรม์ เมื่อรวมยอดค่าใช้จ่ายทั้งหมดแล้ว อาจเป็นเงินจำนวนไม่น้อย การเลือกใช้บัตรเครดิตที่มีสิทธิประโยชน์ตรงกับค่าใช้จ่ายประเภทนี้จึงเป็นอีกทางเลือกหนึ่งที่ช่วยเพิ่มความคุ้มค่าได้
1. รับเครดิตเงินคืน
บัตรเครดิตบางธนาคารมีโปรโมชันคืนเงินเมื่อชำระเบี้ยประกันตามยอดที่กำหนด เช่น ใช้จ่ายครบตามเงื่อนไขที่ธนาคารกำหนดแล้วรับเครดิตเงินคืนเข้าบัญชีบัตรเครดิต อย่างไรก็ตาม ควรตรวจสอบอัตราเงินคืน ยอดใช้จ่ายขั้นต่ำ และวงเงินคืนสูงสุดก่อนเข้าร่วมรายการ
2. สะสมคะแนนจากค่าใช้จ่าย
ผู้ถือบัตรบางประเภทสามารถรับคะแนนสะสมจากการชำระเบี้ยประกันที่เข้าเงื่อนไข แล้วนำคะแนนไปแลกเป็นส่วนลด ของรางวัล หรือสิทธิประโยชน์อื่น ๆ ได้ แต่ต้องตรวจสอบว่ารายการประกันที่ชำระได้รับคะแนนตามปกติหรือไม่ เพราะบางโปรโมชันอาจกำหนดเงื่อนไขต่างจากการใช้จ่ายทั่วไป
3. แบ่งชำระเบี้ยประกัน
สำหรับผู้ที่มีเบี้ยประกันก้อนใหญ่ การแบ่งชำระรายเดือนอาจช่วยให้วางแผนการเงินได้ง่ายขึ้น โดยเฉพาะโปรโมชันผ่อนชำระดอกเบี้ย 0% ที่ร่วมรายการ ทั้งนี้ ไม่ใช่ประกันทุกประเภทหรือทุกกรมธรรม์ที่จะสามารถแบ่งชำระได้ จึงควรสอบถามบริษัทประกันและธนาคารก่อนทำรายการ
4. วางแผนค่าใช้จ่ายได้สะดวก
การรวมค่าใช้จ่ายไว้ในบัตรเครดิตช่วยให้ตรวจสอบยอดชำระและติดตามรายการผ่านแอปพลิเคชันได้สะดวกขึ้น แต่ควรใช้บัตรภายในวงเงินที่สามารถชำระคืนได้เต็มจำนวนตามกำหนด เพื่อหลีกเลี่ยงดอกเบี้ยและค่าธรรมเนียมที่อาจทำให้ความคุ้มค่าลดลง
1. บัตรเครดิตกสิกรไทย (KBank) เหมาะกับคนที่ต้องการเงินคืนและคะแนนสะสม
บัตรเครดิตกสิกรไทยเป็นหนึ่งในตัวเลือกที่ควรพิจารณาสำหรับผู้ที่ต้องการจ่ายเบี้ยประกันพร้อมรับสิทธิประโยชน์เพิ่มเติม โดยโปรโมชันประกันในปี 2569 มีทั้งการรับเครดิตเงินคืนเมื่อชำระเต็มจำนวน การรับคะแนน K Point และทางเลือกแบ่งชำระตามเงื่อนไขที่ธนาคารกำหนด
จุดเด่นของ KBank
- มีโปรโมชันเครดิตเงินคืนสำหรับการซื้อหรือต่ออายุประกันที่ร่วมรายการ
- สามารถรับคะแนน K Point จากยอดใช้จ่ายที่เข้าเงื่อนไข
- มีทางเลือกใช้คะแนนเพื่อรับเครดิตเงินคืนเพิ่มเติมตามเงื่อนไขของแคมเปญ
- มีตัวเลือกแบ่งชำระผ่าน K PLUS สำหรับรายการและช่วงเวลาที่ร่วมโปรโมชัน
สำหรับโปรโมชันระหว่างวันที่ 1 สิงหาคมถึง 31 ธันวาคม 2569 ธนาคารกสิกรไทยมีรายการส่งเสริมการขายสำหรับประกันจากบริษัทที่กำหนด โดยผู้ถือบัตรที่เข้าเงื่อนไขสามารถรับเครดิตเงินคืนเมื่อชำระเต็มจำนวน และรับคะแนน K Point ตามเงื่อนไขของบัตร นอกจากนี้ ยังมีทางเลือกแบ่งชำระสำหรับยอดที่เข้าเงื่อนไขในช่วงเวลาที่กำหนด
สิ่งที่ควรพิจารณาคือโปรโมชันลักษณะนี้อาจกำหนดให้ลงทะเบียนก่อนหรือภายในวันที่ทำรายการ และอาจจำกัดเฉพาะบริษัทประกันหรือประเภทกรมธรรม์ที่ร่วมรายการ ดังนั้น การมีบัตรเครดิตกสิกรไทยเพียงอย่างเดียวไม่ได้หมายความว่าจะได้รับเครดิตเงินคืนโดยอัตโนมัติ
เหมาะกับใคร?
เหมาะกับผู้ที่มีค่าเบี้ยประกันค่อนข้างสูง ต้องการรับเครดิตเงินคืนควบคู่กับคะแนนสะสม และสะดวกใช้แอปพลิเคชัน K PLUS ในการตรวจสอบสิทธิประโยชน์หรือดำเนินการแบ่งชำระ
คำแนะนำ: ก่อนจ่ายเบี้ยประกัน ควรตรวจสอบยอดขั้นต่ำต่อรายการ อัตราเครดิตเงินคืนสูงสุด เงื่อนไขการลงทะเบียน และข้อกำหนดเกี่ยวกับคะแนนสะสม เพราะการเลือกชำระเต็มจำนวนกับการเปลี่ยนยอดเป็นรายการผ่อนชำระอาจให้สิทธิประโยชน์แตกต่างกัน
2. บัตรเครดิต KTC เหมาะกับคนที่ต้องการเลือกใช้คะแนนและแบ่งชำระ
KTC เป็นอีกหนึ่งตัวเลือกที่น่าสนใจสำหรับผู้ที่มีค่าใช้จ่ายด้านประกันเป็นประจำ โดยมีสิทธิประโยชน์ผ่านคะแนน KTC FOREVER รวมถึงโปรโมชันเครดิตเงินคืนและการแบ่งชำระสำหรับบริษัทประกันที่เข้าร่วมรายการ
จุดเด่นของ KTC
- มีโปรโมชันสำหรับการชำระเบี้ยประกันกับบริษัทประกันที่ร่วมรายการ
- มีสิทธิประโยชน์ที่เกี่ยวข้องกับคะแนน KTC FOREVER
- มีโปรโมชันแบ่งชำระเบี้ยประกันตามระยะเวลาที่กำหนด
- มีรายการส่งเสริมการขายสำหรับประกันหลายประเภท โดยเงื่อนไขแตกต่างกันตามบริษัทประกันและแคมเปญ
ในปี 2569 KTC มีโปรโมชันที่เกี่ยวข้องกับการแบ่งชำระเบี้ยประกัน โดยบางรายการเปิดโอกาสให้ใช้คะแนนตามสัดส่วนที่กำหนดเพื่อรับสิทธิแบ่งชำระดอกเบี้ย 0% ระยะเวลา 3 เดือน 6 เดือน หรือสูงสุด 10 เดือน ขึ้นอยู่กับเงื่อนไขของรายการนั้น ๆ
นอกจากนี้ ยังมีโปรโมชันเฉพาะบริษัทประกัน เช่น การรับเครดิตเงินคืนหรือการแบ่งชำระสำหรับกรมธรรม์ที่เข้าเงื่อนไข ผู้ถือบัตรจึงควรตรวจสอบโปรโมชันของบริษัทประกันที่ตนเองใช้บริการโดยตรง ไม่ควรสรุปว่าทุกกรมธรรม์จะได้รับสิทธิประโยชน์เหมือนกัน
สำหรับคนที่มีคะแนน KTC FOREVER สะสมอยู่แล้ว การตรวจสอบว่าคะแนนสามารถนำมาใช้ร่วมกับโปรโมชันประกันได้หรือไม่เป็นเรื่องสำคัญ เพราะคะแนนอาจช่วยเพิ่มความคุ้มค่าในการแบ่งชำระ แต่ก็ต้องเปรียบเทียบกับมูลค่าที่อาจได้รับหากนำคะแนนไปแลกสิทธิประโยชน์ประเภทอื่น
เหมาะกับใคร?
เหมาะกับผู้ที่มีบัตรเครดิต KTC อยู่แล้ว มีคะแนนสะสม และต้องการความยืดหยุ่นในการบริหารค่าเบี้ยประกันก้อนใหญ่ โดยเฉพาะผู้ที่ต้องการตรวจสอบตัวเลือกแบ่งชำระก่อนตัดสินใจจ่าย
คำแนะนำ: ตรวจสอบจำนวนคะแนนที่ต้องใช้ ยอดเบี้ยประกันขั้นต่ำ ระยะเวลาแบ่งชำระ และขั้นตอนการติดต่อเพื่อรับสิทธิ เพราะบางโปรโมชันกำหนดให้ทำรายการภายในช่วงเวลาที่กำหนดและก่อนวันสรุปยอดบัญชี
3. บัตรเครดิตกรุงศรี (Krungsri) เหมาะกับคนที่มองหาโปรโมชันประกันหลากหลาย
บัตรเครดิตกรุงศรีเป็นอีกตัวเลือกสำหรับผู้ที่ต้องการเพิ่มความคุ้มค่าในการจ่ายเบี้ยประกัน โดยมีโปรโมชันสำหรับการชำระประกันหลายรูปแบบ ทั้งเครดิตเงินคืน การรับสิทธิประโยชน์เพิ่มเติม และการแบ่งชำระผ่านร้านค้าหรือบริษัทประกันที่ร่วมรายการ
จุดเด่นของ Krungsri
- มีแคมเปญเครดิตเงินคืนสำหรับการชำระเบี้ยประกันตามเงื่อนไข
- มีโปรโมชันเฉพาะบริษัทประกันที่ร่วมรายการ
- มีตัวเลือกแบ่งชำระเบี้ยประกัน 0% ในรายการที่กำหนด
- สามารถตรวจสอบโปรโมชันผ่านช่องทางของบัตรเครดิตกรุงศรีและแอปพลิเคชัน UCHOOSE
ในปี 2569 กรุงศรีมีโปรโมชันสำหรับการจ่ายเบี้ยประกันหลายรายการ เช่น แคมเปญเครดิตเงินคืนสำหรับประกันที่ร่วมรายการในช่วงวันที่ 1 กรกฎาคมถึง 31 ธันวาคม 2569 รวมถึงโปรโมชันแบ่งชำระเบี้ยประกัน 0% สูงสุด 10 เดือนในบางรายการ ทั้งนี้ ระยะเวลาจริงและเงื่อนไขอาจแตกต่างกันตามบริษัทประกันและประเภทกรมธรรม์
ความน่าสนใจของบัตรเครดิตกรุงศรีคือผู้ถือบัตรสามารถตรวจสอบแคมเปญที่เกี่ยวข้องกับบริษัทประกันของตนเองได้ หากกำลังจะต่ออายุประกันชีวิตหรือซื้อกรมธรรม์ใหม่ การเช็กโปรโมชันก่อนชำระเงินอาจช่วยให้พบข้อเสนอที่เหมาะสมกับยอดเบี้ยประกันได้มากขึ้น
อย่างไรก็ตาม ควรตรวจสอบเงื่อนไขการลงทะเบียนให้ละเอียด เพราะบางรายการต้องลงทะเบียนก่อนหรือภายในวันที่ทำรายการ และอาจมีข้อกำหนดเกี่ยวกับยอดใช้จ่ายขั้นต่ำ ยอดเครดิตเงินคืนสูงสุด รวมถึงระยะเวลาที่ธนาคารจะนำเครดิตเงินคืนเข้าบัญชี
เหมาะกับใคร?
เหมาะกับผู้ที่ต้องการเปรียบเทียบโปรโมชันประกันหลายรูปแบบ โดยเฉพาะคนที่กำลังจะจ่ายเบี้ยประกันก้อนใหญ่และต้องการเลือกระหว่างเครดิตเงินคืนกับการแบ่งชำระรายเดือน
คำแนะนำ: หากต้องการแบ่งชำระ ควรสอบถามบริษัทประกันก่อนว่ากรมธรรม์ของตนเองเข้าร่วมรายการหรือไม่ และควรตรวจสอบว่าการแบ่งชำระมีผลต่อการรับเครดิตเงินคืนหรือคะแนนสะสมอย่างไร
4. บัตรเครดิต UOB เหมาะกับคนที่ต้องการตรวจสอบสิทธิเงินคืนจากประกัน
บัตรเครดิต UOB เป็นอีกตัวเลือกที่ควรนำมาเปรียบเทียบสำหรับผู้ที่ต้องการชำระเบี้ยประกันผ่านบัตรเครดิต โดยมีโปรโมชันด้านประกันที่กำหนดเงื่อนไขการรับเครดิตเงินคืนและสิทธิประโยชน์จากการใช้จ่ายตามประเภทบัตรและแคมเปญ
จุดเด่นของ UOB
- มีโปรโมชันเครดิตเงินคืนสำหรับยอดชำระเบี้ยประกันที่เข้าเงื่อนไข
- รายการที่เข้าเงื่อนไขอาจได้รับคะแนนสะสมตามประเภทบัตร
- มีข้อเสนอเฉพาะแคมเปญที่ควรตรวจสอบก่อนชำระเบี้ยประกัน
- เหมาะสำหรับผู้ที่ต้องการเปรียบเทียบผลตอบแทนจากการใช้จ่ายผ่านบัตรกับธนาคารอื่น
สำหรับการจ่ายประกันในปี 2569 UOB มีรายการส่งเสริมการขายที่เกี่ยวข้องกับการชำระเบี้ยประกันเต็มจำนวน โดยกำหนดเครดิตเงินคืนสูงสุดตามเงื่อนไขของแคมเปญ และมีข้อยกเว้นสำหรับประกันบางประเภท เช่น ประกันชีวิตควบการลงทุน Unit Linked ในรายการที่ระบุ
ผู้ถือบัตรควรพิจารณาว่าแคมเปญที่สนใจครอบคลุมบริษัทประกันที่ตนเองใช้บริการหรือไม่ เพราะการชำระผ่านบัตรเครดิตไม่ได้หมายความว่าจะได้รับเครดิตเงินคืนทุกครั้ง นอกจากนี้ ควรตรวจสอบระยะเวลาของโปรโมชัน วงเงินคืนสูงสุดต่อคน และวิธีคำนวณสิทธิประโยชน์ก่อนตัดสินใจ
สำหรับผู้ที่มีค่าเบี้ยประกันสูง การเปรียบเทียบเครดิตเงินคืนที่ได้รับจริงกับยอดที่ต้องจ่ายเป็นเรื่องสำคัญ หากโปรโมชันกำหนดวงเงินคืนสูงสุด การจ่ายเบี้ยประกันจำนวนมากขึ้นก็ไม่ได้หมายความว่าจะได้รับเงินคืนเพิ่มขึ้นตามสัดส่วนเสมอไป
เหมาะกับใคร?
เหมาะกับผู้ที่ต้องการตรวจสอบโปรโมชันเครดิตเงินคืนก่อนชำระเบี้ยประกัน และผู้ที่มีบัตรเครดิต UOB อยู่แล้วและต้องการใช้สิทธิประโยชน์จากบัตรให้คุ้มค่ามากขึ้น
คำแนะนำ: ควรตรวจสอบเงื่อนไขล่าสุดจาก UOB โดยตรง โดยเฉพาะระยะเวลาแคมเปญ ประเภทประกันที่ร่วมรายการ การลงทะเบียน และวงเงินเครดิตเงินคืนสูงสุด
วิธีเลือกบัตรเครดิตจ่ายประกันให้คุ้มค่าที่สุด
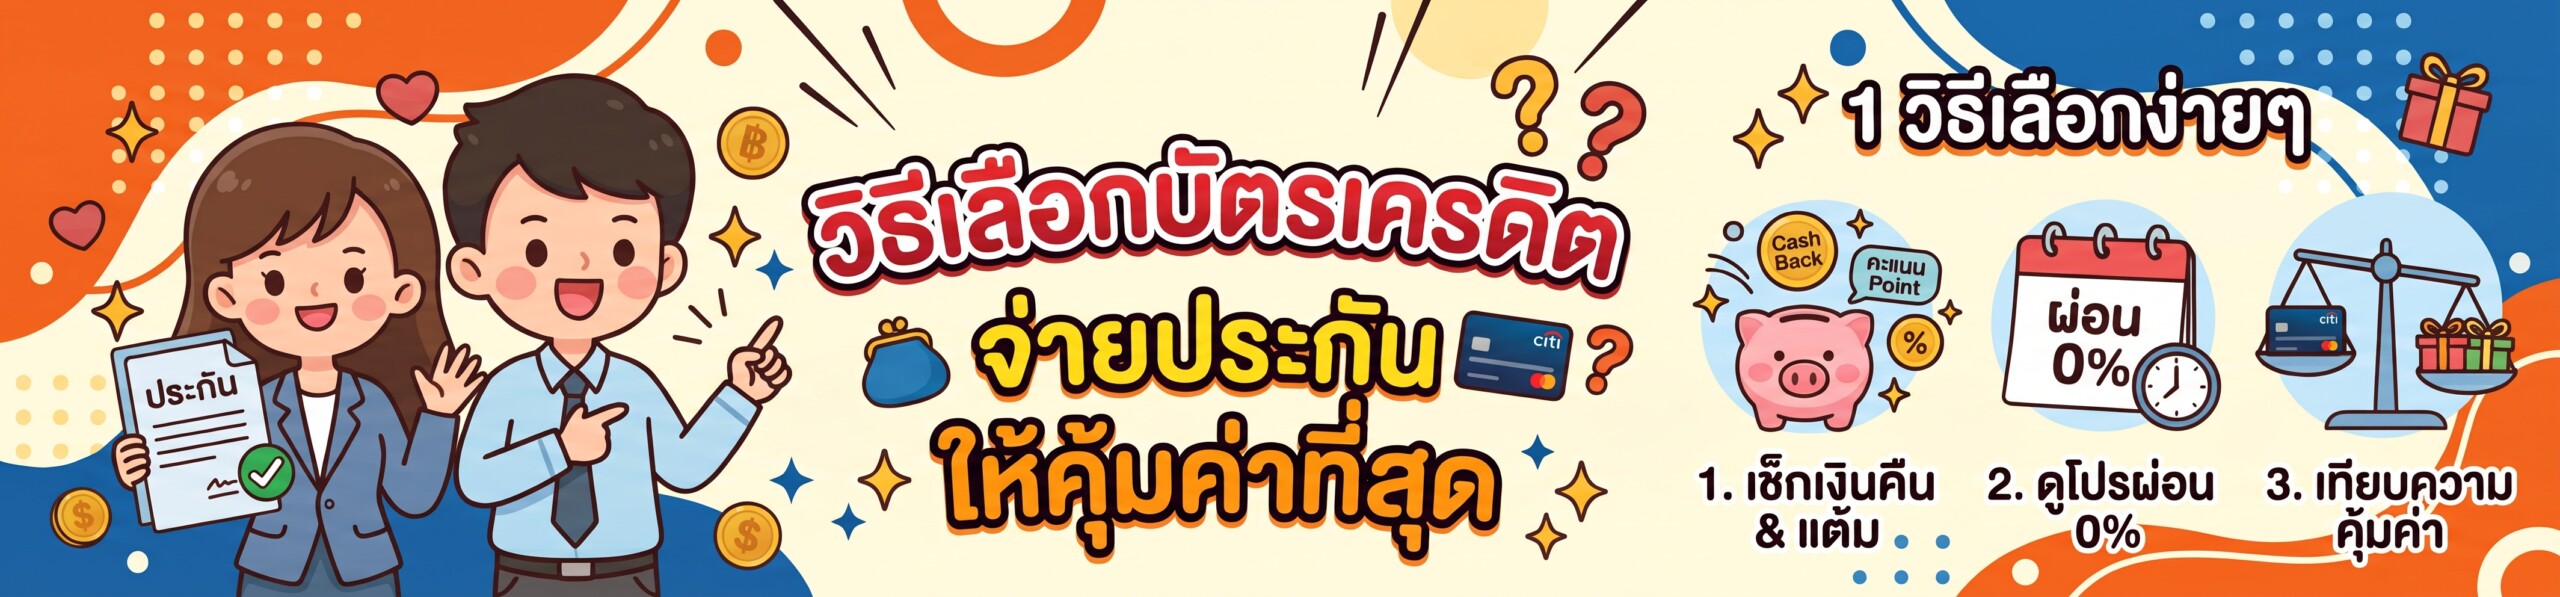
ก่อนเลือกบัตรเครดิตสำหรับจ่ายประกัน ควรพิจารณาปัจจัยต่อไปนี้เพื่อให้ได้รับสิทธิประโยชน์ที่เหมาะสมกับค่าใช้จ่ายของตนเอง
1. ตรวจสอบประเภทประกันที่ร่วมรายการ
ประกันชีวิต ประกันสุขภาพ ประกันรถยนต์ และประกันอุบัติเหตุอาจมีเงื่อนไขแตกต่างกัน บางโปรโมชันครอบคลุมเฉพาะบริษัทประกันที่กำหนด จึงควรตรวจสอบชื่อบริษัทและประเภทกรมธรรม์ให้ชัดเจน
2. เปรียบเทียบเครดิตเงินคืนที่ได้รับจริง
อย่าดูเฉพาะเปอร์เซ็นต์เงินคืน แต่ควรตรวจสอบยอดใช้จ่ายขั้นต่ำและวงเงินคืนสูงสุดด้วย เพราะบางโปรโมชันอาจให้เงินคืนในอัตราที่น่าสนใจ แต่จำกัดวงเงินคืนต่อคนหรือต่อแคมเปญ
3. ตรวจสอบเงื่อนไขการลงทะเบียน
บางธนาคารกำหนดให้ลงทะเบียนผ่านแอปพลิเคชัน เว็บไซต์ หรือ SMS ภายในระยะเวลาที่กำหนด หากไม่ได้ลงทะเบียนตามเงื่อนไข อาจไม่ได้รับเครดิตเงินคืนแม้ว่ายอดใช้จ่ายจะครบตามเกณฑ์ก็ตาม
4. เปรียบเทียบการชำระเต็มจำนวนกับการแบ่งชำระ
หากมีเงินพร้อมจ่าย การชำระเต็มจำนวนอาจเหมาะกับโปรโมชันที่ให้คะแนนสะสมหรือเครดิตเงินคืนสำหรับยอดเต็มจำนวน แต่หากต้องการรักษาสภาพคล่อง ควรตรวจสอบตัวเลือกแบ่งชำระและเปรียบเทียบสิทธิประโยชน์ที่ได้รับก่อนตัดสินใจ
5. ตรวจสอบข้อยกเว้นของประกันควบการลงทุน
ประกันชีวิตควบการลงทุน เช่น Unit Linked อาจถูกยกเว้นจากโปรโมชันหรือการรับคะแนนสะสมบางรายการ หากถือกรมธรรม์ประเภทนี้ควรสอบถามธนาคารและบริษัทประกันโดยตรง
6. ตรวจสอบช่องทางชำระเงิน
การจ่ายผ่านบริษัทประกันโดยตรง ตัวแทนประกัน หรือช่องทางออนไลน์ อาจมีเงื่อนไขไม่เหมือนกัน ควรตรวจสอบว่าช่องทางที่ใช้ชำระสามารถรับสิทธิประโยชน์จากบัตรเครดิตได้หรือไม่
ตัวอย่างการคำนวณความคุ้มค่าในการจ่ายประกันด้วยบัตรเครดิต
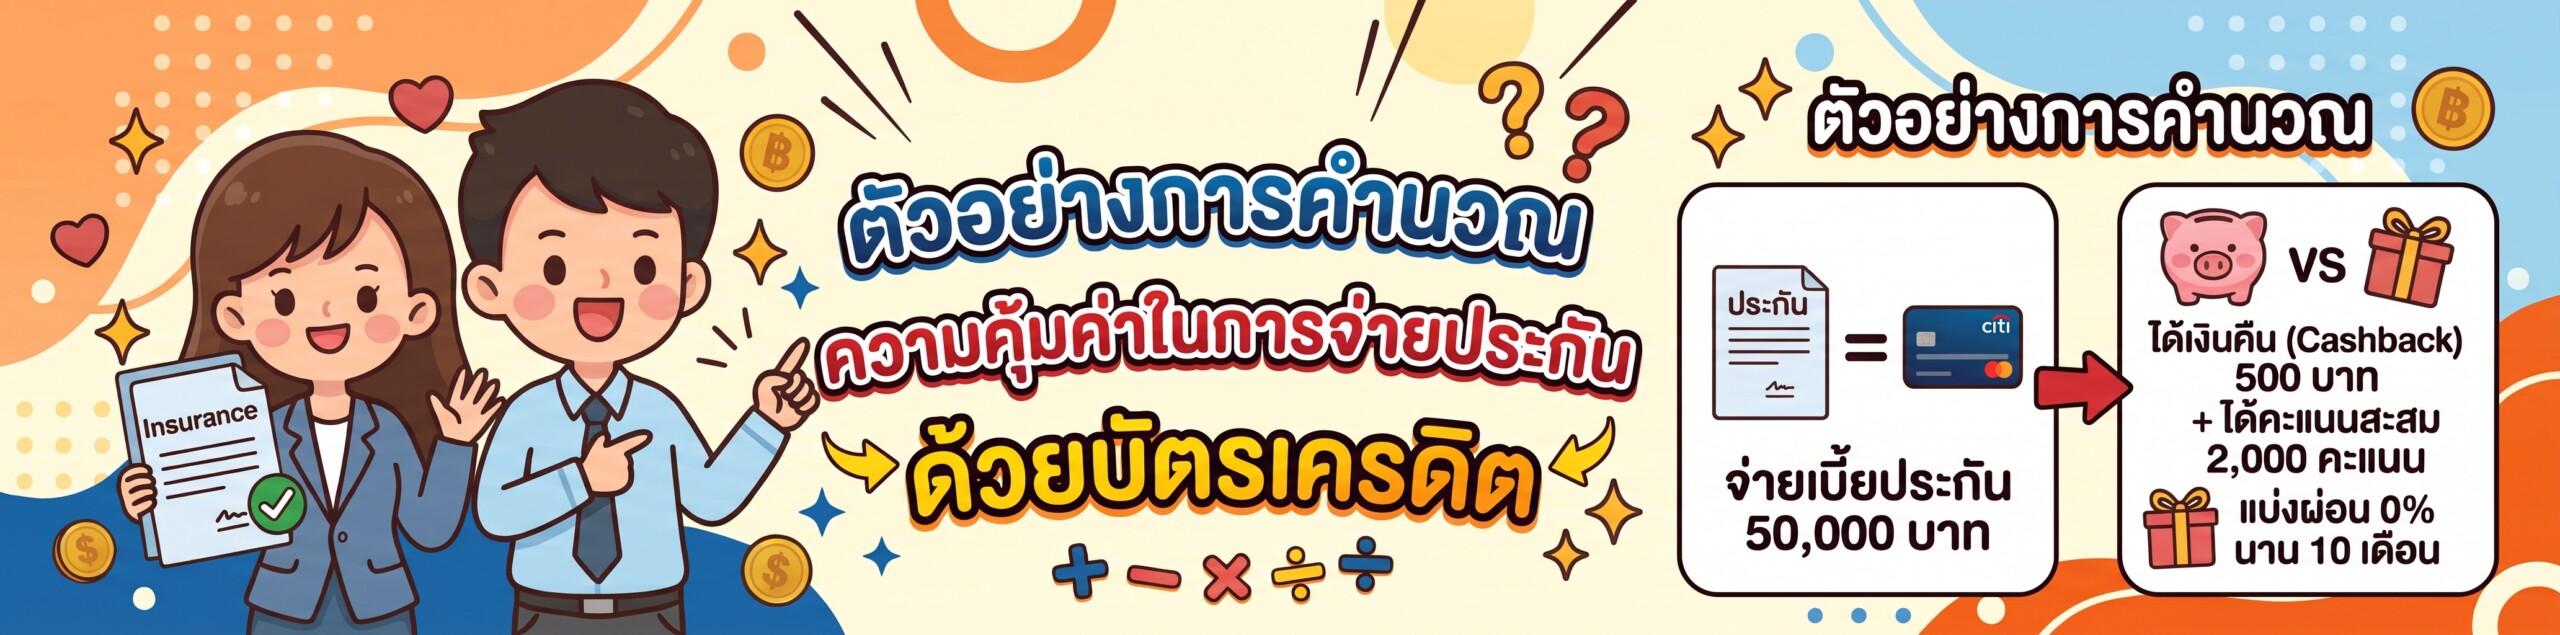
สมมติว่าคุณมีค่าเบี้ยประกัน 30,000 บาท และกำลังเปรียบเทียบบัตรเครดิต 2 ใบ โดยบัตรใบแรกมีโปรโมชันเครดิตเงินคืน 1% ส่วนบัตรใบที่สองมีคะแนนสะสมที่คุณประเมินมูลค่าการแลกได้เทียบเท่า 0.5% ของยอดใช้จ่าย
- บัตรใบแรก: หากยอดทั้งหมดเข้าเงื่อนไขรับเงินคืน 1% จะได้รับเครดิตเงินคืน 300 บาท
- บัตรใบที่สอง: หากคะแนนสะสมมีมูลค่าเทียบเท่า 0.5% จะได้รับประโยชน์คิดเป็นมูลค่าประมาณ 150 บาท
จากตัวอย่างนี้ บัตรใบแรกให้ผลตอบแทนที่ประเมินเป็นตัวเงินได้มากกว่า แต่เป็นเพียงตัวอย่างการคำนวณ ไม่ใช่การยืนยันว่าบัตรของธนาคารใดมีอัตราเงินคืนหรือคะแนนสะสมตามตัวเลขดังกล่าวในปัจจุบัน
ในการใช้งานจริง ควรนำเงื่อนไขของโปรโมชันที่กำลังเปิดให้ใช้มาคำนวณ รวมถึงตรวจสอบวงเงินคืนสูงสุด ยอดใช้จ่ายขั้นต่ำ และข้อยกเว้นของรายการประกัน เพื่อให้ทราบว่าคุณจะได้รับสิทธิประโยชน์เท่าไรจริง ๆ
ข้อควรรู้ก่อนจ่ายเบี้ยประกันผ่านบัตรเครดิต
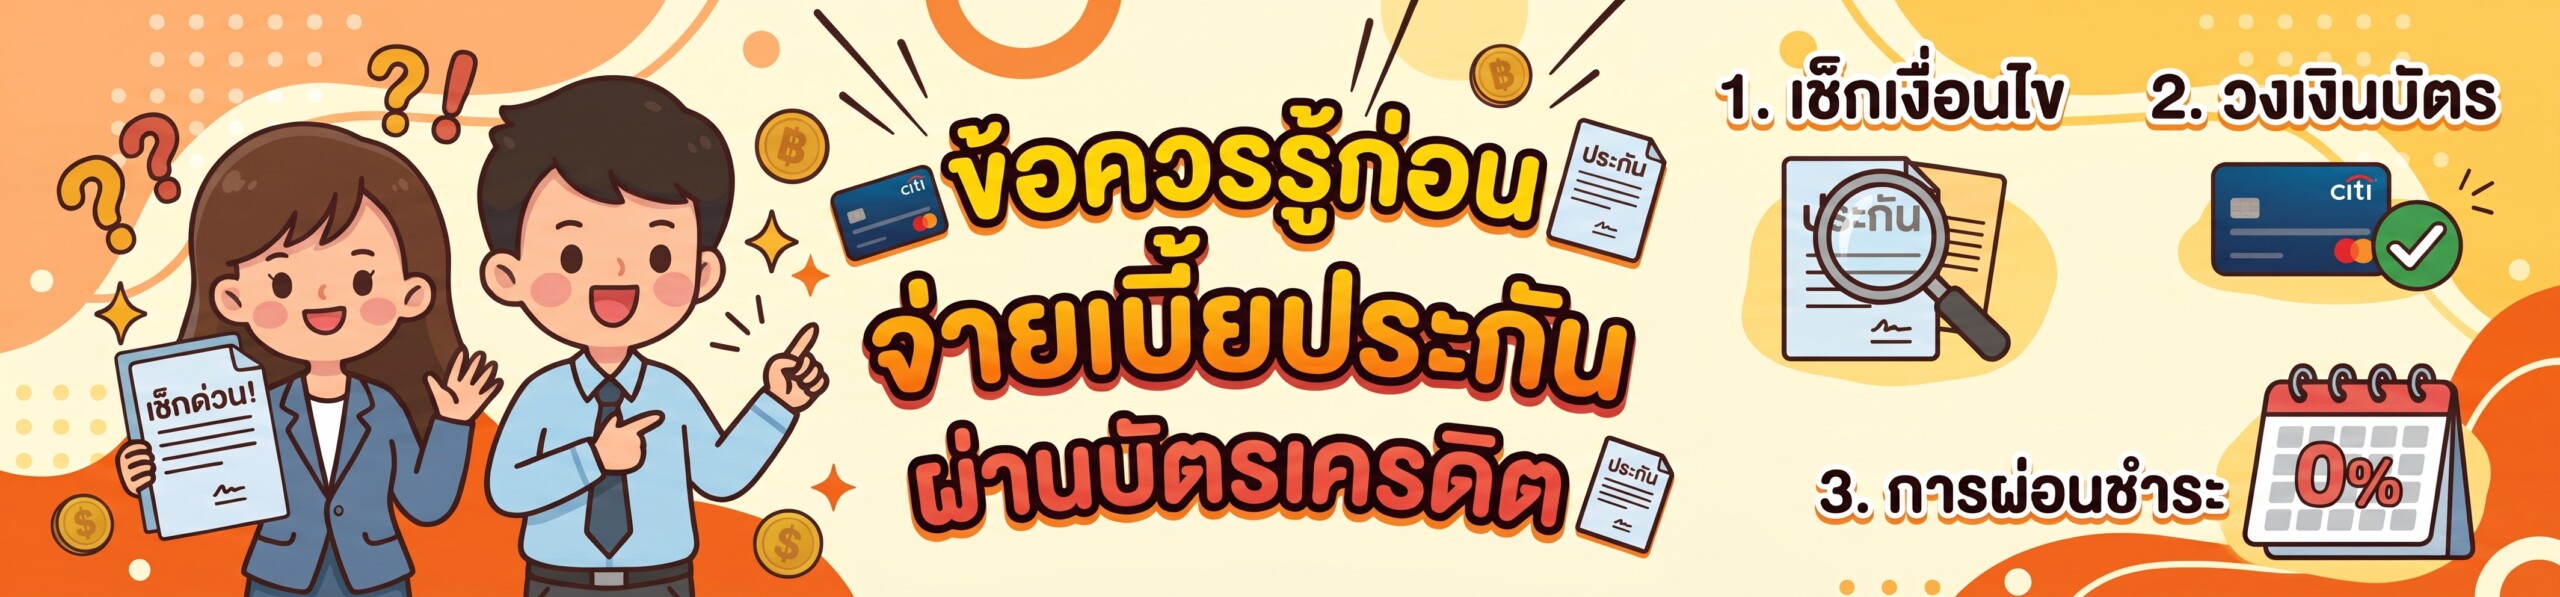
แม้การจ่ายประกันด้วยบัตรเครดิตจะช่วยให้ได้รับสิทธิประโยชน์เพิ่มเติม แต่ก็มีรายละเอียดที่ควรตรวจสอบก่อนทำรายการ เพื่อป้องกันความเข้าใจผิดเกี่ยวกับการรับเงินคืนหรือการแบ่งชำระ
- โปรโมชันมีวันเริ่มต้นและวันสิ้นสุดที่ชัดเจน ควรตรวจสอบว่าแคมเปญยังเปิดให้ใช้สิทธิอยู่หรือไม่
- เครดิตเงินคืนอาจมีวงเงินสูงสุดต่อคน ต่อบัตร หรือตลอดระยะเวลาแคมเปญ
- บางรายการต้องลงทะเบียนก่อนหรือภายในวันที่ชำระเบี้ยประกัน
- การแบ่งชำระอาจทำให้ไม่ได้รับคะแนนสะสมหรือสิทธิประโยชน์บางประเภท
- ประกันบางประเภทอาจไม่เข้าร่วมรายการ เช่น กรมธรรม์ควบการลงทุนที่ถูกยกเว้นตามเงื่อนไข
- ควรชำระยอดบัตรเครดิตตามกำหนดเพื่อหลีกเลี่ยงดอกเบี้ยและค่าธรรมเนียมที่ไม่จำเป็น
นอกจากนี้ ควรตรวจสอบกับบริษัทประกันว่าการชำระผ่านบัตรเครดิตมีผลต่อวันเริ่มต้นความคุ้มครอง การต่ออายุกรมธรรม์ หรือเงื่อนไขอื่นหรือไม่ โดยเฉพาะกรณีที่เลือกแบ่งชำระหรือมีการเปลี่ยนแปลงวิธีชำระเงิน
สรุป จ่ายประกันด้วยบัตรเครดิตธนาคารไหนคุ้มที่สุดในปี 2569?
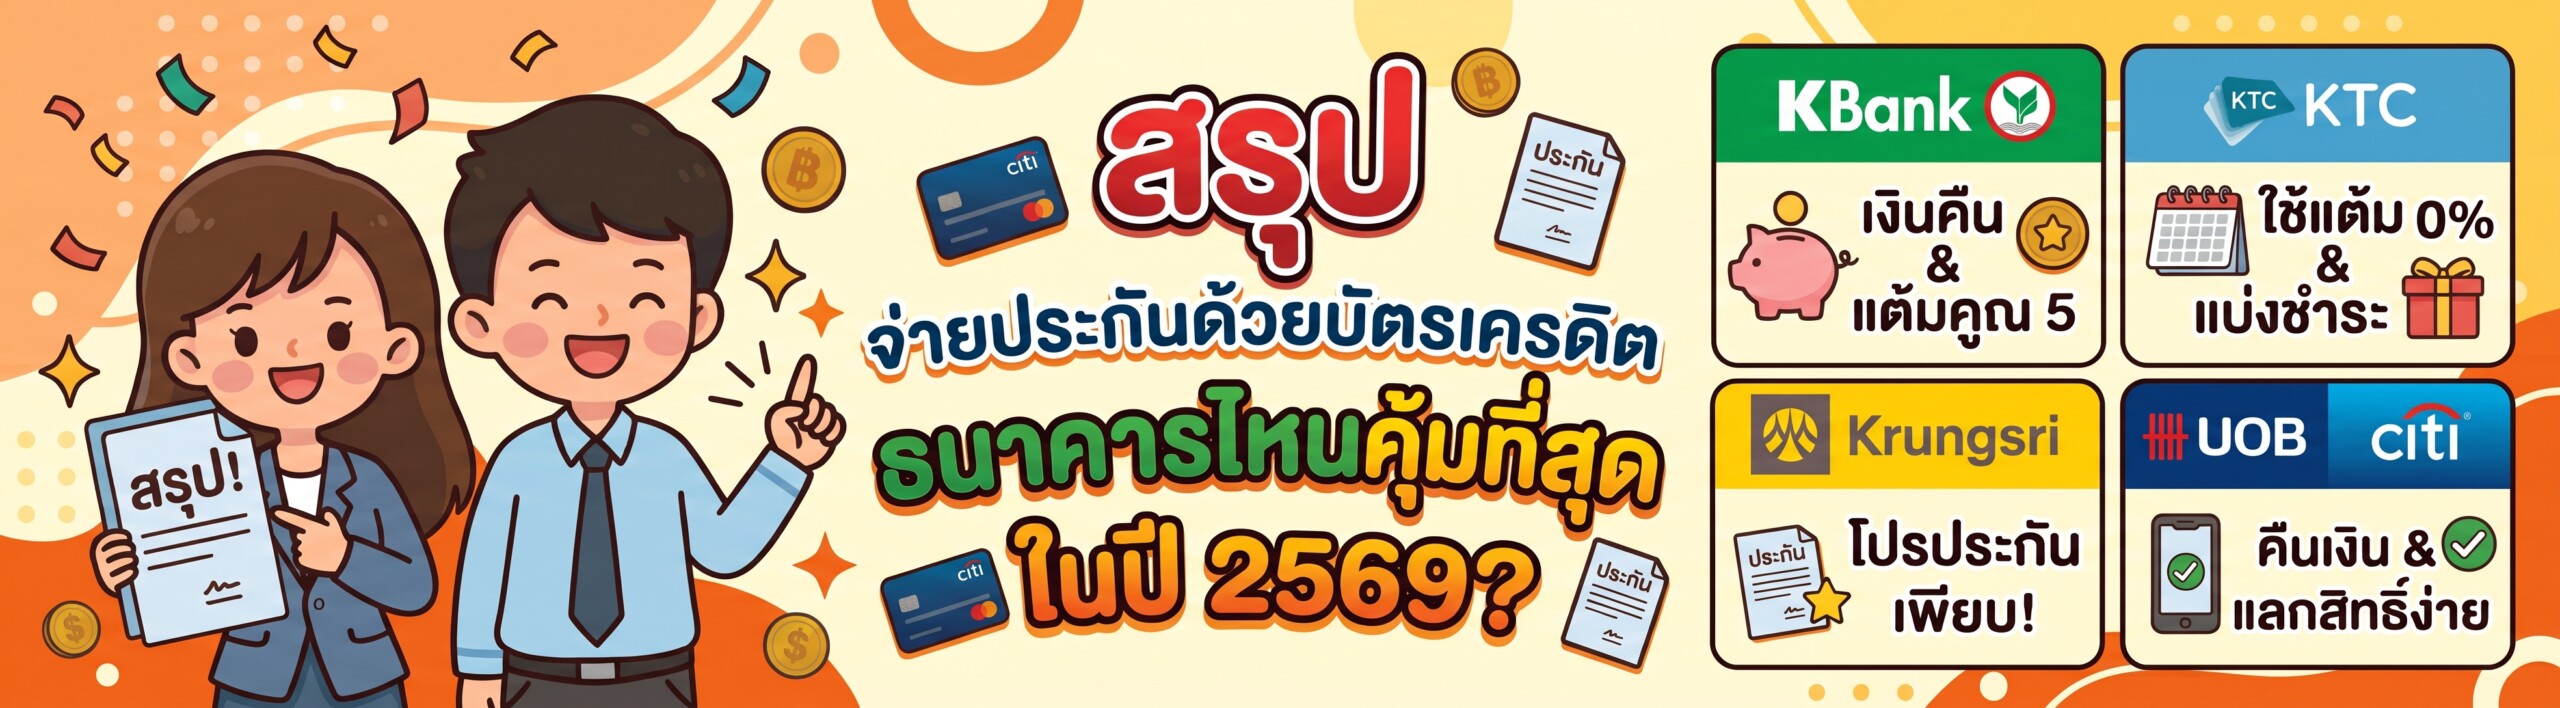
หากกำลังมองหาบัตรเครดิตสำหรับจ่ายเบี้ยประกันในปี 2569 ทั้ง KBank, KTC, Krungsri และ UOB ต่างมีสิทธิประโยชน์ที่น่าสนใจ แต่ความคุ้มค่าจะขึ้นอยู่กับประเภทประกัน ยอดเบี้ยประกัน และโปรโมชันที่เปิดให้ใช้สิทธิในช่วงเวลานั้น
สำหรับคนที่ต้องการเครดิตเงินคืนและคะแนนสะสม KBank เป็นตัวเลือกที่ควรตรวจสอบ ส่วนผู้ที่มีคะแนน KTC FOREVER และต้องการพิจารณาทางเลือกแบ่งชำระสามารถเริ่มต้นจาก KTC ได้ ขณะที่ผู้ที่ต้องการเปรียบเทียบโปรโมชันประกันหลายรูปแบบควรตรวจสอบข้อเสนอของ Krungsri และผู้ที่สนใจเครดิตเงินคืนจากแคมเปญเฉพาะสามารถนำ UOB มาเปรียบเทียบเพิ่มเติมได้
อย่างไรก็ตาม ก่อนชำระเบี้ยประกันทุกครั้ง ควรตรวจสอบเงื่อนไขล่าสุดจากธนาคารและบริษัทประกันโดยตรง เพราะโปรโมชันอาจเปลี่ยนแปลงได้ตลอดทั้งปี หากต้องการให้คุ้มค่าจริง ควรเลือกบัตรที่ให้ผลตอบแทนเหมาะกับยอดเบี้ยประกันของคุณ และสามารถชำระคืนได้เต็มจำนวนตามกำหนด
สุดท้าย อย่าลืมว่าประโยชน์หลักของการทำประกันคือความคุ้มครองที่เหมาะสมกับความต้องการและกำลังจ่ายของคุณ ส่วนเครดิตเงินคืน คะแนนสะสม หรือการแบ่งชำระเป็นเพียงสิทธิประโยชน์เพิ่มเติมที่ช่วยให้บริหารค่าใช้จ่ายได้สะดวกขึ้นเท่านั้น
บทความที่เกี่ยวข้อง
บัตรเครดิตฟรีค่าธรรมเนียมรายปีตลอดชีพ ปี 2569 เลือกใบไหนดี?
รีวิว สินเชื่อธนาคารยูโอบี (UOB Loans) กู้ซื้อบ้าน รีไฟแนนซ์ บ้านแลกเงิน ดีไหม? ดอกเบี้ยเท่าไหร่ อัปเดตล่าสุด
ttb so fast บัตรเครดิตสะสมคะแนน ฟรีค่าธรรมเนียมรายปี อัปเดต 2026
สมัครบัตรเครดิตกสิกรไทย สำหรับฟรีแลนซ์
บัตรเครดิตจองโรงแรม 2569 ค่ายไหนคุ้มกว่า? KTC–Agoda, Krungsri, KBank และ UOB
ธนาคารยูโอบี การสมัครบัตรเครดิตสำหรับเจ้าของกิจการ หรือฟรีแลนซ์ ปี 2569

สินเชื่อรถยนต์ กรุงศรี ออโต้ 2569 ดีไหม? เช็กดอกเบี้ย รถใหม่ รถมือสอง รถบ้าน และ EV
TISCO Auto สินเชื่อรถยนต์ 2569 ดีไหม? เช็กดอกเบี้ยรถใหม่ รถมือสอง EV และรถแลกเงิน
รีวิว สินเชื่อบ้านคือเงิน “กรุงศรี โฮมฟอร์แคช” (Krungsri Home for Cash) เปลี่ยนบ้านเป็นเงินก้อน ดอกเบี้ยต่ำ ผ่อนนาน 30 ปี กู้ดีไหม?